국민연금은 10년, 곧 120개월을 채워야 노령연금을 받을 수 있습니다. 실직이나 육아, 전업주부 기간처럼 보험료를 내지 못한 달이 쌓이면 이 기준에 모자라거나 연금액이 줄어듭니다. 추후납부, 흔히 말하는 추납은 이 빈 기간을 나중에 채우는 제도입니다.
추납으로 인정받을 수 있는 기간은 최대 119개월이고, 보험료는 최대 60회로 나눠 낼 수 있습니다. 2026년부터 보험료율이 9.5%로 오르면서 추납 금액도 달라졌습니다. 대상과 계산법, 신청 순서를 정리합니다.
국민연금 추납이란?
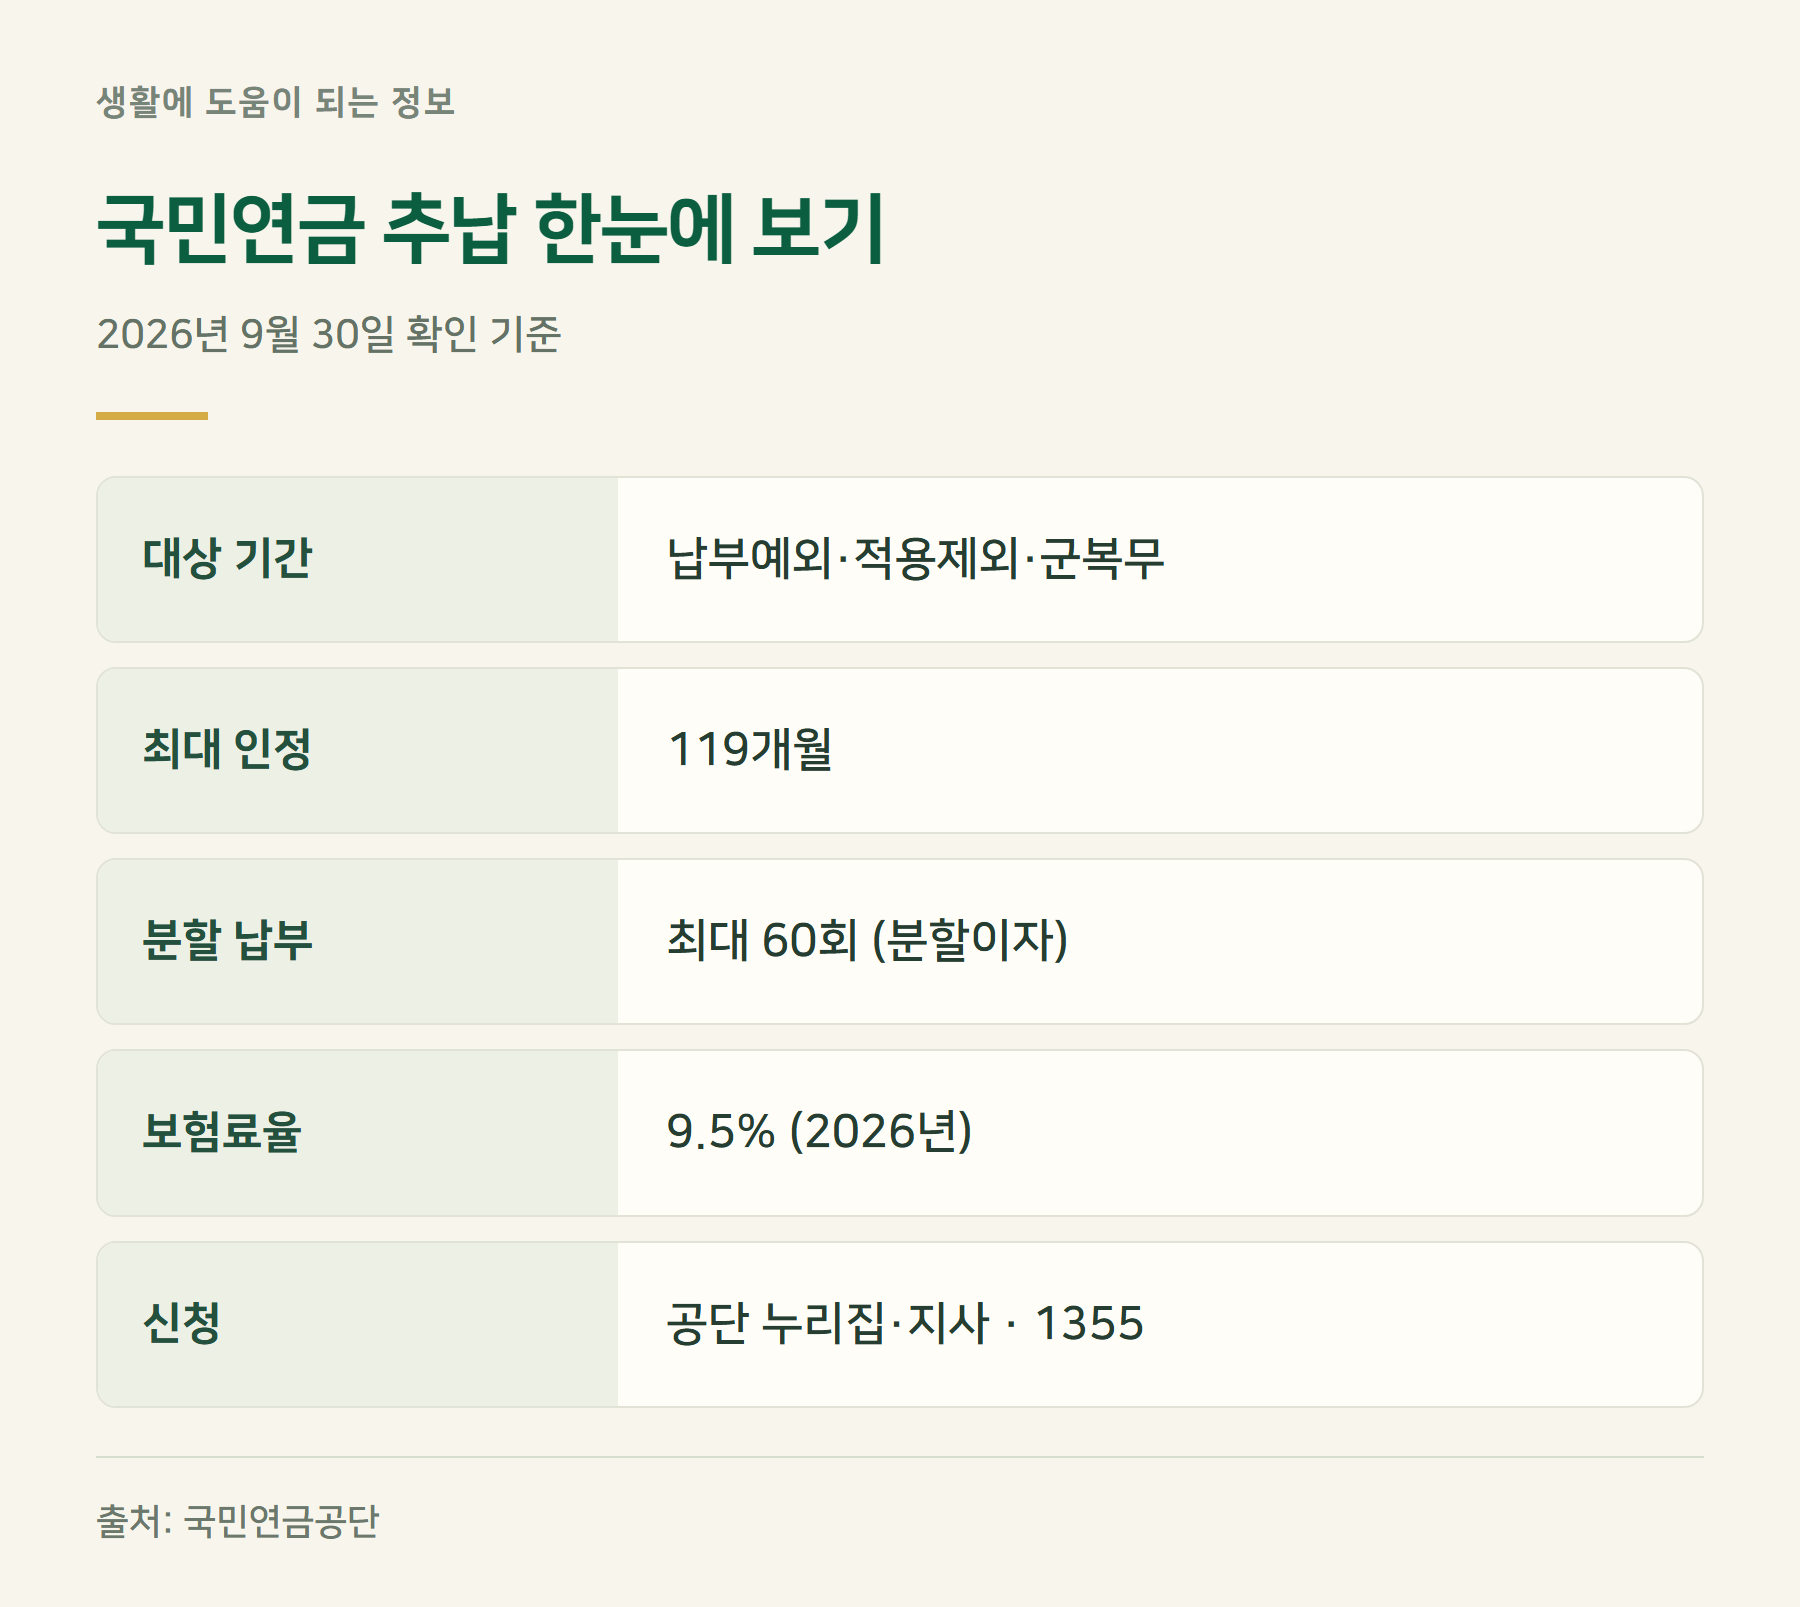
가입 중 보험료를 내지 않았던 기간의 보험료를 뒤늦게 내고 그 기간을 가입기간으로 인정받는 제도입니다. 신청은 현재 국민연금에 가입해 있어야 할 수 있고, 국민연금공단 누리집이나 지사, 전화 1355로 안내받을 수 있습니다.
2025년 추납 신청은 24만 4,329건으로 2023년의 약 2.8배로 늘었습니다. 보험료율이 해마다 오르면서 빨리 내는 편이 낫다고 보는 사람이 많아진 영향으로 풀이됩니다.
추납 대상 기간은 어떻게 되나요?
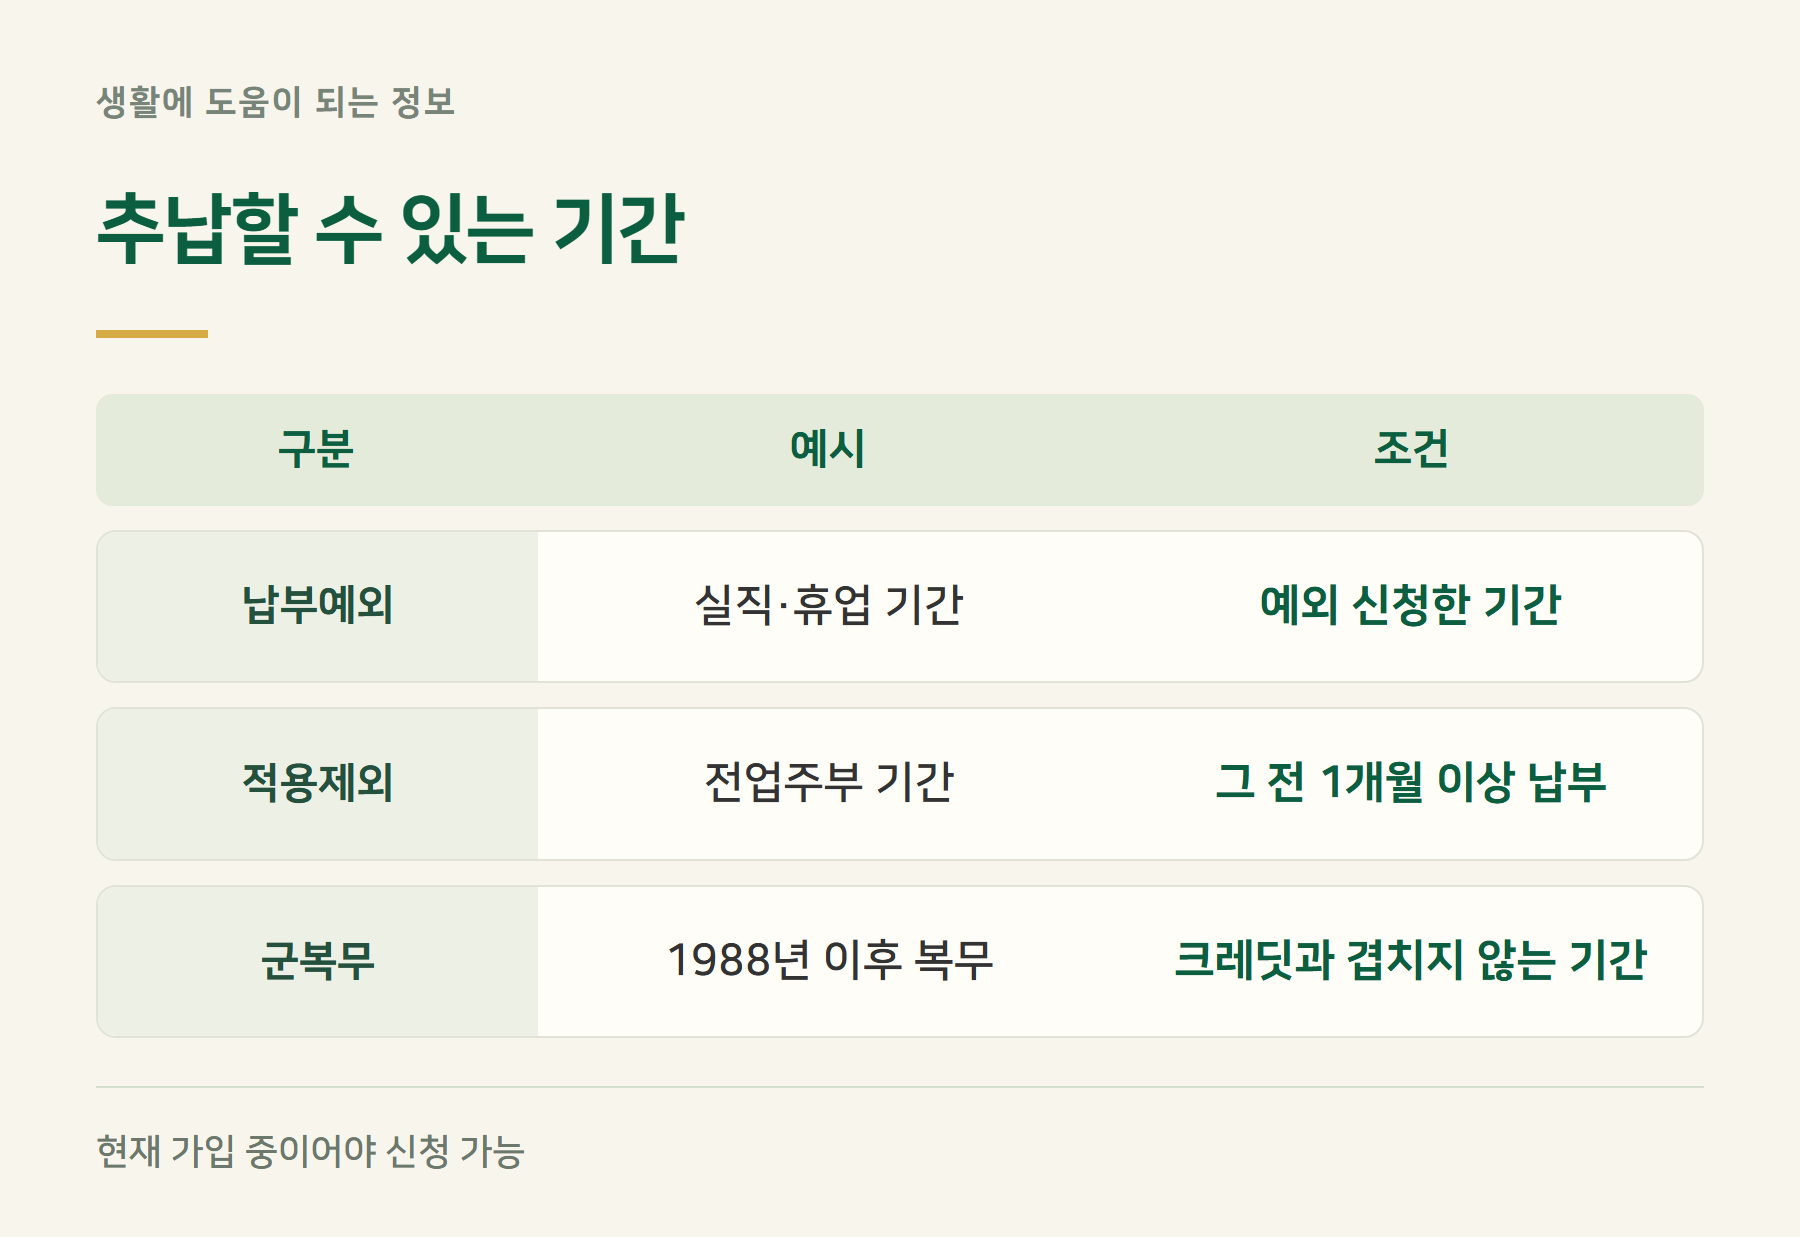
실직·휴업 등으로 납부예외를 신청했던 기간, 보험료를 1개월 이상 낸 뒤 전업주부 등으로 적용제외된 기간, 1988년 이후 군복무 기간이 대상입니다. 한 번도 보험료를 낸 적 없는 기간은 추납할 수 없습니다.
전업주부처럼 지금 가입자가 아니면 임의가입을 먼저 하고 추납을 신청하는 순서가 됩니다. 신청할 때 혼인관계증명서(상세) 등 기간을 확인할 서류가 필요할 수 있습니다.
추납 보험료 계산은 어떻게 하나요?
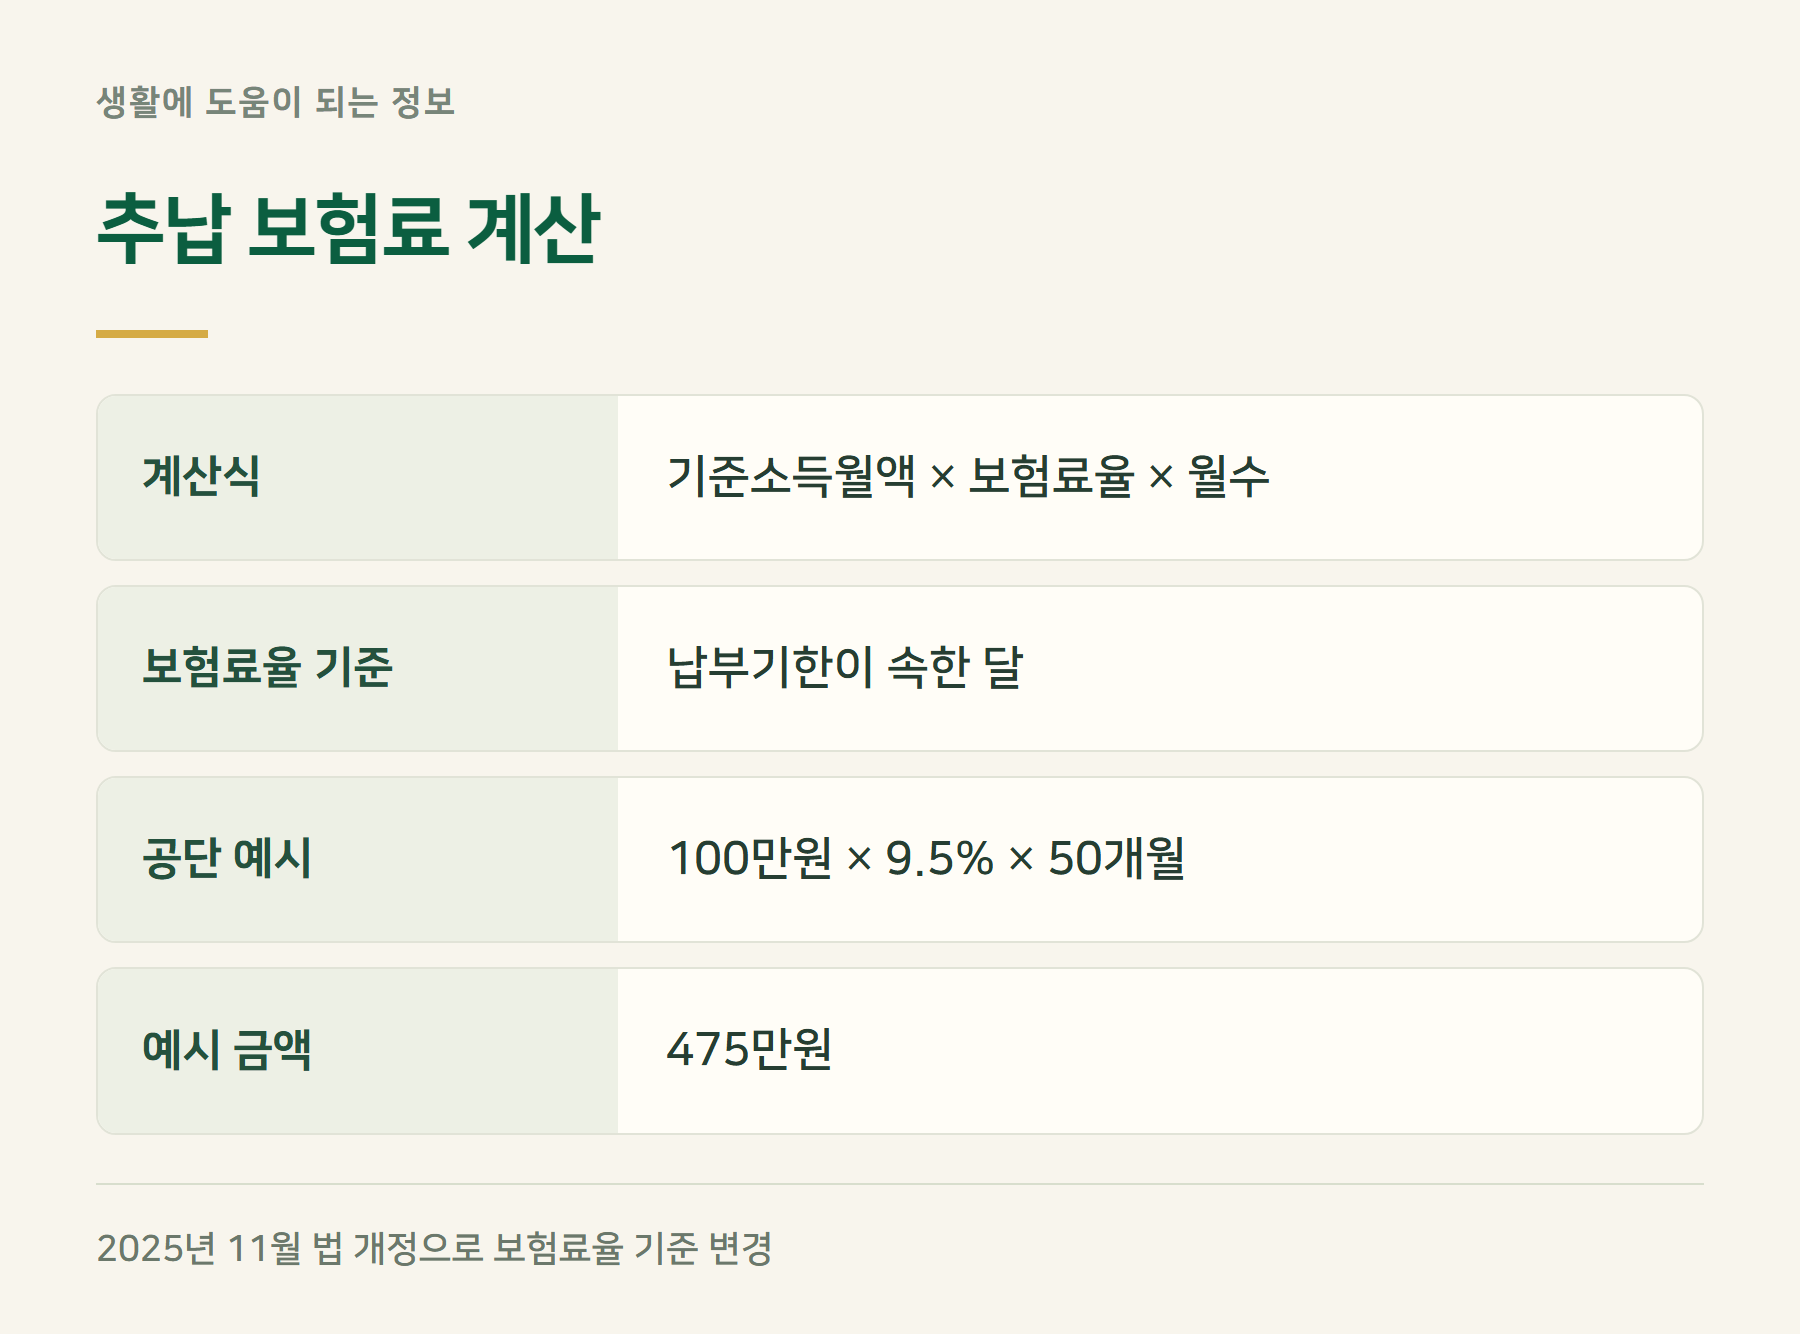
| 항목 | 내용 |
|---|---|
| 계산식 | 신청한 달 기준소득월액 × 보험료율 × 추납 월수 |
| 보험료율 기준 | 납부기한이 속한 달의 보험료율 |
| 공단 예시 | 100만원 × 9.5% × 50개월 = 475만원 |
| 분할 납부 | 최대 60회 · 분할이자 붙음 |
2025년 11월 법 개정으로 보험료율을 신청한 달이 아니라 납부기한이 속한 달 기준으로 적용하게 바뀌었습니다. 임의가입자는 A값(2026년 3,193,511원) 기준 보험료가 상한입니다.
국민연금 추납 신청 방법
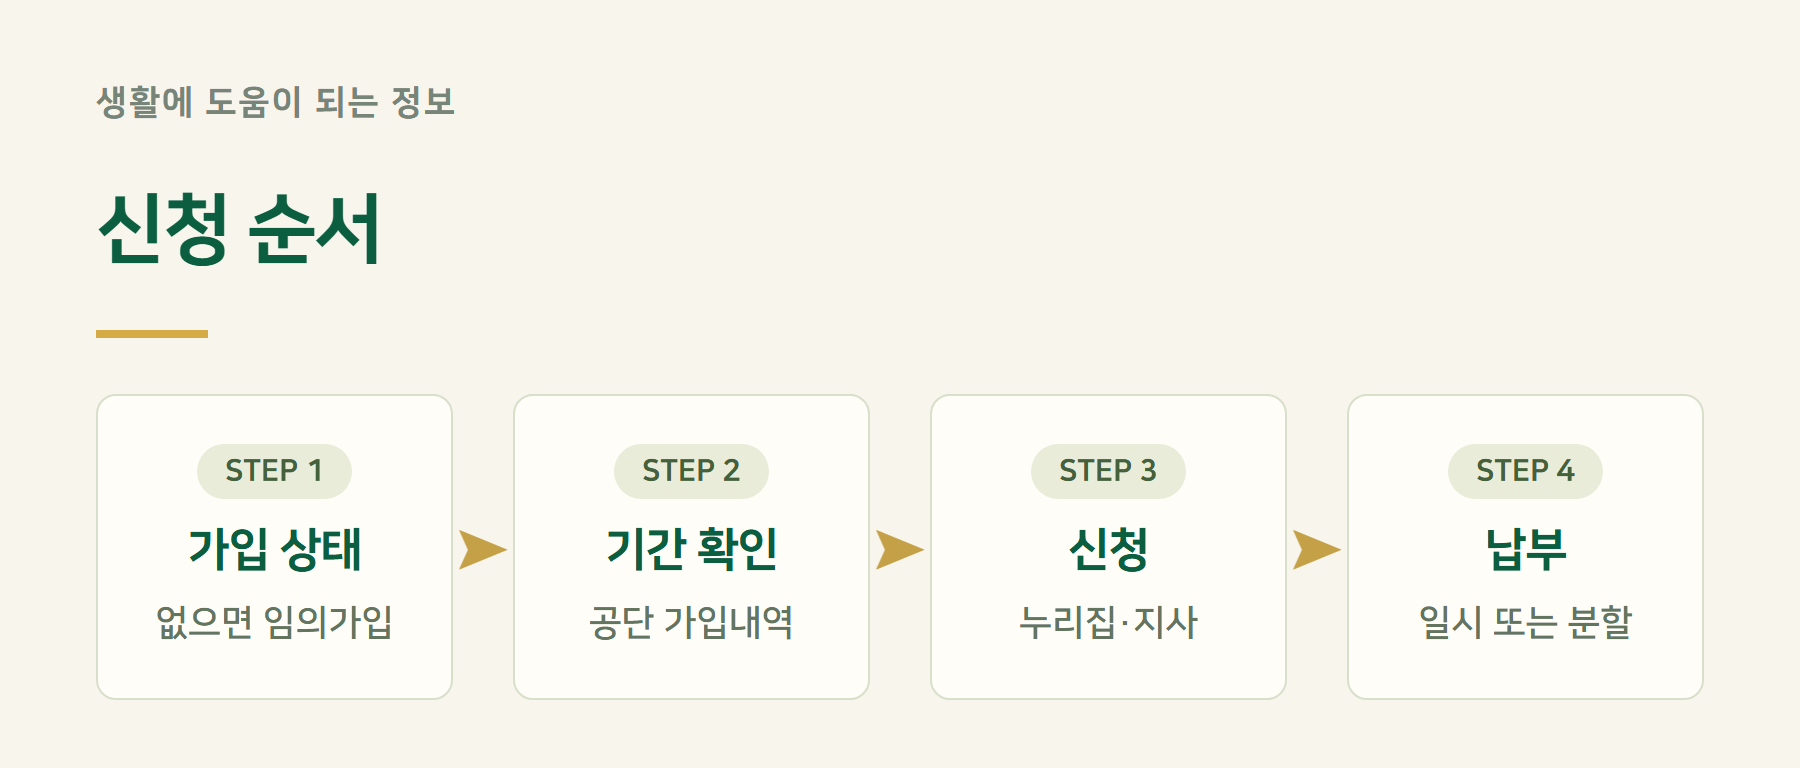
가입 상태를 확인하고, 공단 가입내역에서 추납 가능한 기간을 조회한 뒤 누리집이나 지사에서 신청합니다. 한꺼번에 낼지, 나눠 낼지 정하면 납부 고지가 나옵니다.
2026년 보험료율은 얼마나 오르나요?
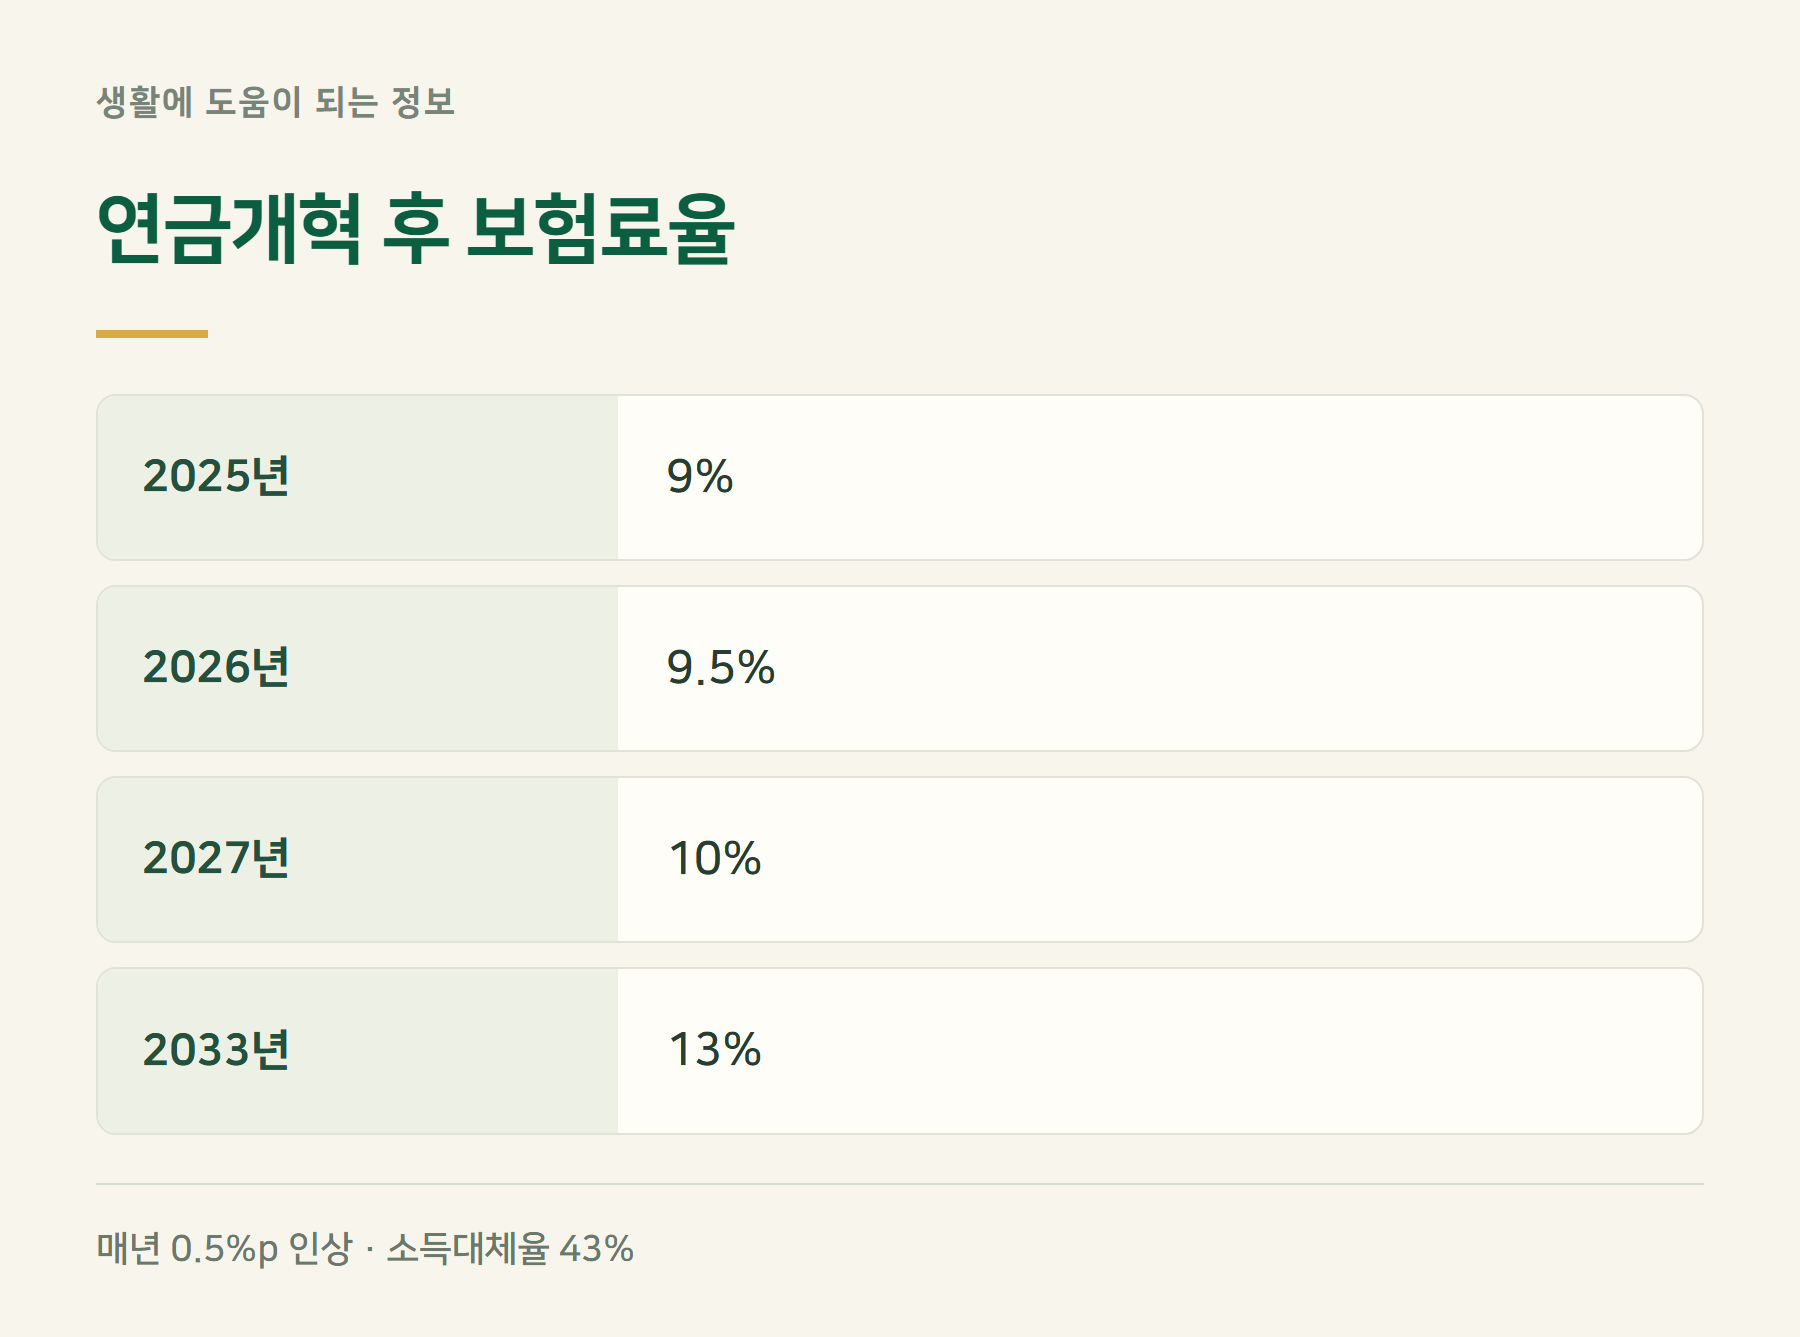
연금개혁으로 보험료율은 2025년 9%에서 2026년 9.5%가 됐고 매년 0.5%p씩 올라 2033년 13%에 이릅니다. 소득대체율은 43%로 정해졌습니다. 추납 보험료도 이 인상된 보험료율로 계산되기 때문에 같은 기간을 채워도 늦게 낼수록 금액이 커집니다.
연금개혁으로 추납 말고 달라진 것은?
출산 크레딧은 첫째 자녀부터 인정되고 상한이 없어졌으며, 군복무 크레딧은 최대 12개월로 늘었습니다. 군복무 기간은 크레딧으로 먼저 인정되는 부분이 있으니, 추납하기 전에 크레딧과 겹치지 않는 기간이 얼마인지 공단에서 확인하는 것이 좋습니다.
월소득 80만 원 미만 저소득 지역가입자에게는 보험료 50%를 지원하고, 대상이 19만 3천 명에서 73만 6천 명으로 늘었습니다. 2026년 7월부터 보험료를 매기는 기준소득월액은 하한 41만 원, 상한 659만 원입니다. 소득이 적은 분은 추납보다 앞으로 낼 보험료 지원부터 챙기는 편이 부담이 덜할 수 있습니다.
사례 계산 — 군복무 24개월 추납
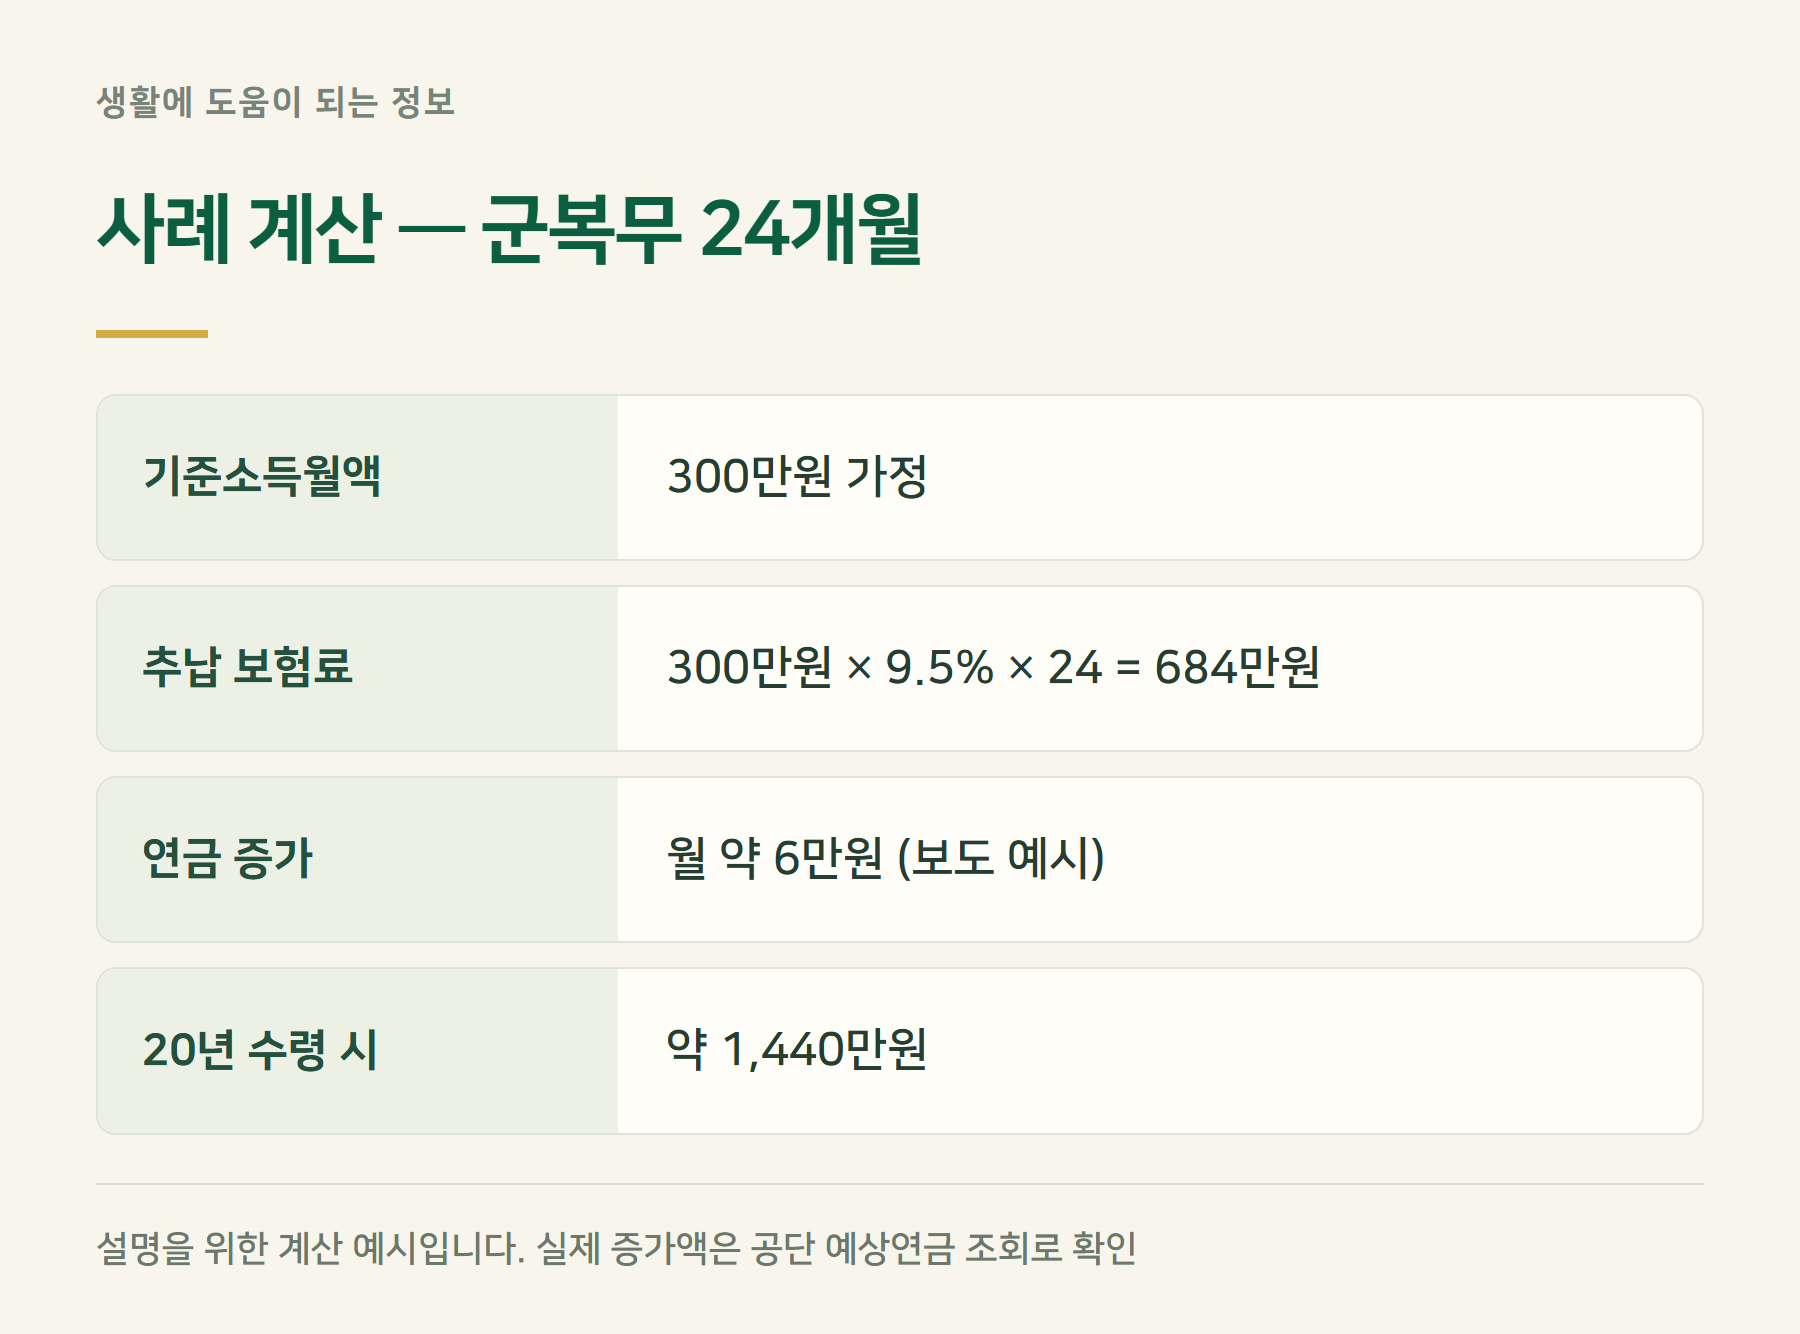
기준소득월액 300만 원인 사람이 군복무 24개월을 추납한다고 가정하면 300만 원 × 9.5% × 24개월로 684만 원입니다. 2025년 보도 예시에서는 이렇게 채운 기간으로 월 연금이 약 6만 원 늘어, 20년 받으면 약 1,440만 원이 된다고 소개됐습니다.
같은 조건을 2025년 보험료율 9%로 계산하면 648만 원이었으니, 한 해 사이 36만 원이 늘어난 셈입니다. 2027년 10%가 되면 720만 원으로 다시 오릅니다. 추납을 생각하고 있다면 보험료율이 오르기 전에 할지, 목돈 부담을 줄이려 나눠 낼지 함께 따져 보는 것이 좋습니다.
연금 증가액은 가입 이력과 소득에 따라 달라지니 공단의 예상연금 조회로 확인하세요. 금액은 설명을 위한 예시입니다.
추납과 임의가입은 어떻게 다른가요?
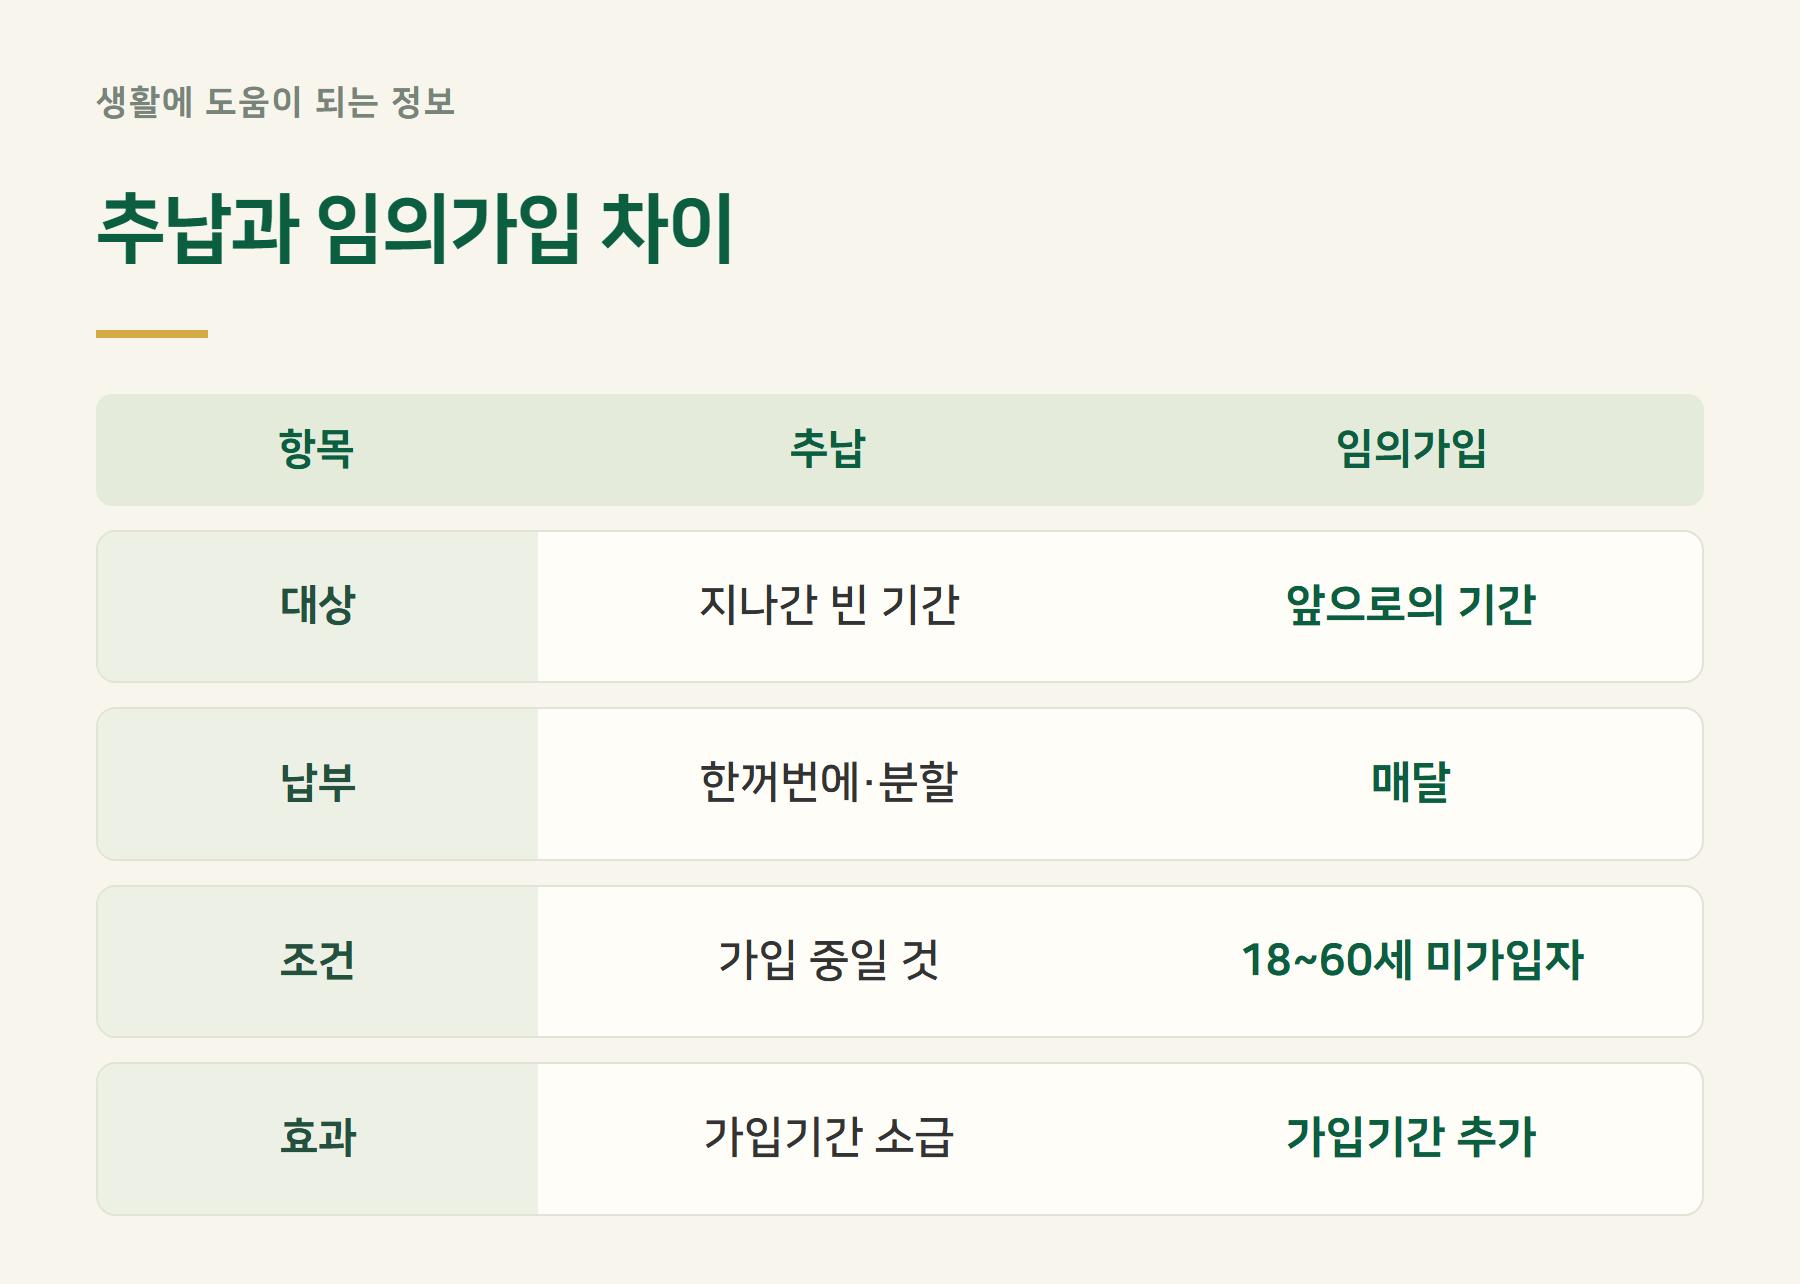
추납은 지나간 빈 기간을 소급해 채우고, 임의가입은 앞으로의 기간을 매달 보험료를 내며 늘리는 것입니다. 소득이 없는 18~60세 전업주부라면 임의가입으로 가입자가 된 뒤 과거 적용제외 기간을 추납하는 방식을 함께 쓸 수 있습니다.
신청 전에 확인할 것
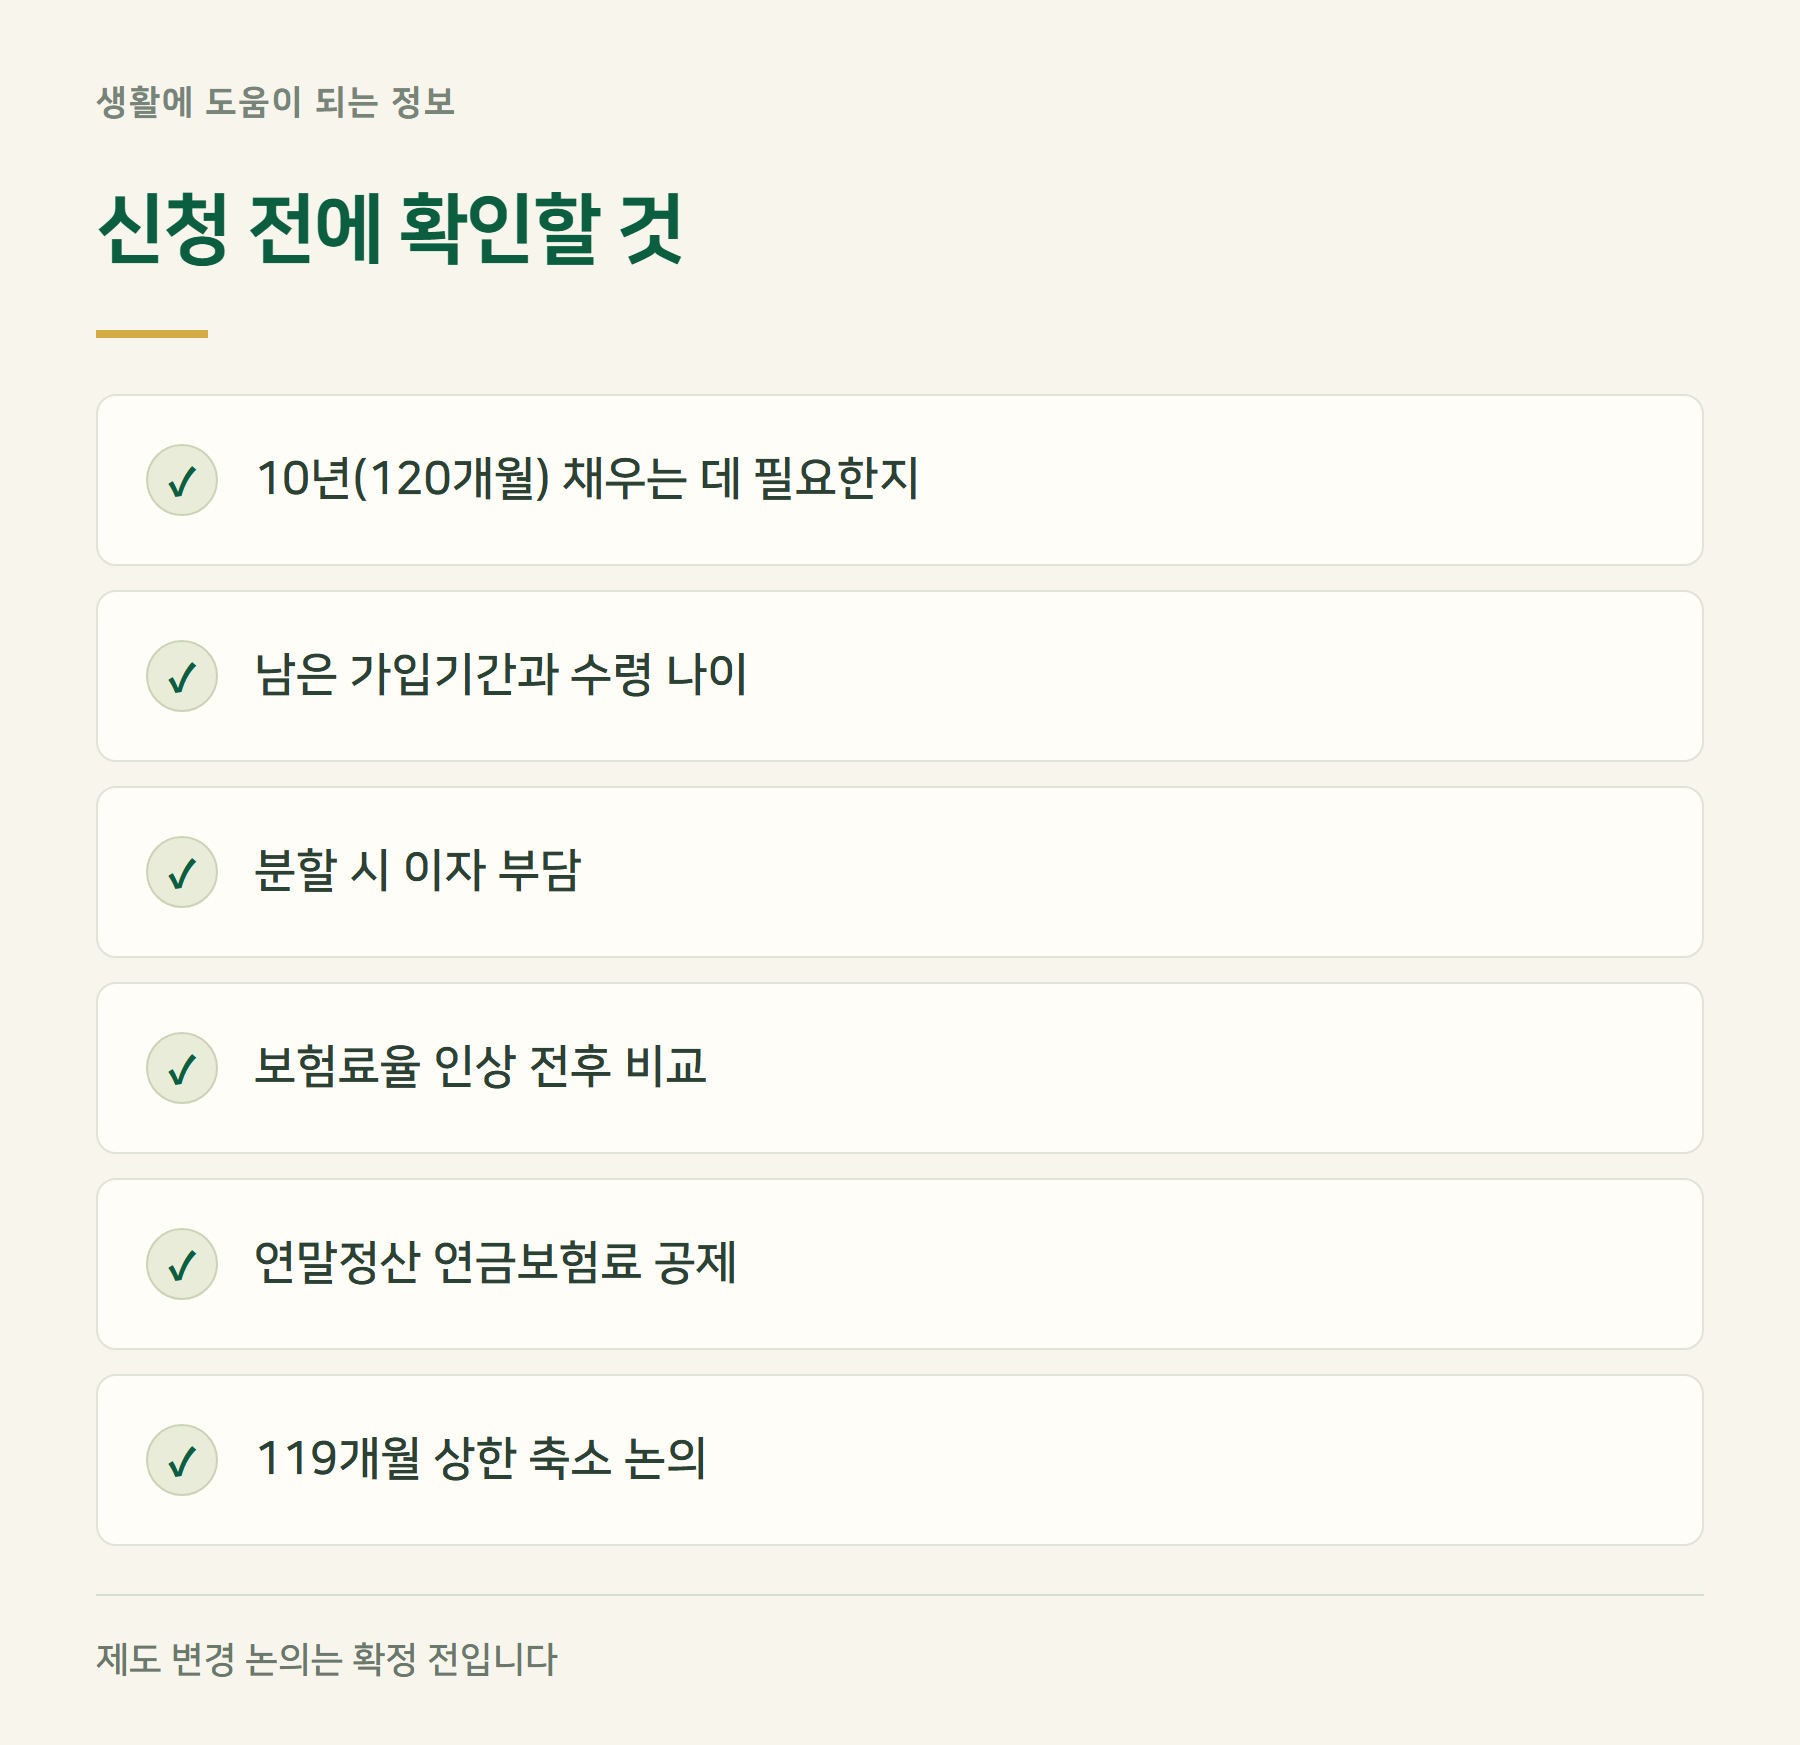
10년을 채우는 데 몇 달이 모자란지, 남은 가입기간과 수령 나이, 분할 이자 부담을 먼저 따져 보세요. 추납 보험료는 낸 해에 연말정산이나 종합소득세에서 연금보험료 공제를 받을 수 있는 것으로 안내됩니다. 119개월 상한을 줄이는 방안은 논의 단계라 확정된 내용은 아닙니다.
자주 묻는 질문
추납하면 연금이 바로 늘어나나요?
추납한 기간만큼 가입기간이 늘어 연금액 계산에 반영됩니다. 수령 전이라면 받을 때부터 적용됩니다.
분할로 내다 멈추면 어떻게 되나요?
실제로 낸 금액에 해당하는 기간만 인정되는 것이 원칙입니다. 공단에 확인하세요.
이미 연금을 받고 있어도 되나요?
추납은 가입 중일 때 신청하는 제도입니다. 수급자는 해당 여부를 공단에 문의하세요.
반환일시금을 받았던 기간은요?
반환일시금은 반납 제도로 다시 가입기간을 되살리는 방식이라 추납과 다릅니다.
10년을 못 채우면 낸 돈은 어떻게 되나요?
가입기간이 10년 미만인 채로 60세가 되거나 사망·국외 이주하면 반환일시금으로 돌려받습니다. 연금으로 받으려면 부족한 기간을 추납이나 임의계속가입으로 채워야 합니다.
임의가입자도 연말정산 공제가 되나요?
공제 자체는 가능하지만 낼 소득세가 없다면 실제로 돌려받는 돈은 없습니다.
추납하려면 어디에 전화하나요?
국민연금공단 고객센터 1355에서 추납 가능 기간과 예상 금액을 안내받을 수 있고, 가까운 지사를 방문해도 됩니다.
추납 신청이 요즘 많이 늘었나요?
2025년 추납 신청은 24만 4,329건으로 2023년보다 약 2.8배 많았습니다. 보험료율 인상을 앞두고 미리 채우려는 수요가 늘어난 것으로 보도됐습니다.
함께 보면 좋은 글
· 국민연금 임의가입 2026 — 월 9만원대·전업주부·10년
출처
출처: 국민연금공단 추후납부 안내 · 정책브리핑 연금개혁 시행 안내 · 추납 신청 증가 보도
확인 기준 2026년 9월 30일. 추납 금액과 연금 증가액은 설명을 위한 예시이며 실제 금액은 국민연금공단 산정에 따릅니다. 제도 변경 논의는 확정 전입니다.