
만 65세가 되면 가장 먼저 챙길 돈이 기초연금입니다. 소득과 재산이 기준 아래면 매달 25일 통장에 들어오는데, 신청하지 않으면 한 푼도 나오지 않고 지난 달치를 소급해 주지도 않습니다.
2026년 기초연금은 혼자 받으면 월 최대 34만 9,700원, 부부가 함께 받으면 월 최대 55만 9,520원이고, 선정기준액은 단독 월 247만원, 부부 월 395만 2천원입니다. 수급자격과 소득인정액 계산, 신청 방법, 내년 개편안까지 정리합니다.
기초연금 금액은 얼마인가요?
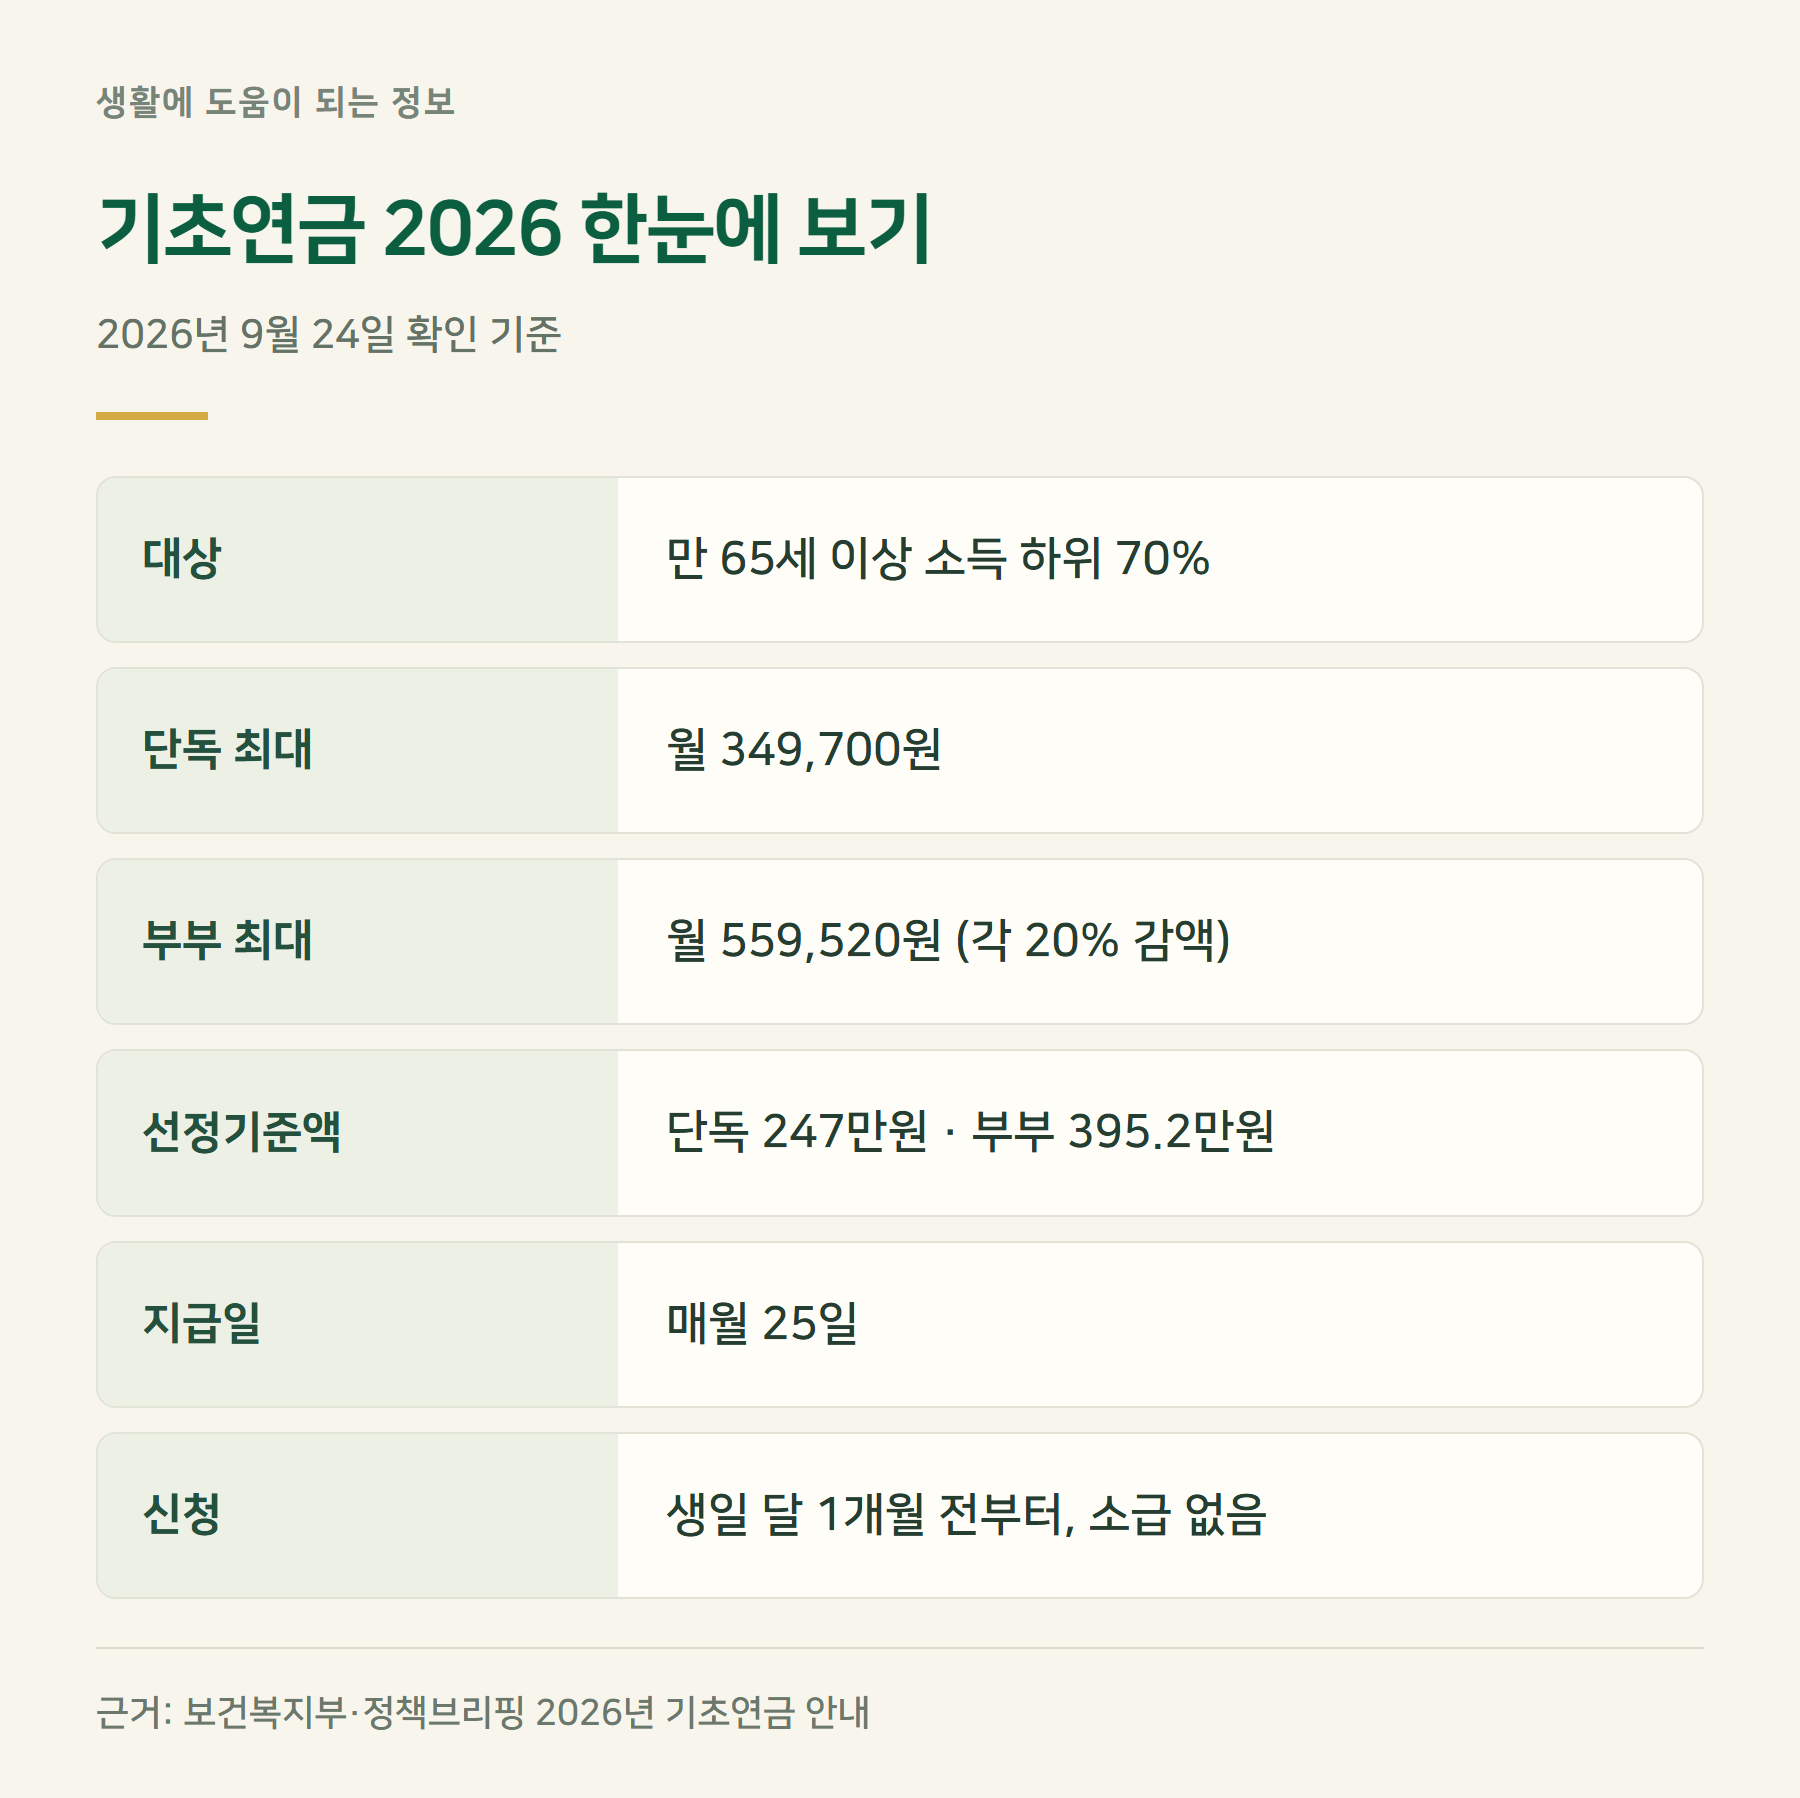
기초연금은 만 65세 이상 가운데 소득인정액이 하위 70% 안에 드는 분께 드리는 연금입니다. 국민연금처럼 보험료를 낸 대가가 아니라 세금으로 주는 돈이라, 국민연금에 가입한 적이 없어도 받을 수 있습니다.
2026년 기준연금액은 2025년 34만 2,510원에서 물가상승률 2.1%를 반영해 34만 9,700원이 됐습니다. 부부가 모두 받으면 각각 20%씩 줄어 1인 27만 9,760원, 합계 55만 9,520원입니다.
기초연금 수급자격은 어떻게 되나요?
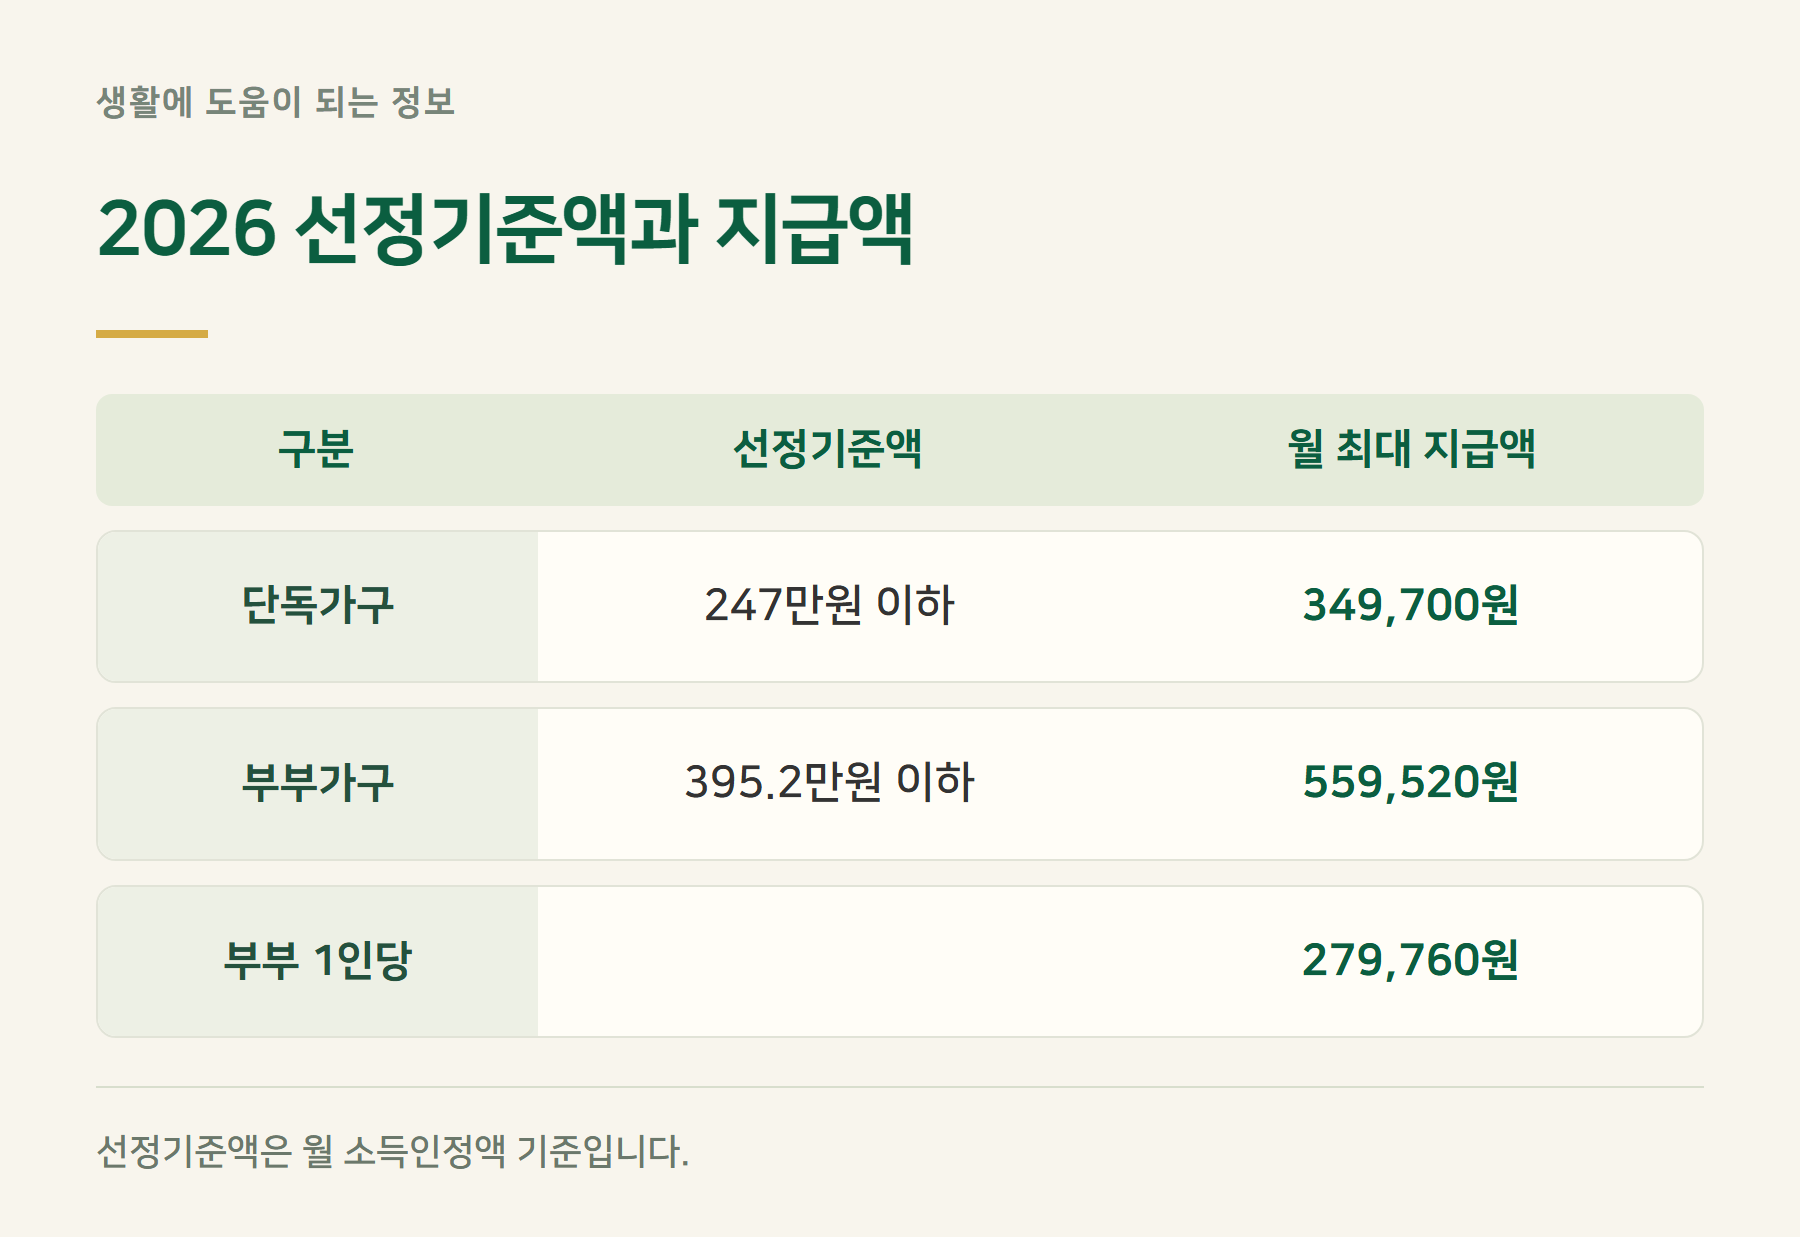
| 구분 | 선정기준액 (월 소득인정액) | 월 최대 지급액 |
|---|---|---|
| 단독가구 | 247만원 이하 | 349,700원 |
| 부부가구 | 395만 2천원 이하 | 559,520원 (1인 279,760원) |
나이는 만 65세 이상이고 국내에 주소를 둬야 합니다. 2026년에 새로 대상이 되는 분은 1961년생입니다. 공무원·사학·군인·별정우체국 연금을 받는 분과 그 배우자는 원칙적으로 대상에서 빠집니다.
기초연금 소득인정액 계산은 어떻게 하나요?

소득인정액은 월 소득평가액에 재산을 소득으로 바꾼 금액을 더한 값입니다. 일해서 버는 근로소득은 먼저 116만원을 빼고 남은 금액에서 30%를 더 빼 주는 것으로 안내됩니다. 월 150만원을 벌면 34만원의 70%인 23만 8천원만 소득으로 잡히는 식입니다. 국민연금이나 이자처럼 근로소득이 아닌 소득은 그대로 들어갑니다.
재산은 사는 지역에 따라 기본재산액을 빼고 계산합니다. 안내 기준으로 대도시 1억 3,500만원, 중소도시 8,500만원, 농어촌 7,250만원을 빼고, 금융재산은 2,000만원을 추가로 뺍니다. 남은 재산에 연 4%를 곱해 12로 나눈 금액이 월 소득으로 더해집니다. 그래서 소득이 거의 없어도 집값이 높으면 탈락할 수 있고, 반대로 집 한 채만 있고 소득이 적으면 생각보다 쉽게 대상이 됩니다.
고급 자동차나 회원권처럼 소득환산율이 높은 재산은 별도 기준이 적용됩니다. 정확한 금액은 복지로의 기초연금 모의계산에서 확인할 수 있습니다.
국민연금을 받으면 기초연금이 깎이나요?
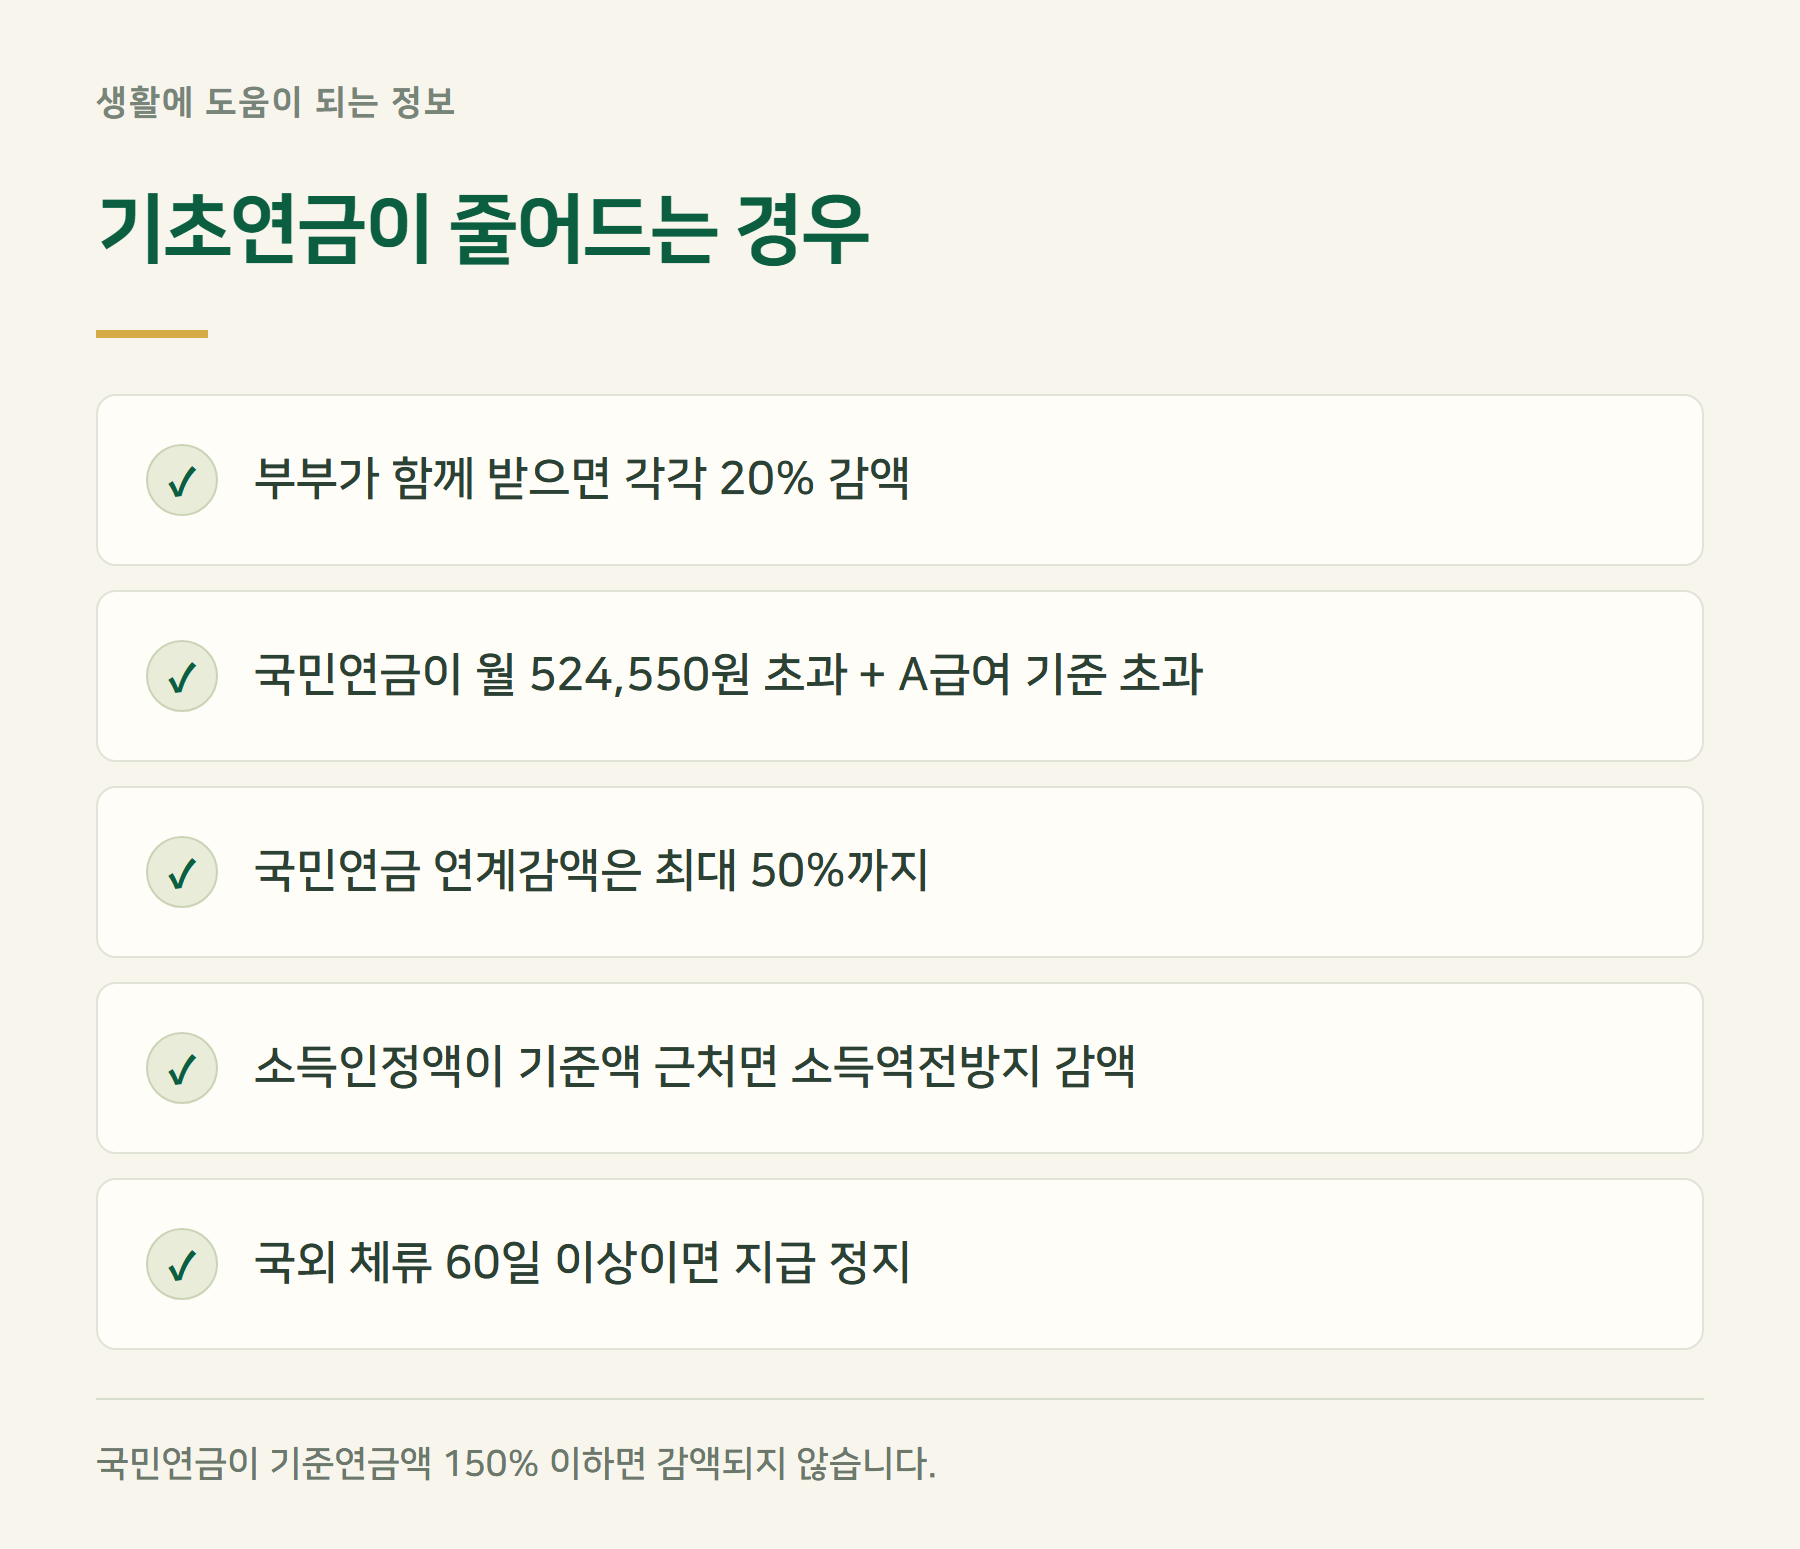
국민연금을 받는다고 모두 깎이는 것은 아닙니다. 국민연금 월 급여액이 기준연금액의 150%인 52만 4,550원 이하라면 기초연금은 그대로 나옵니다. 그보다 많고, 국민연금 가운데 소득재분배 부분인 A급여가 일정 금액을 넘으면 감액되는데 최대 50%까지만 줄어듭니다.
부부가 모두 받을 때 20% 감액, 소득인정액이 선정기준액 근처라 받는 금액을 조정하는 소득역전방지 감액도 따로 있습니다. 감액이 겹치면 실제 금액은 최대치보다 낮아질 수 있습니다.
기초연금 신청 방법과 시기는?
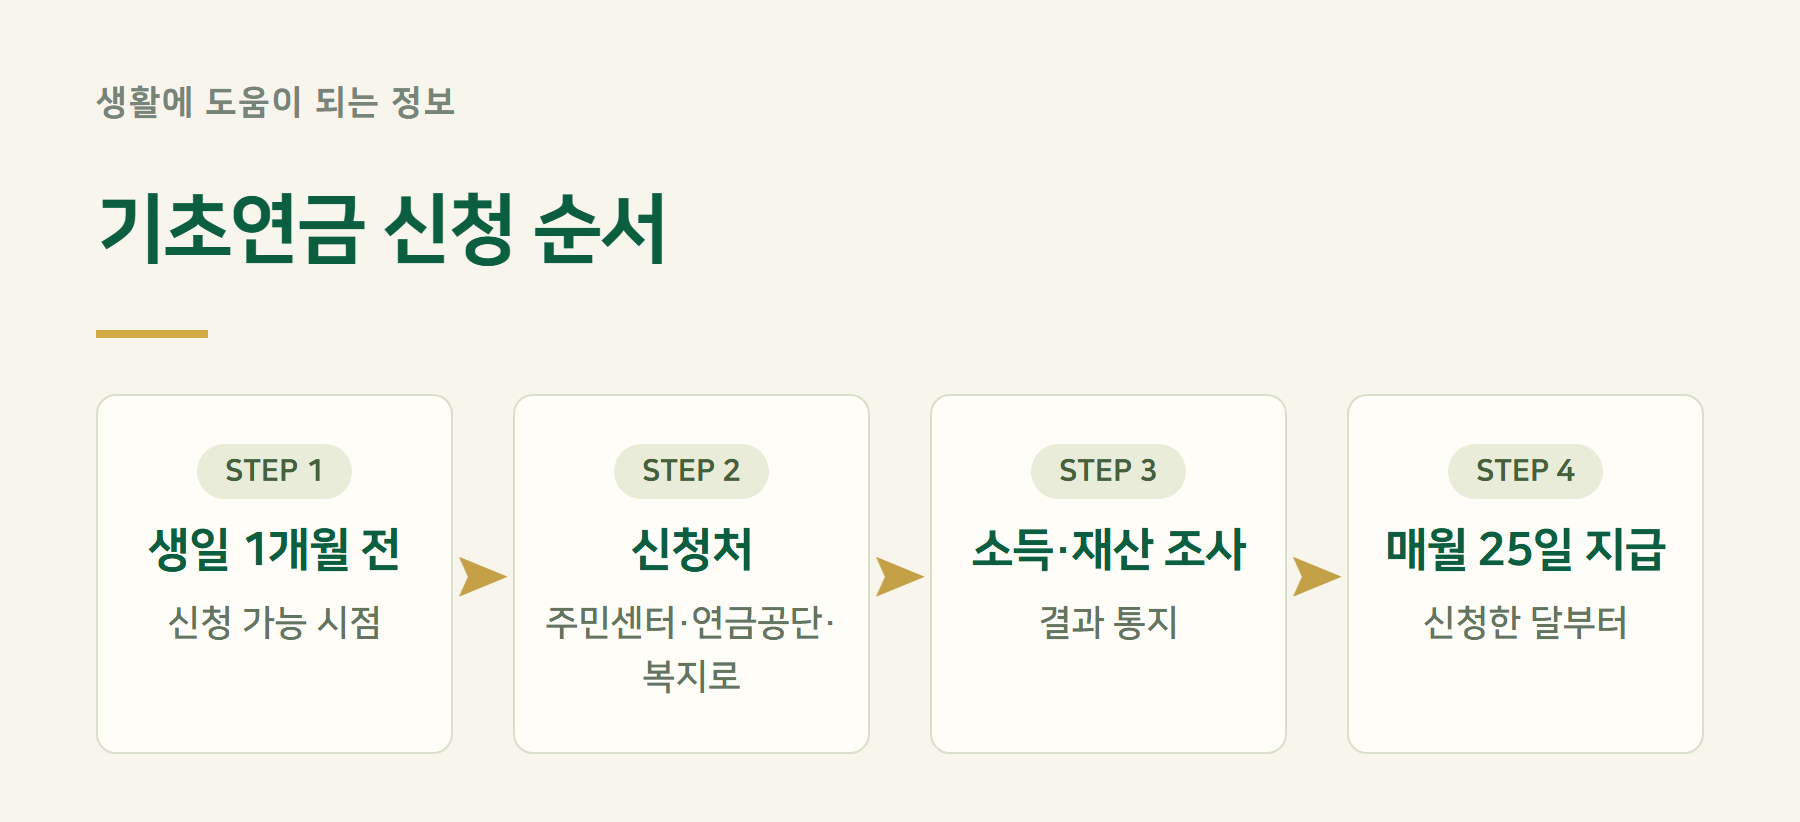
만 65세 생일이 속한 달의 1개월 전부터 신청할 수 있고, 신청한 달부터 지급되며 지난 기간은 소급되지 않습니다. 생일 전에 미리 신청해 두는 것이 한 달이라도 더 받는 방법입니다. 가까운 행정복지센터나 국민연금공단 지사, 복지로 누리집에서 신청하고, 거동이 불편하면 가족이 대신 신청하거나 찾아가는 서비스를 요청할 수 있습니다.
신청 후 소득·재산 조사를 거쳐 결과를 알려 주고, 선정되면 매월 25일에 지급됩니다. 한 번 탈락했더라도 소득이나 재산이 줄면 다시 신청할 수 있습니다.
사례 계산 — 서울 사는 72세 J씨
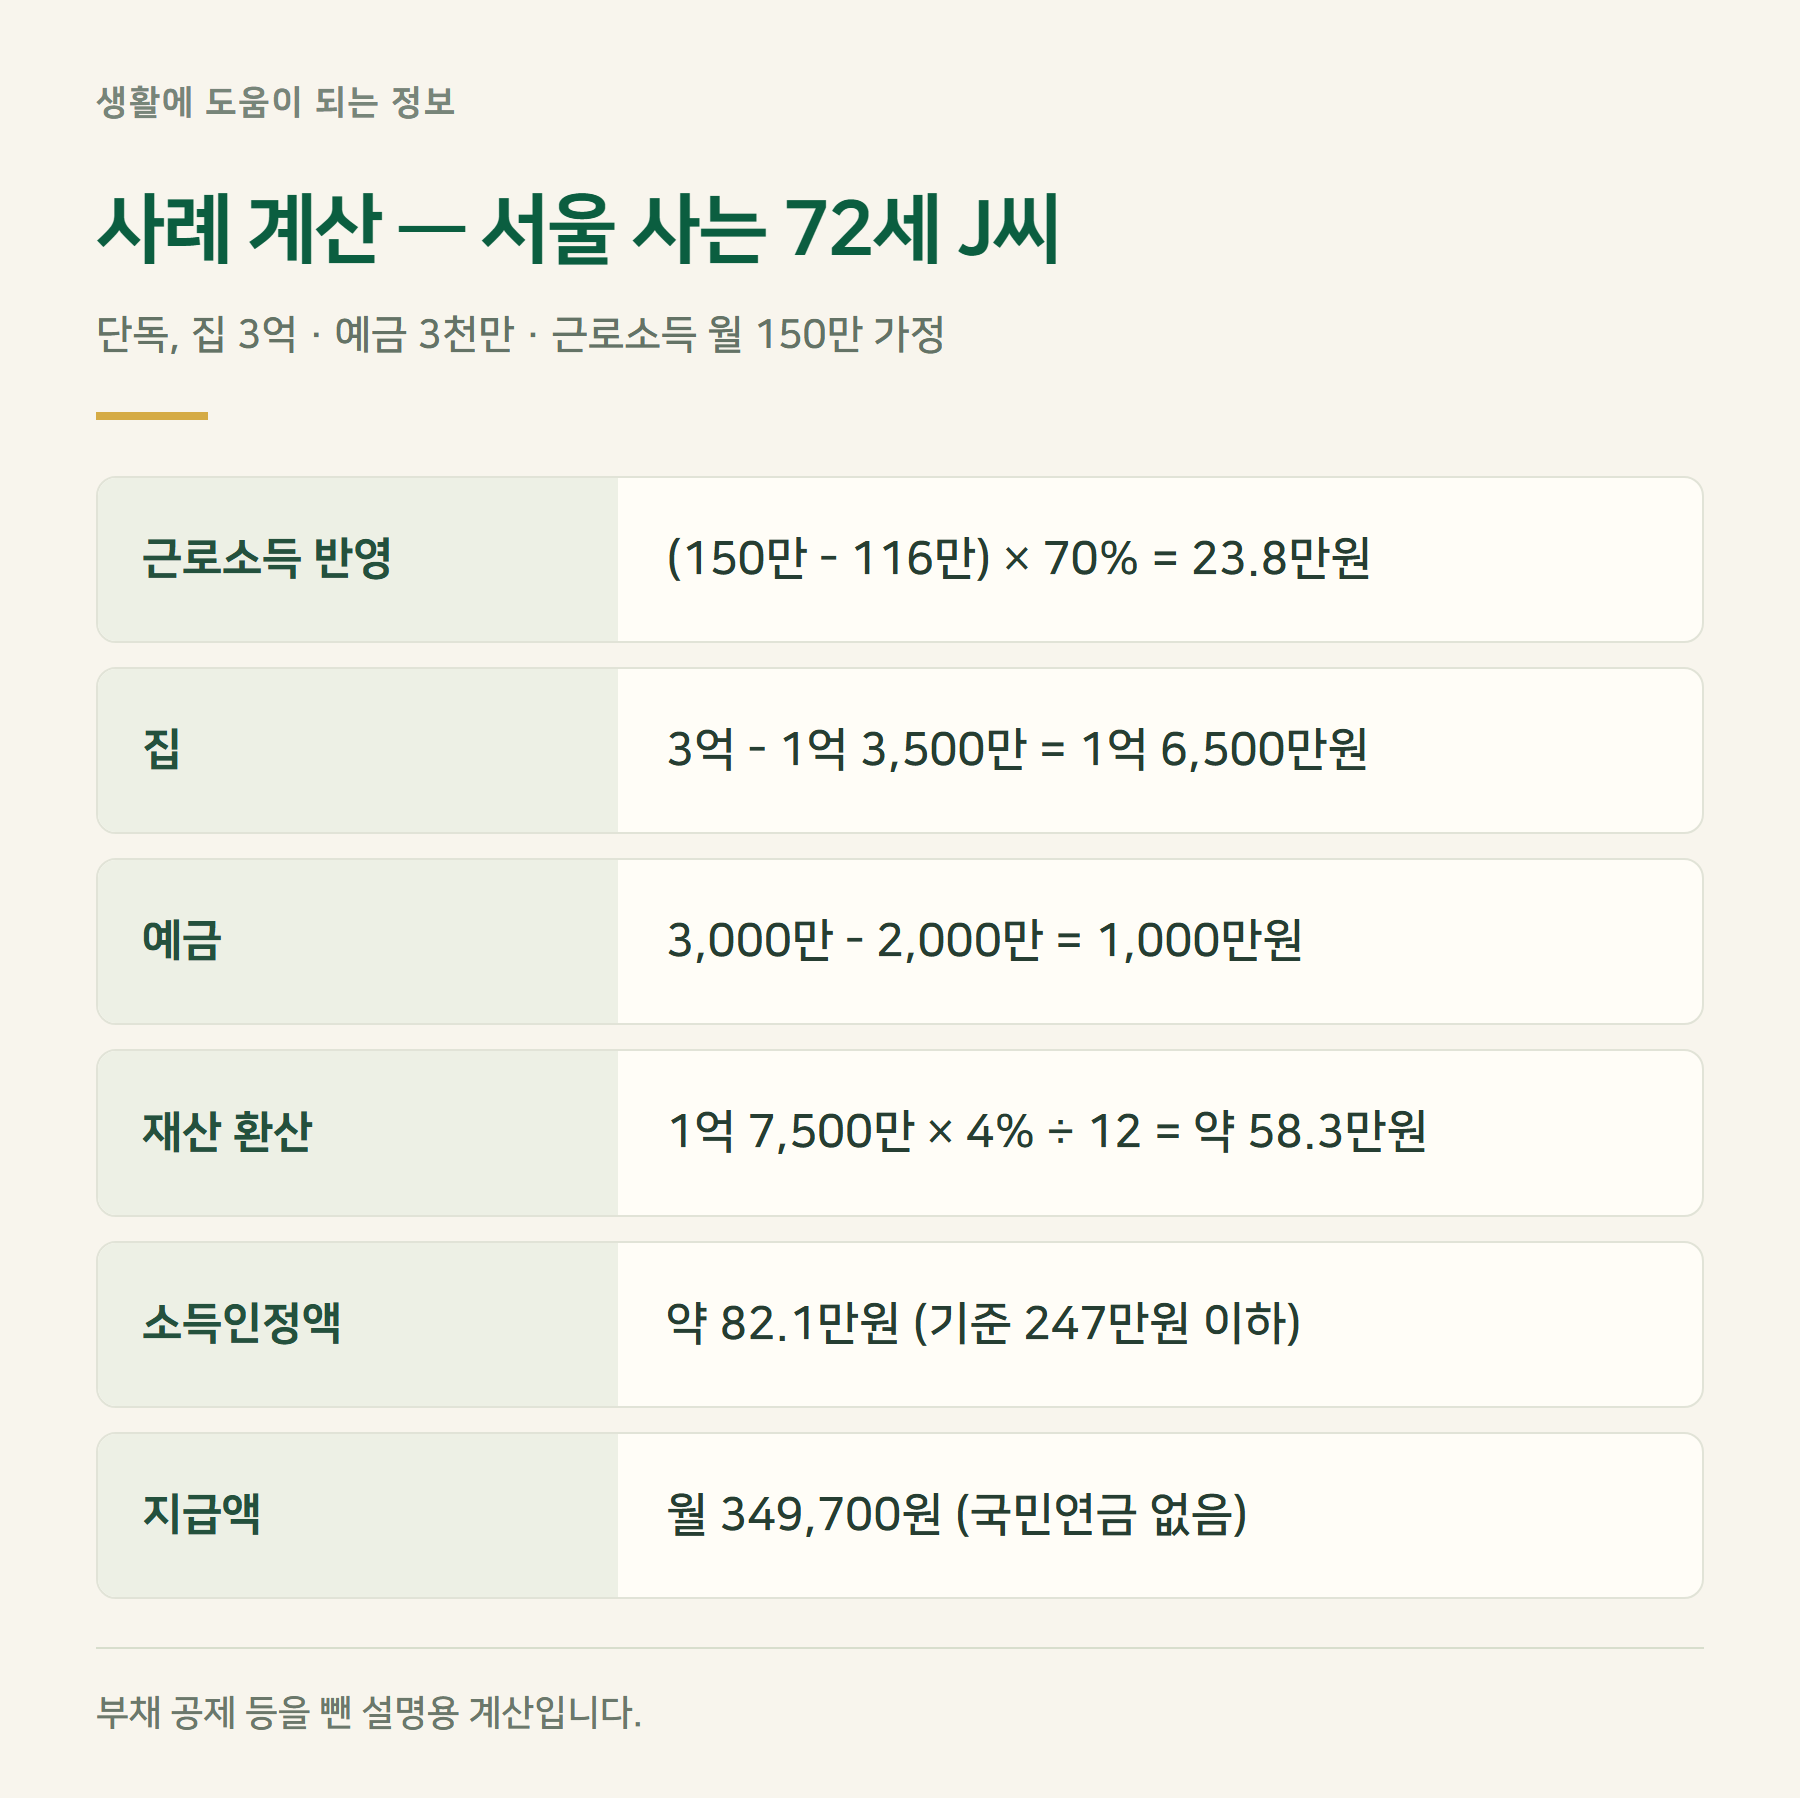
서울에 사는 혼자 사는 72세 J씨가 시가표준액 3억원 집, 예금 3,000만원, 경비 일로 월 150만원을 번다고 가정하겠습니다. 근로소득은 150만원에서 116만원을 뺀 34만원의 70%로 23만 8천원입니다.
재산은 집 3억원에서 대도시 기본재산액 1억 3,500만원을 빼 1억 6,500만원, 예금은 2,000만원을 빼 1,000만원입니다. 합계 1억 7,500만원에 4%를 곱해 12로 나누면 월 약 58만 3천원입니다. 소득인정액은 약 82만 1천원으로 단독 기준 247만원보다 훨씬 낮아 수급 대상이고, 국민연금이 없다면 월 34만 9,700원을 받습니다. 부채 공제 등은 뺀 설명용 계산입니다.
2027년 기초연금 개편안은?
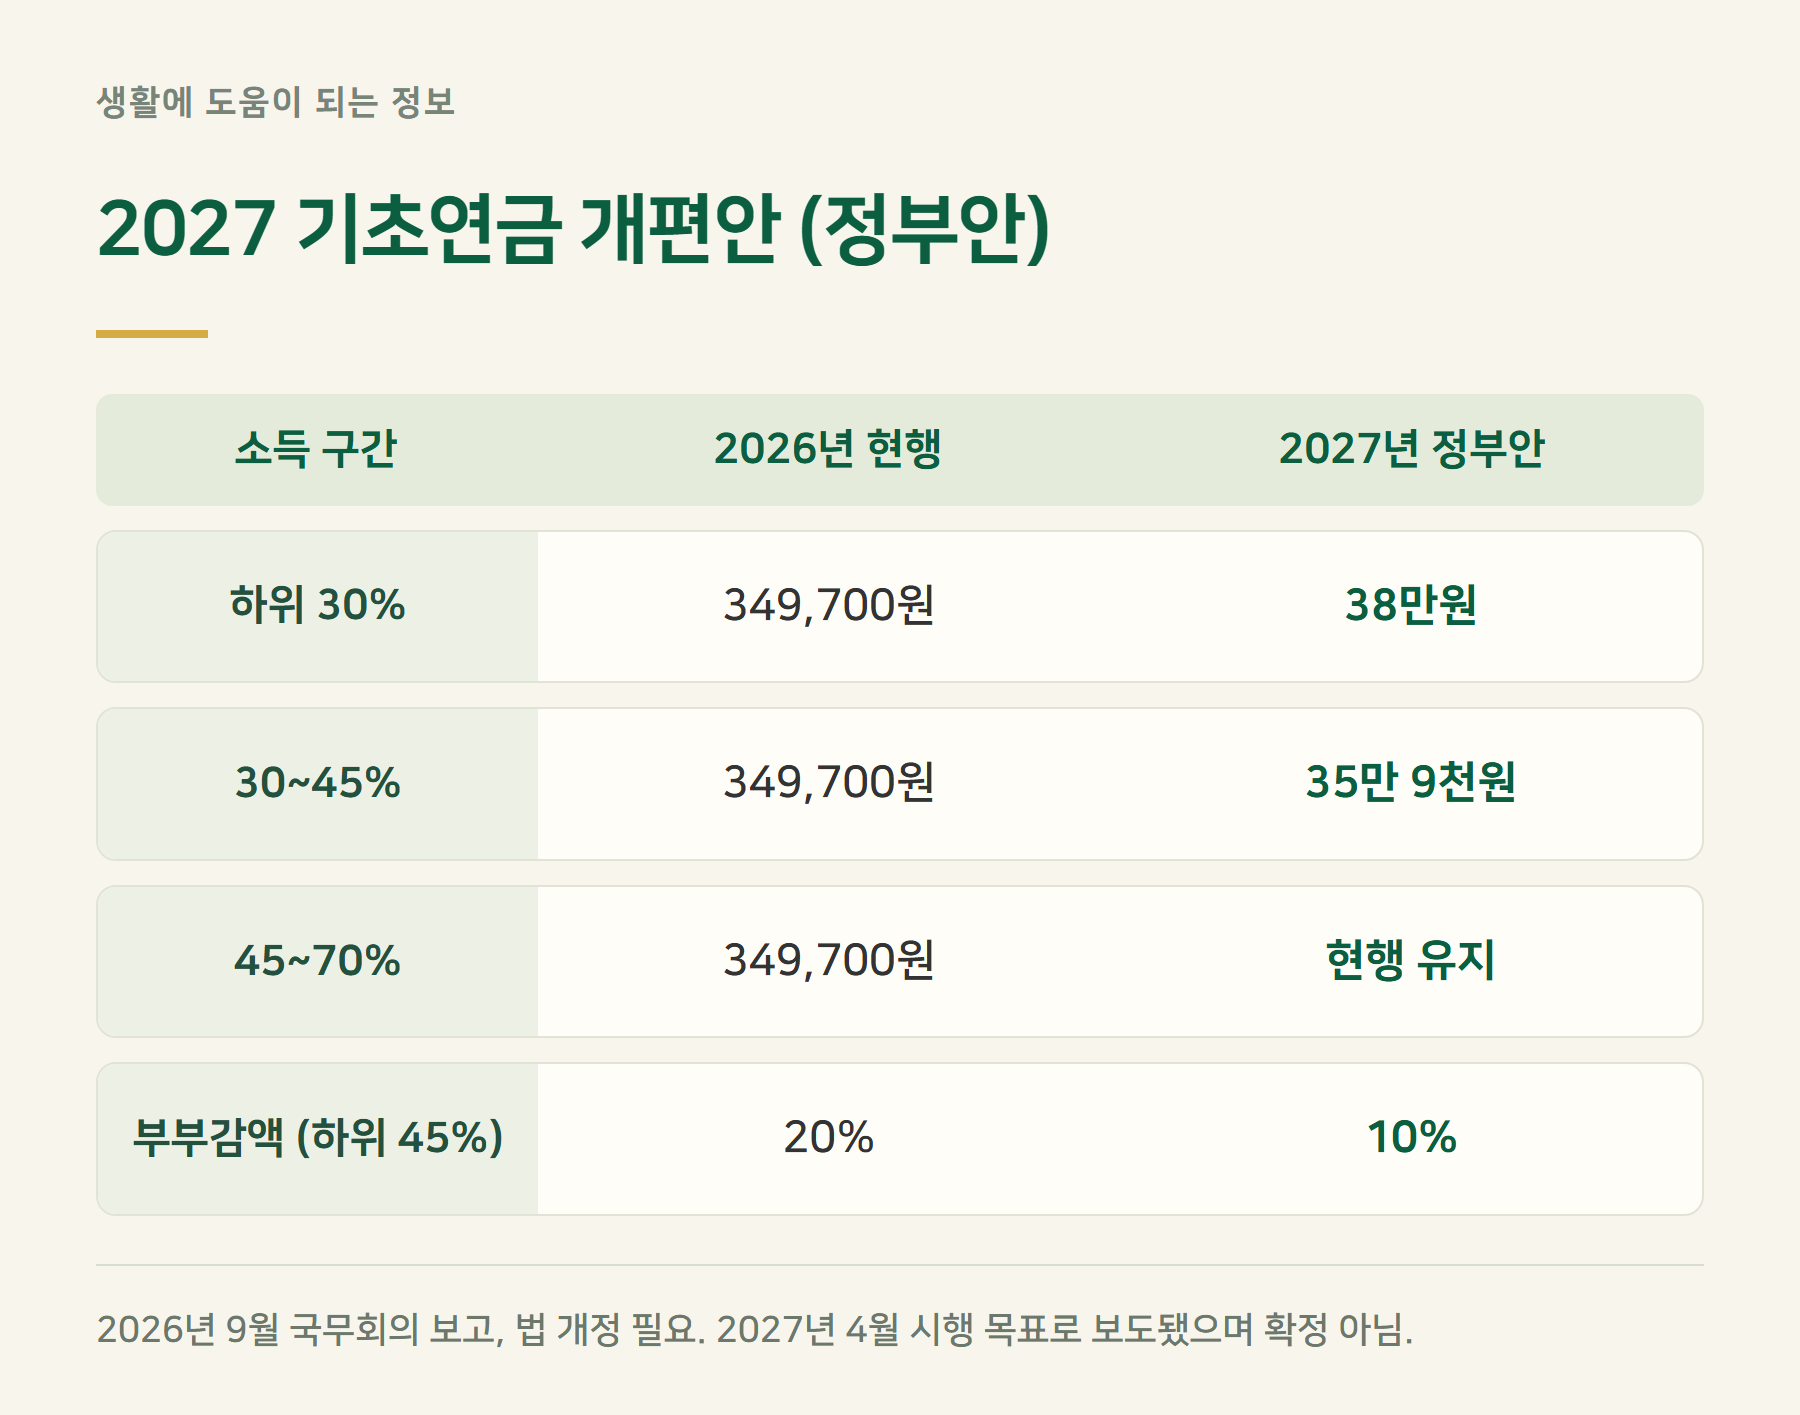
정부는 2026년 9월 국무회의에 저소득 노인 중심으로 기초연금을 올리는 개편안을 보고했습니다. 보도에 따르면 소득 하위 30%는 월 38만원, 30~45%는 35만 9천원으로 올리고, 하위 45% 이하 부부의 감액률을 20%에서 10%로 낮추는 안입니다. 법 개정이 필요해 2027년 4월 시행을 목표로 하는 정부안 단계이며 확정되지 않았습니다. 2026년에는 부부감액 20%가 그대로 적용됩니다.
기초연금과 국민연금 차이는?
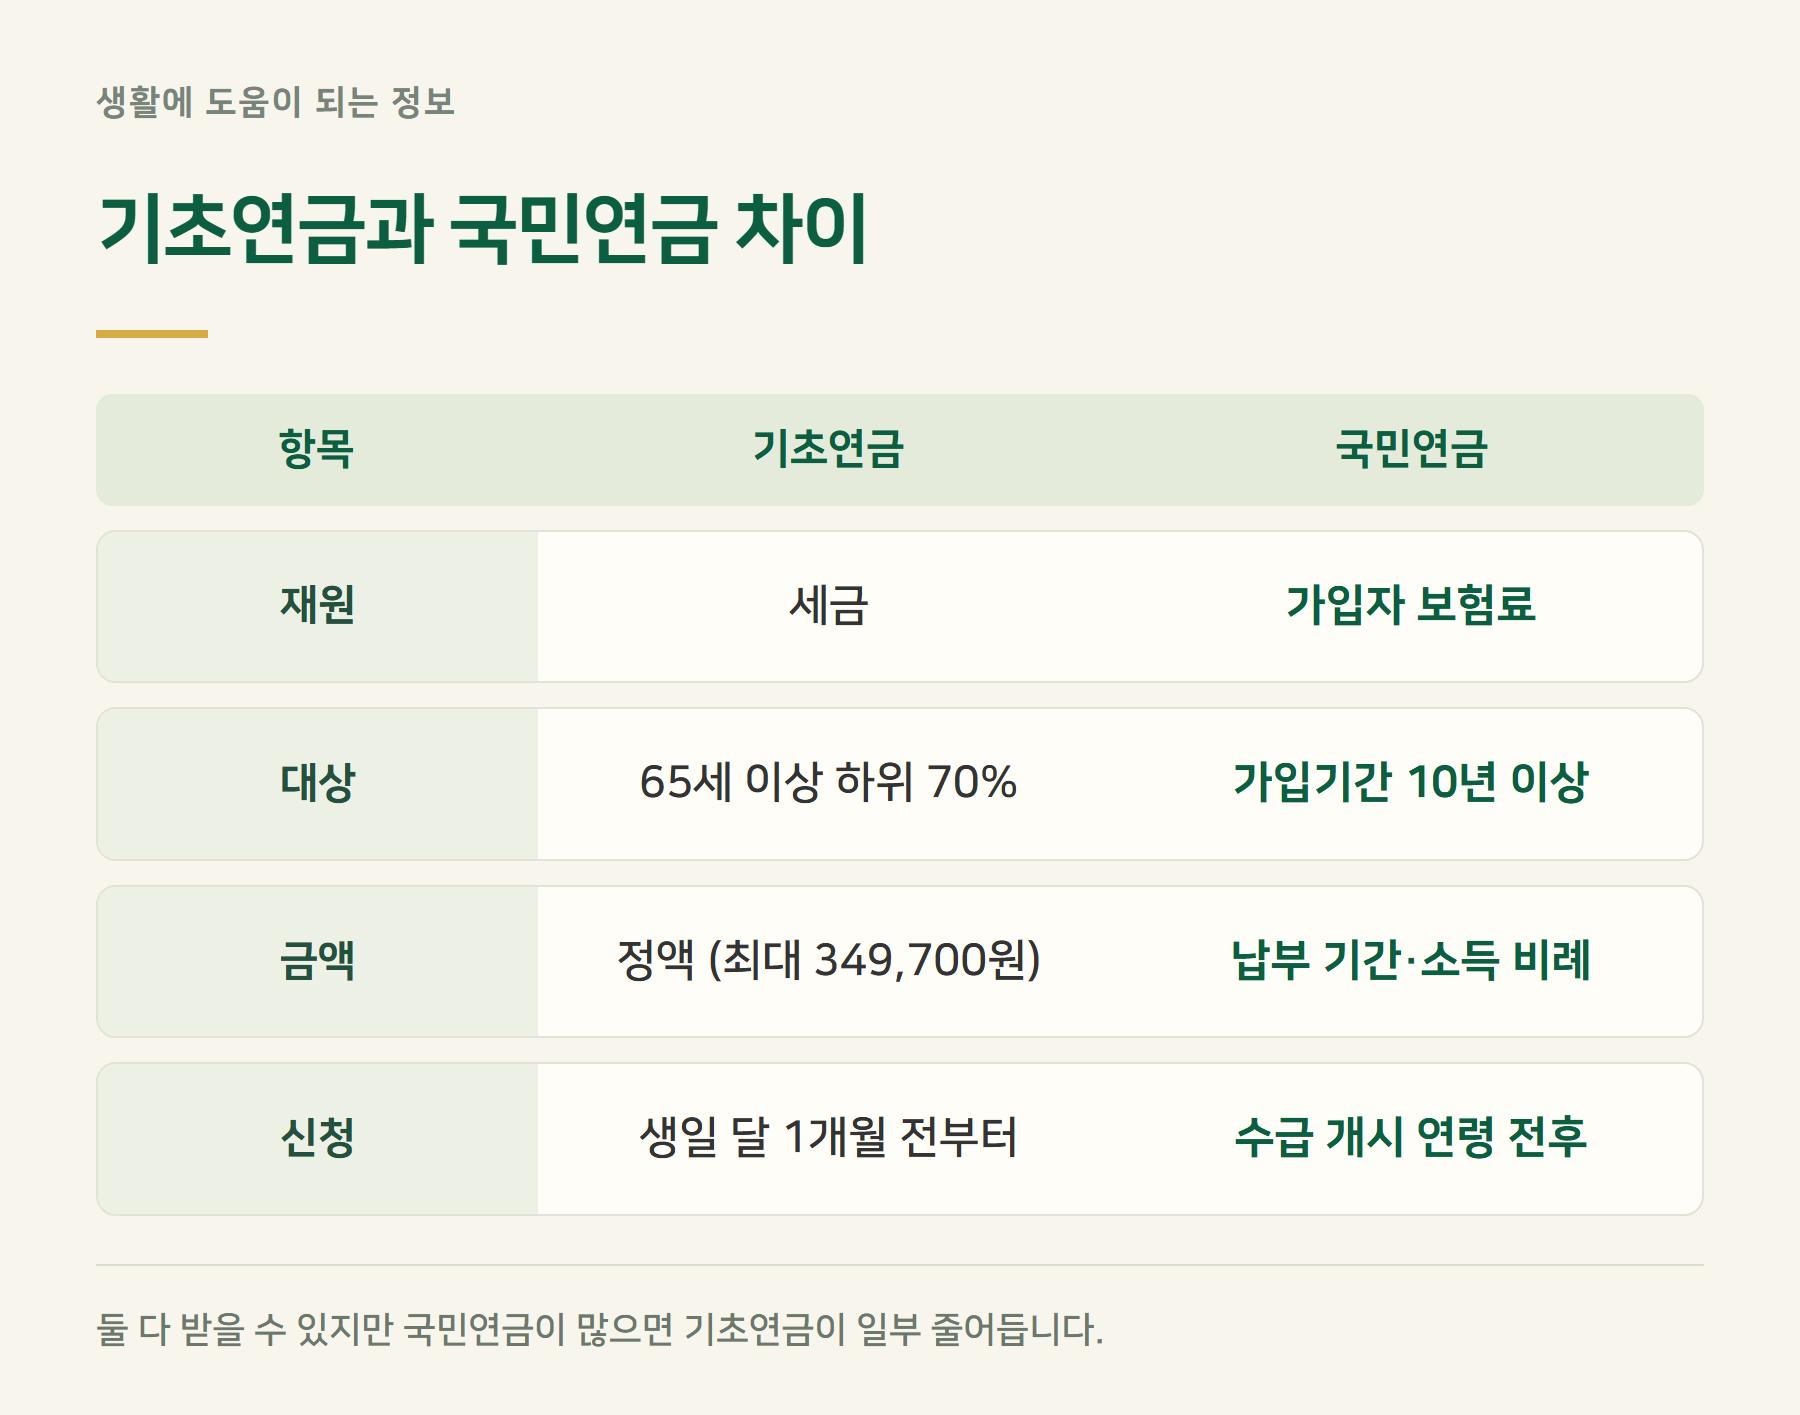
국민연금은 보험료를 낸 기간과 금액에 따라 받는 사회보험이고, 기초연금은 세금으로 소득 하위 70%에게 주는 연금입니다. 둘 다 받을 수 있지만 국민연금이 많으면 기초연금이 일부 줄어듭니다. 기초생활수급자는 기초연금을 받아도 그만큼 생계급여가 줄어드는 구조라 실제 손에 쥐는 돈은 달라질 수 있습니다.
자주 묻는 질문
자녀가 부자면 못 받나요?
기초연금은 자녀 소득을 보지 않습니다. 본인과 배우자의 소득·재산만 따집니다.
자녀 명의 집에 무료로 살면요?
무료 임차로 보아 일정 금액이 소득으로 잡힐 수 있습니다. 정확한 반영은 주민센터 조사에서 정해집니다.
일을 계속하면 끊기나요?
근로소득은 116만원 공제와 30% 추가 공제를 거쳐 반영되므로 월급이 있어도 기준 안이면 계속 받습니다.
해외에 오래 나가 있으면요?
국외 체류가 60일 이상 이어지면 그 기간은 지급이 정지됩니다.
작년에 탈락했는데 다시 신청해도 되나요?
됩니다. 기준액은 해마다 오르고 재산 평가도 바뀌므로 다시 신청해 볼 만합니다.
금액과 기준은 매년 바뀝니다. 본인에게 해당하는지는 국민연금공단 1355나 보건복지상담센터 129에서 한 번 더 확인하시기 바랍니다.
함께 보면 좋은 글
출처
출처: 정책브리핑 2026년 기초연금 인상 · 보건복지부 2026년 기초연금 선정기준액 · 찾기쉬운 생활법령 기초연금 · 뉴시스 기초연금 개편안 보도
확인 기준 2026년 9월 24일. 사례 계산은 설명을 위한 가정입니다. 문의는 국민연금공단 1355로 하시기 바랍니다.