한동안 2%대에 머물던 정기예금 금리가 다시 올랐습니다. 한국은행이 7월과 8월 기준금리를 연달아 올려 연 3.00%가 됐고, 9월 한 달 동안 5대 시중은행이 모두 예금 금리를 올렸습니다. 작년 이맘때 5대 은행 1년 평균이 2.53%였던 것과 비교하면 1%p 가까이 높습니다.
2026년 9월 말 보도 기준 5대 은행 1년 정기예금은 연 3.4~3.5%, 인터넷은행은 3.6~3.7%, 일부 저축은행과 지방은행 특판은 연 4%를 넘었습니다. 어디에 얼마를 넣어야 이자를 더 받는지, 세금과 예금자보호까지 계산해 정리합니다.
정기예금 금리, 지금 얼마인가요?
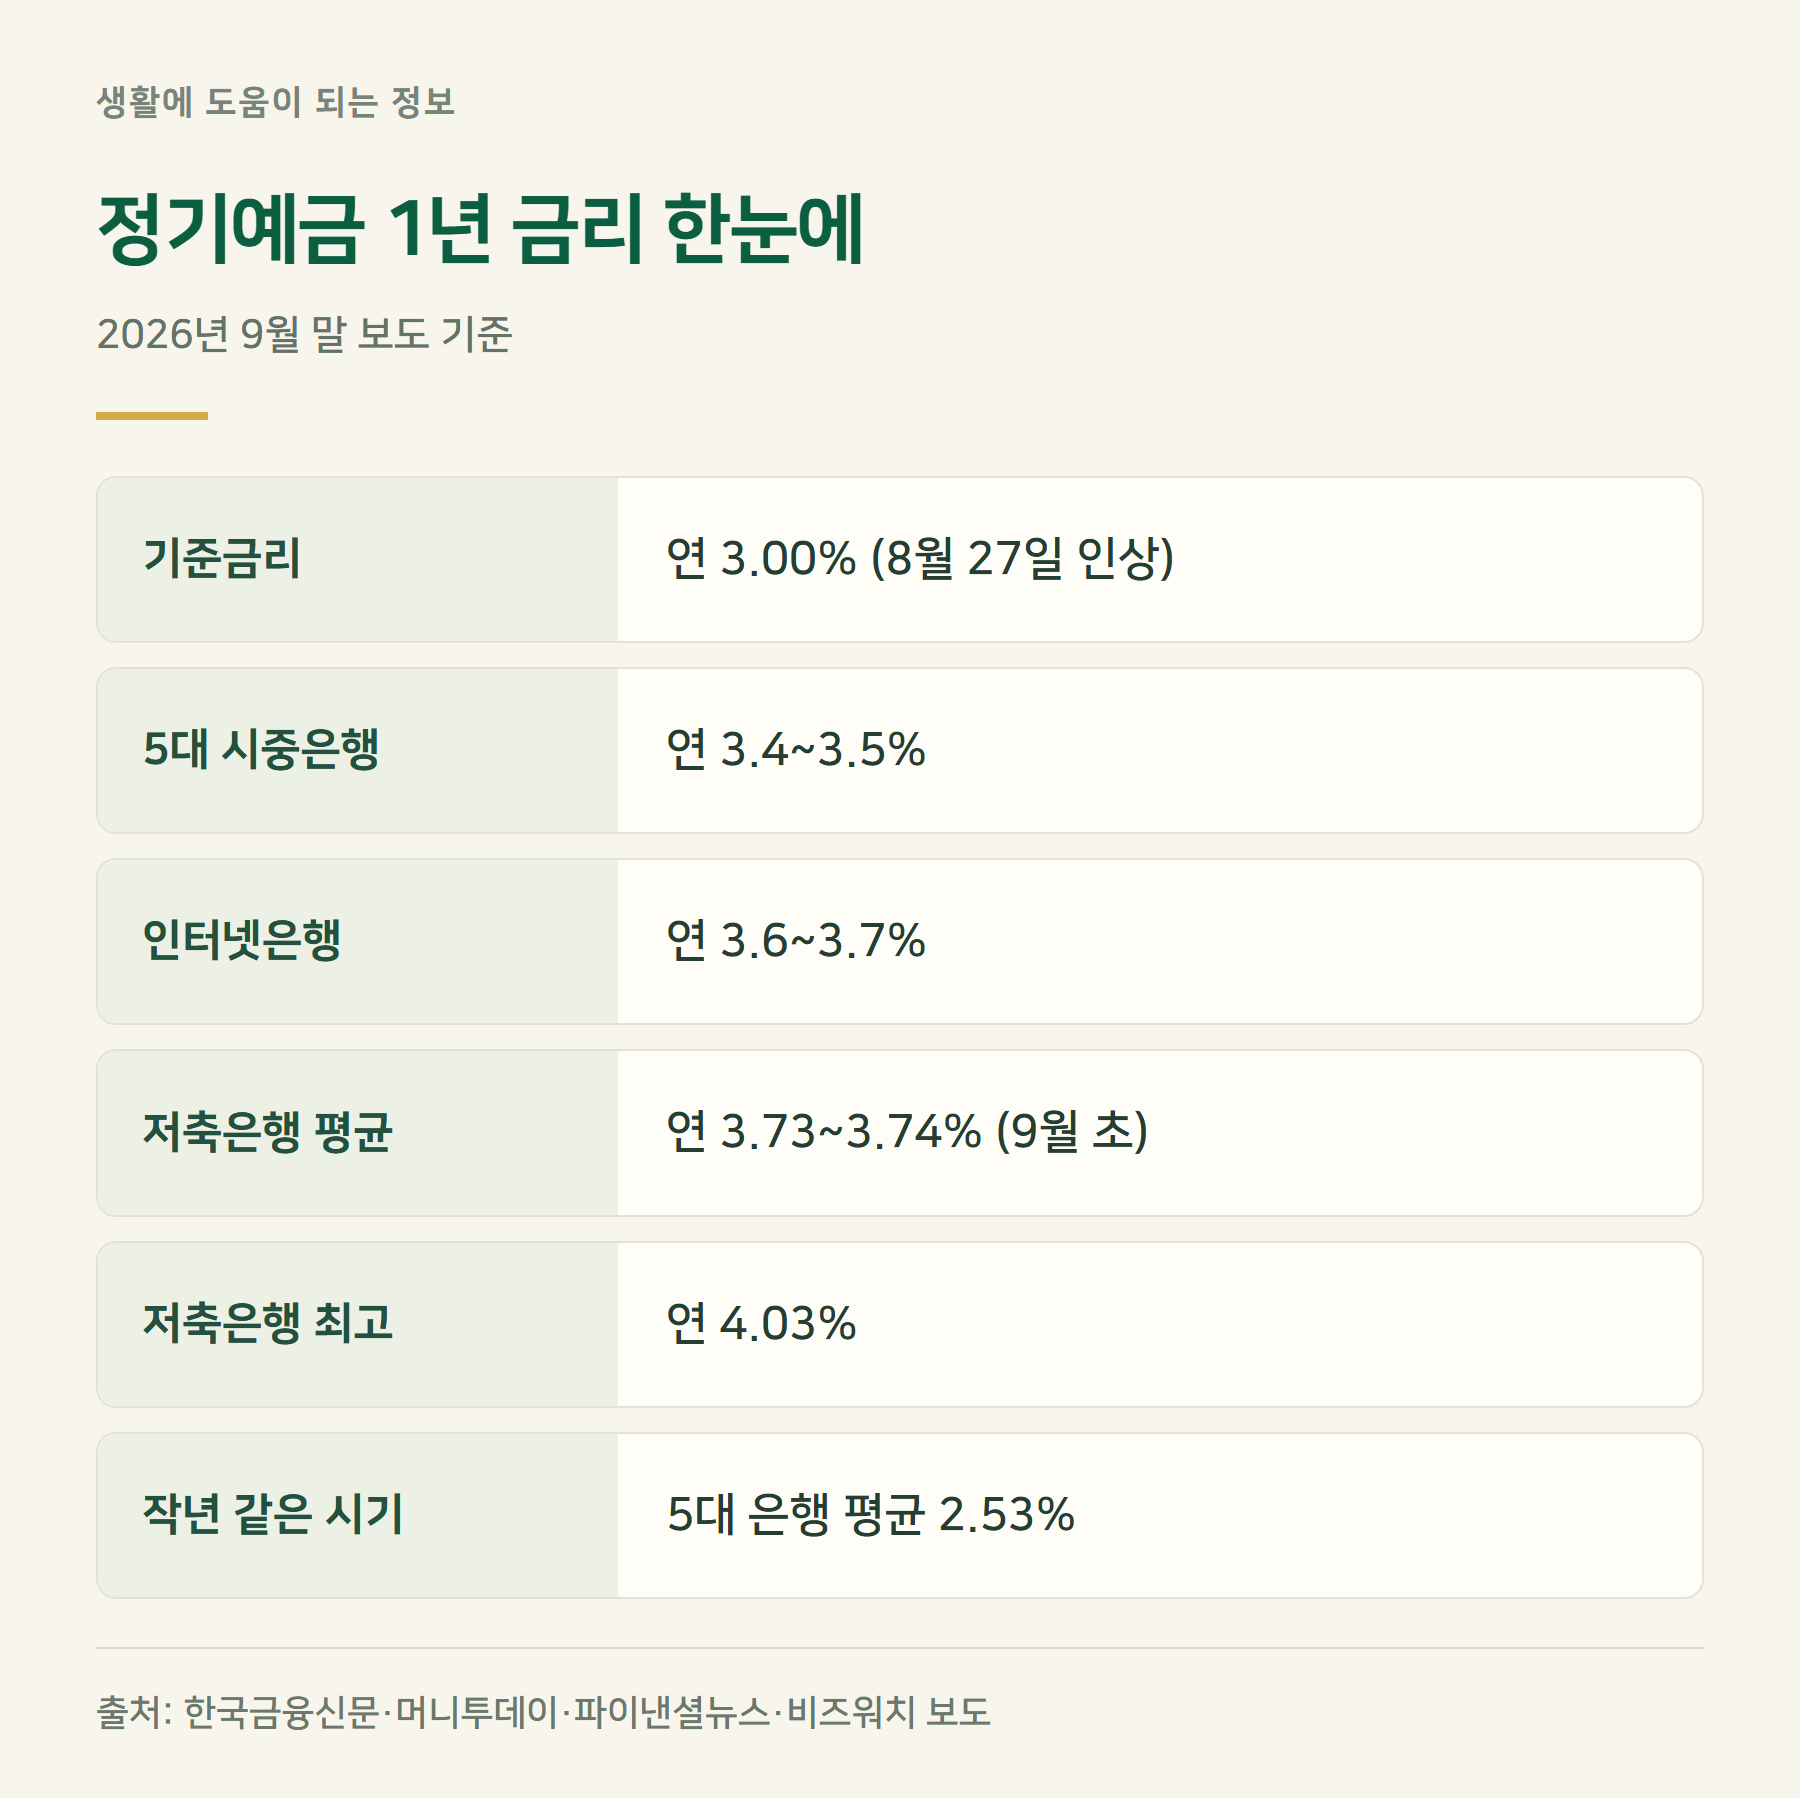
2026년 8월 27일 금융통화위원회가 기준금리를 연 2.75%에서 3.00%로 올렸습니다. 7월에 이은 두 번째 인상입니다. 은행채 1년물 금리가 9월 28일 연 4.174%까지 오르면서 은행이 돈을 모으는 비용도 커졌고, 그만큼 예금 금리가 따라 올랐습니다. 다음 금통위를 앞두고 시장에서는 추가 인상 가능성도 거론됩니다(보도 기준).
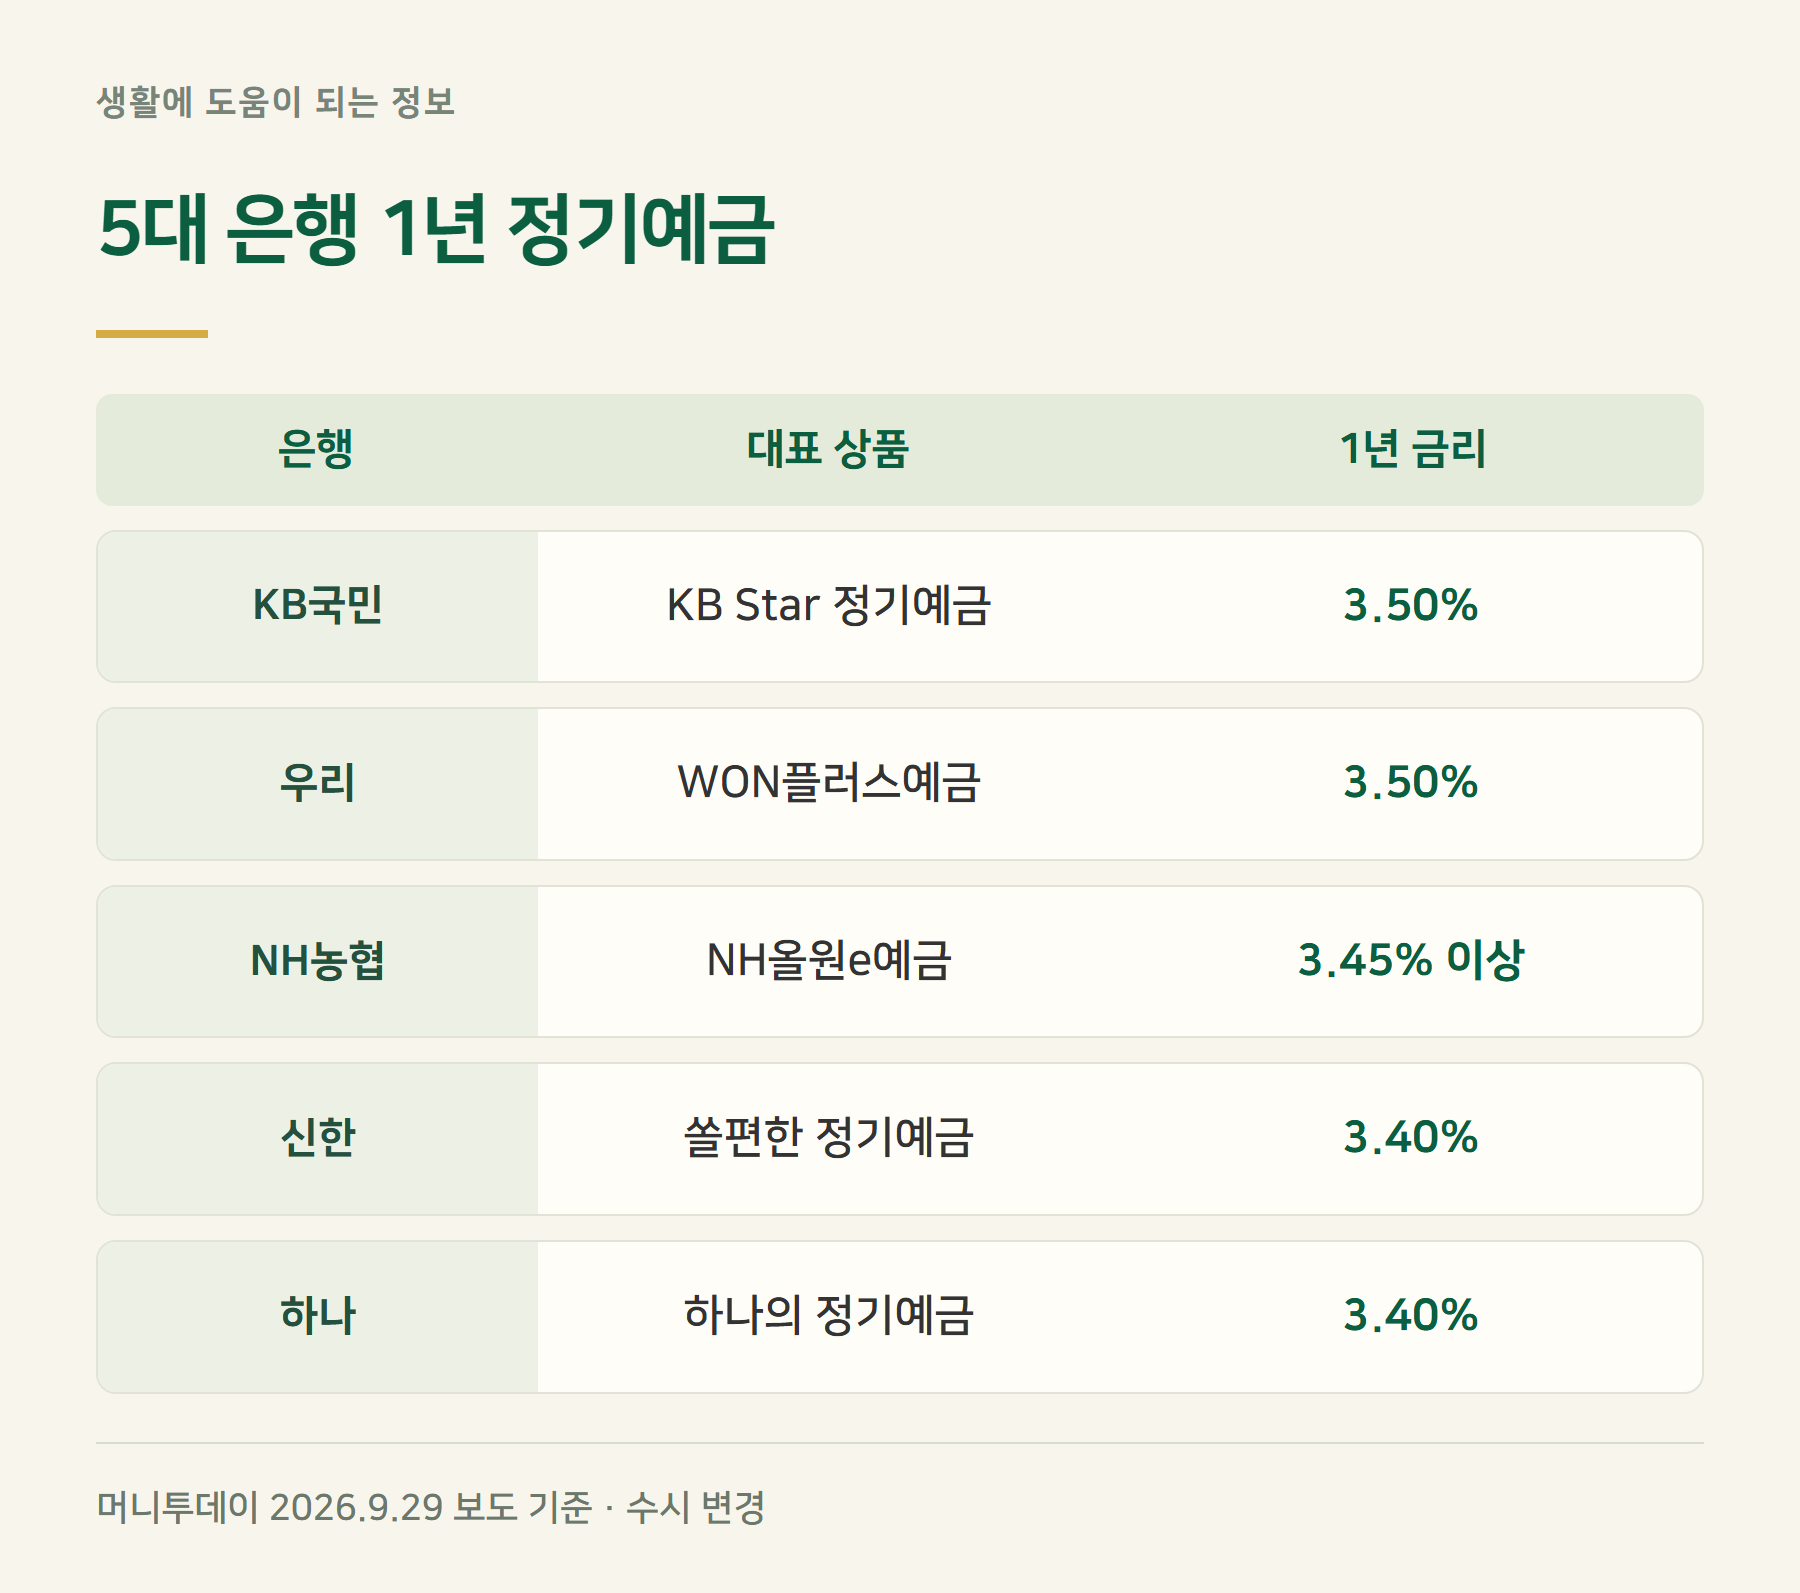
시중은행 정기예금 금리 비교 (1년)
| 은행 | 대표 상품 | 1년 금리 |
|---|---|---|
| KB국민 | KB Star 정기예금 | 연 3.50% |
| 우리 | WON플러스예금 | 연 3.50% |
| NH농협 | NH올원e예금 | 연 3.45% 이상 |
| 신한 | 쏠편한 정기예금 | 연 3.40% |
| 하나 | 하나의 정기예금 | 연 3.40% |
2026년 9월 29일 보도 기준 최고금리입니다. 우대조건을 채워야 나오는 금리가 섞여 있고, 은행이 수시로 바꾸므로 가입 직전 은행 앱에서 다시 확인해야 합니다. 은행연합회가 집계한 18개 은행 1년 평균은 연 3.42%로 보도됐습니다.
정기예금 금리 높은 곳은 어디인가요? (특판예금·저축은행)
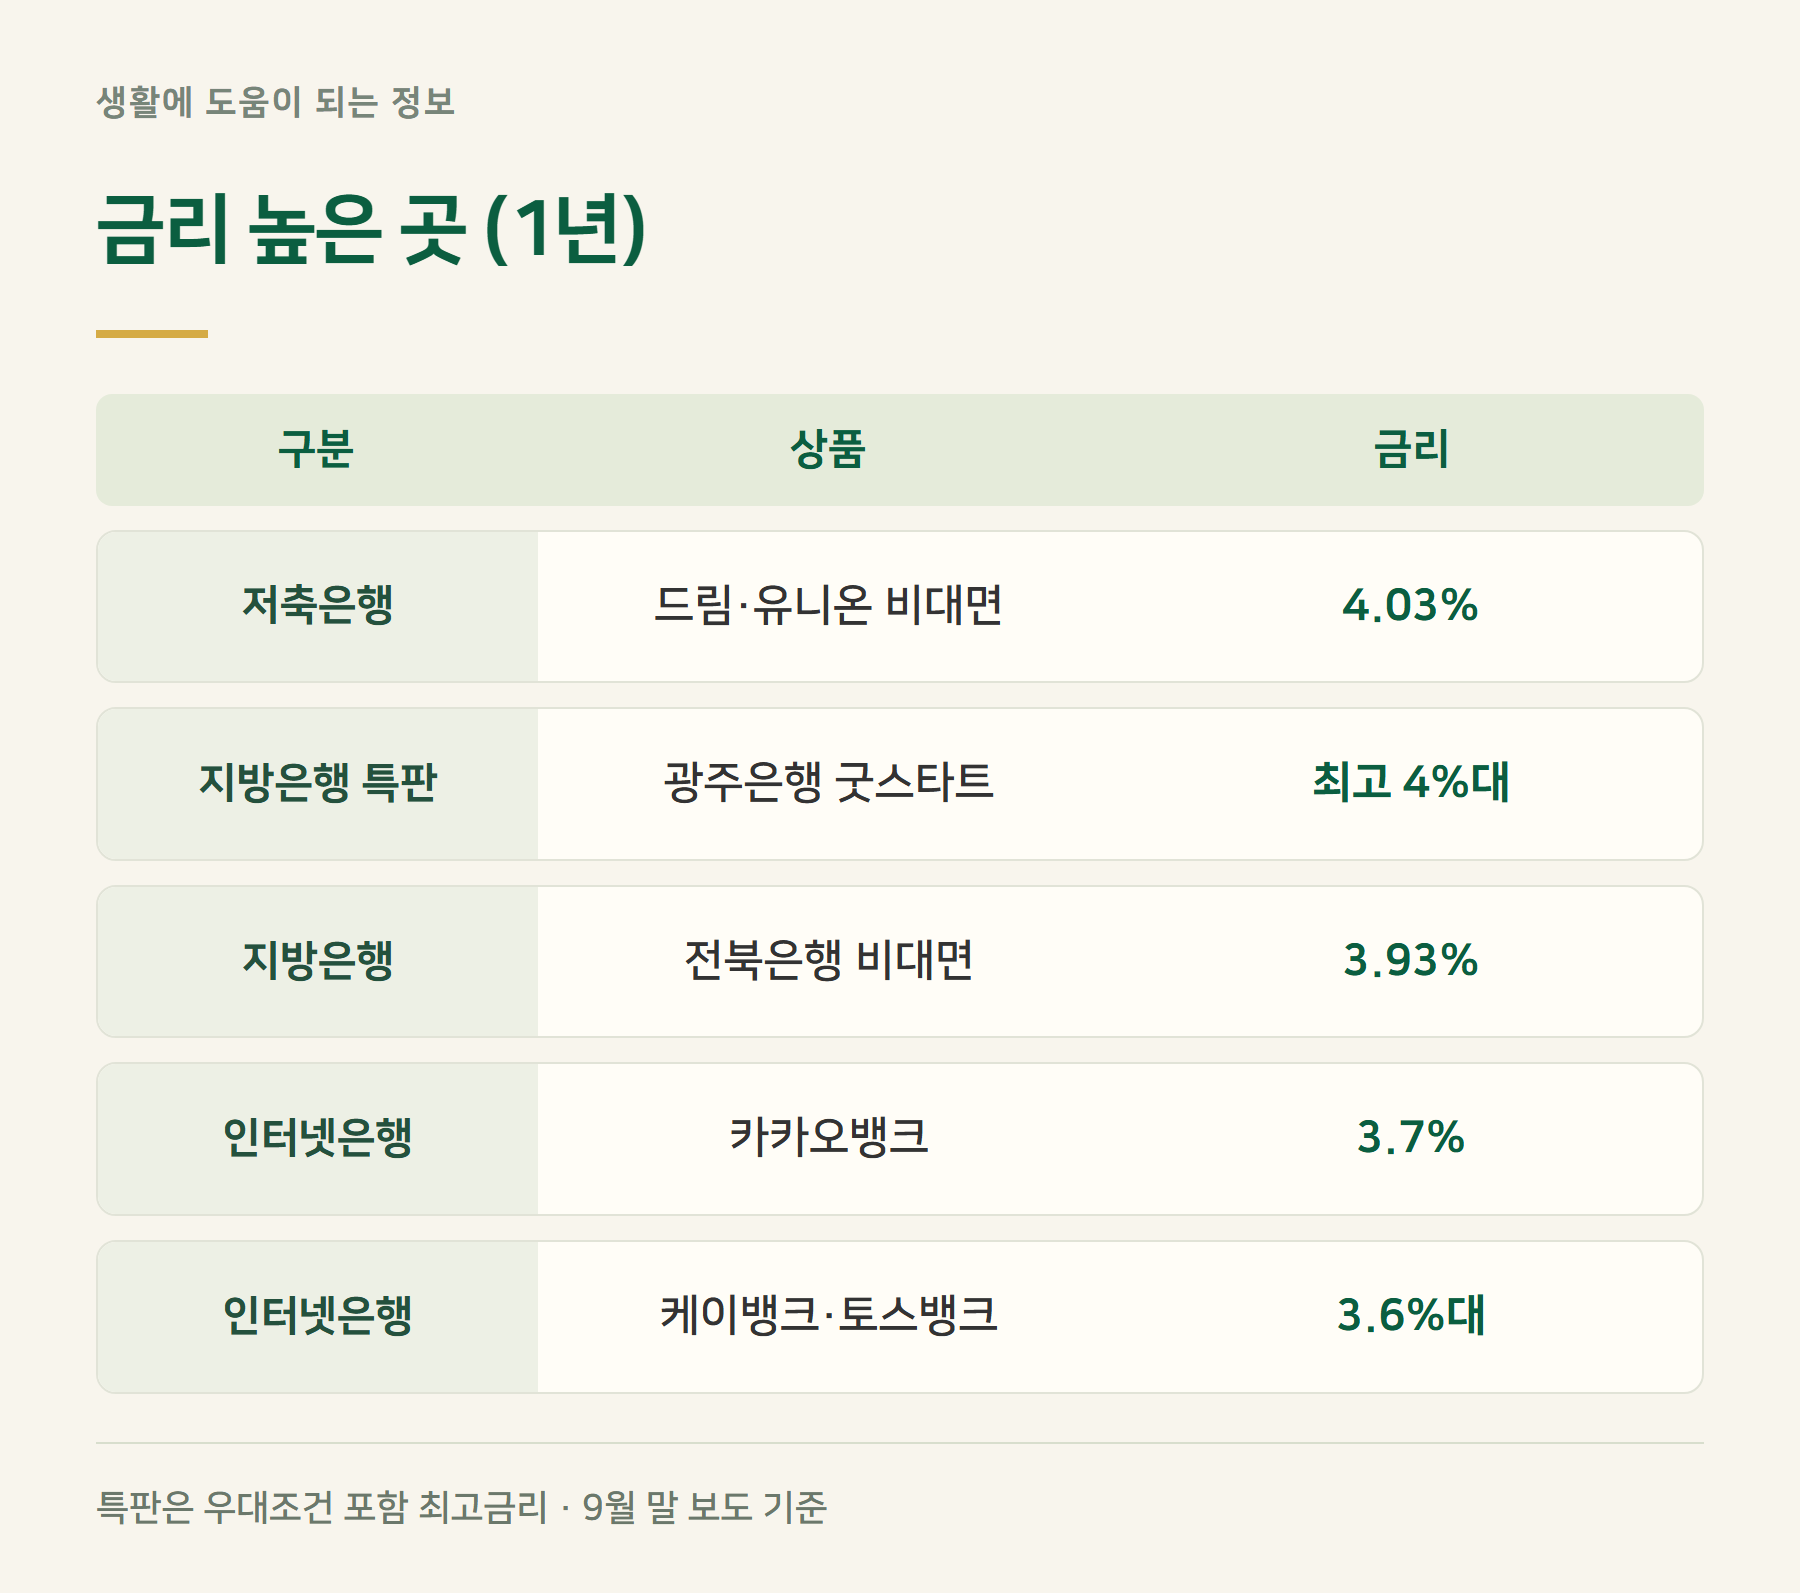
인터넷은행은 카카오뱅크 연 3.7%, 케이뱅크 3.61%, 토스뱅크 3.60% 수준입니다. 지방은행 특판은 광주은행 굿스타트예금이 최고 연 4%대로 보도됐고 전북은행 3.93%, 부산은행 특판 3.92%가 뒤를 잇습니다. 다만 특판은 첫 거래나 급여이체 같은 우대조건을 채웠을 때 금리이고, 기본금리는 0.5%p 안팎 낮습니다.
저축은행은 9월 넷째 주 드림저축은행과 유니온저축은행 비대면 상품이 연 4.03%로 가장 높았습니다. 79개 저축은행 12개월 평균은 9월 초 3.73~3.74%로, 기준금리가 올랐는데도 7월 3.95%보다 오히려 내렸습니다. 그 결과 시중은행과 저축은행 평균의 차이가 0.2~0.3%p까지 좁혀졌습니다.
정기예금 금리 계산 — 세후 이자는 얼마인가요?
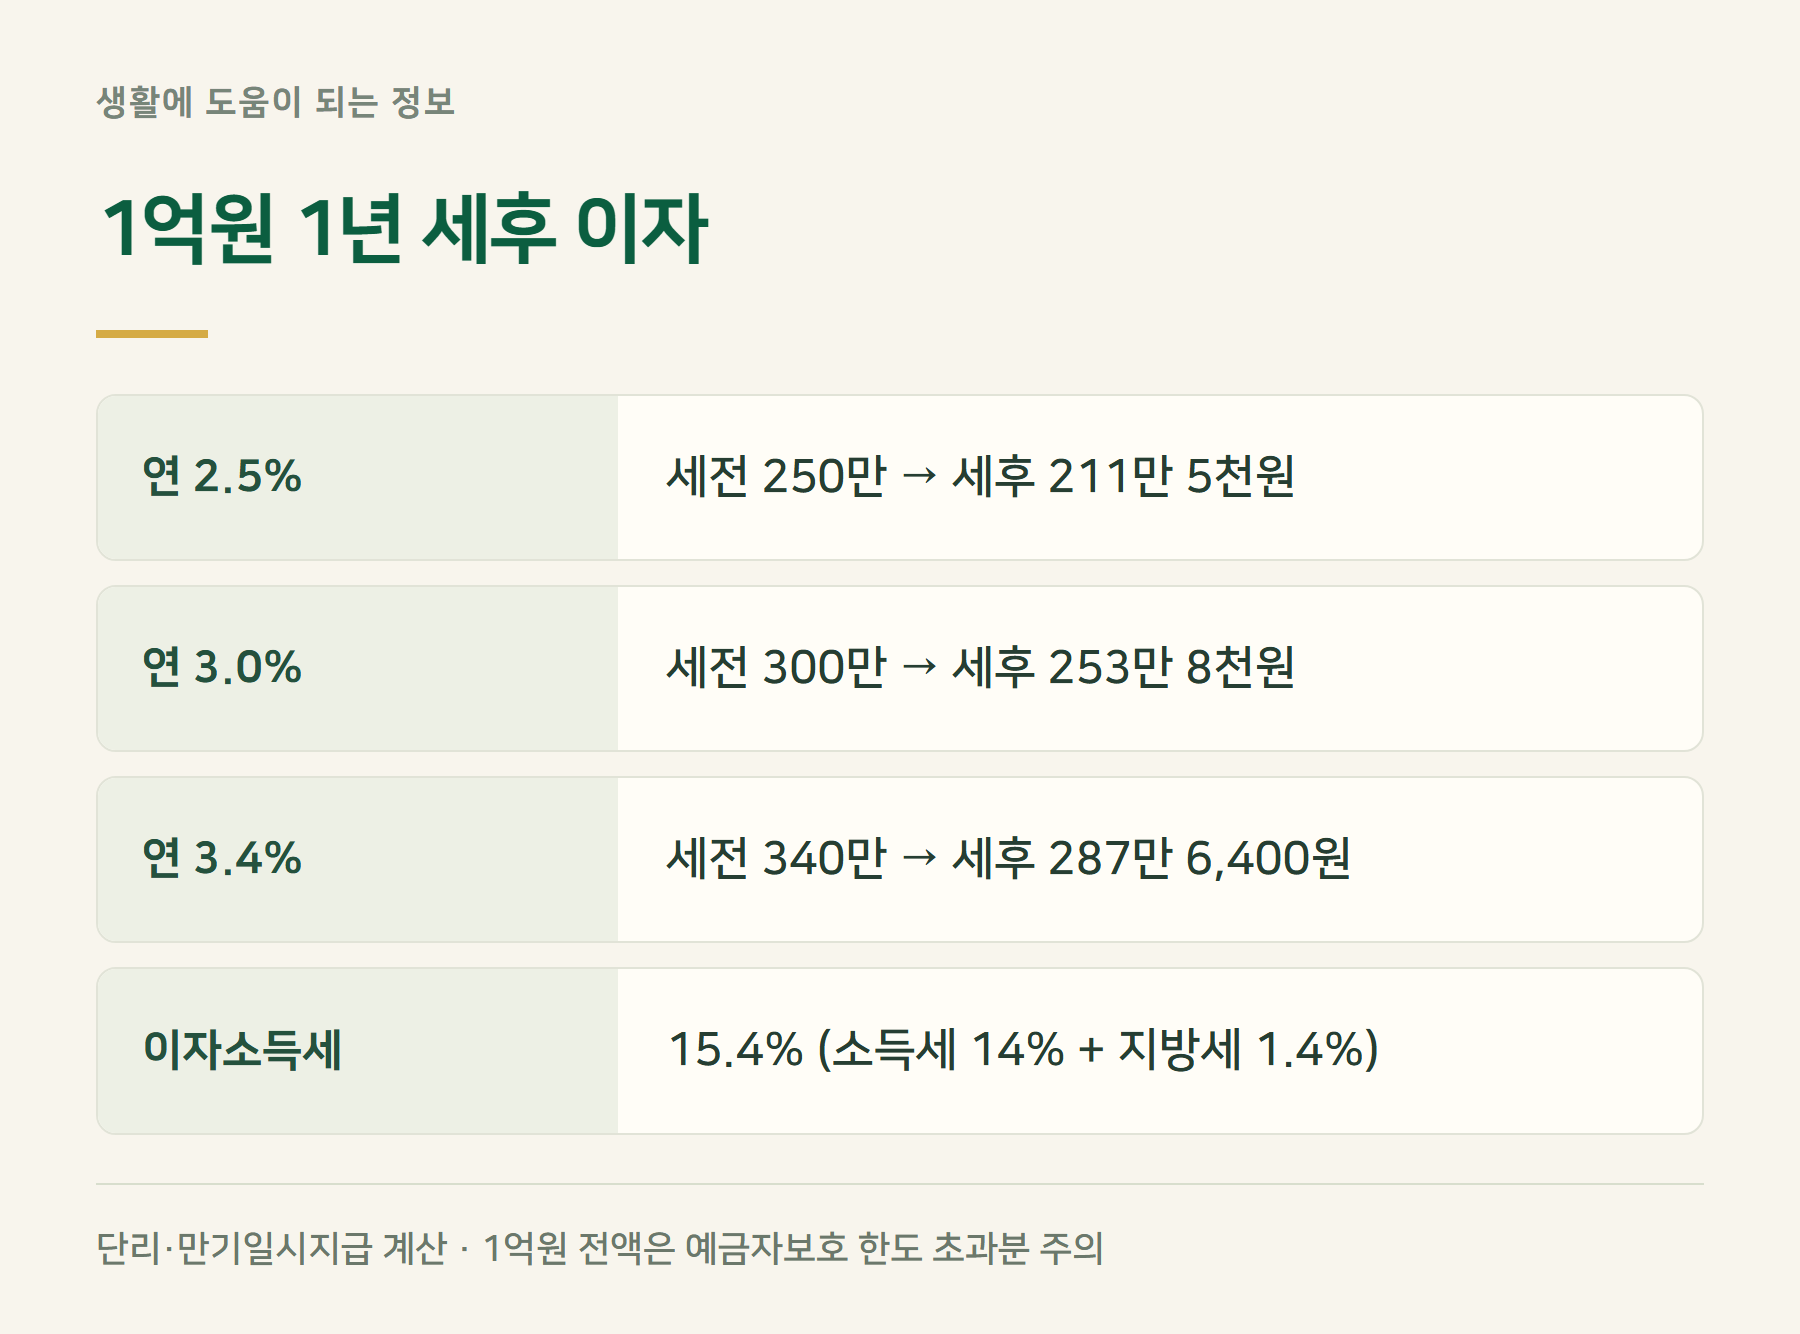
예금 이자에는 이자소득세 14%와 지방소득세 1.4%를 합친 15.4%가 떼입니다. 1억원을 연 3.0%에 1년 맡기면 세전 이자는 300만원이지만 세금 46만 2천원을 빼고 253만 8천원을 받습니다. 연 2.5%였다면 211만 5천원이라, 금리 0.5%p 차이가 1년에 42만 3천원으로 돌아옵니다.
사례 계산 — 5천만원을 은행과 저축은행에 넣으면
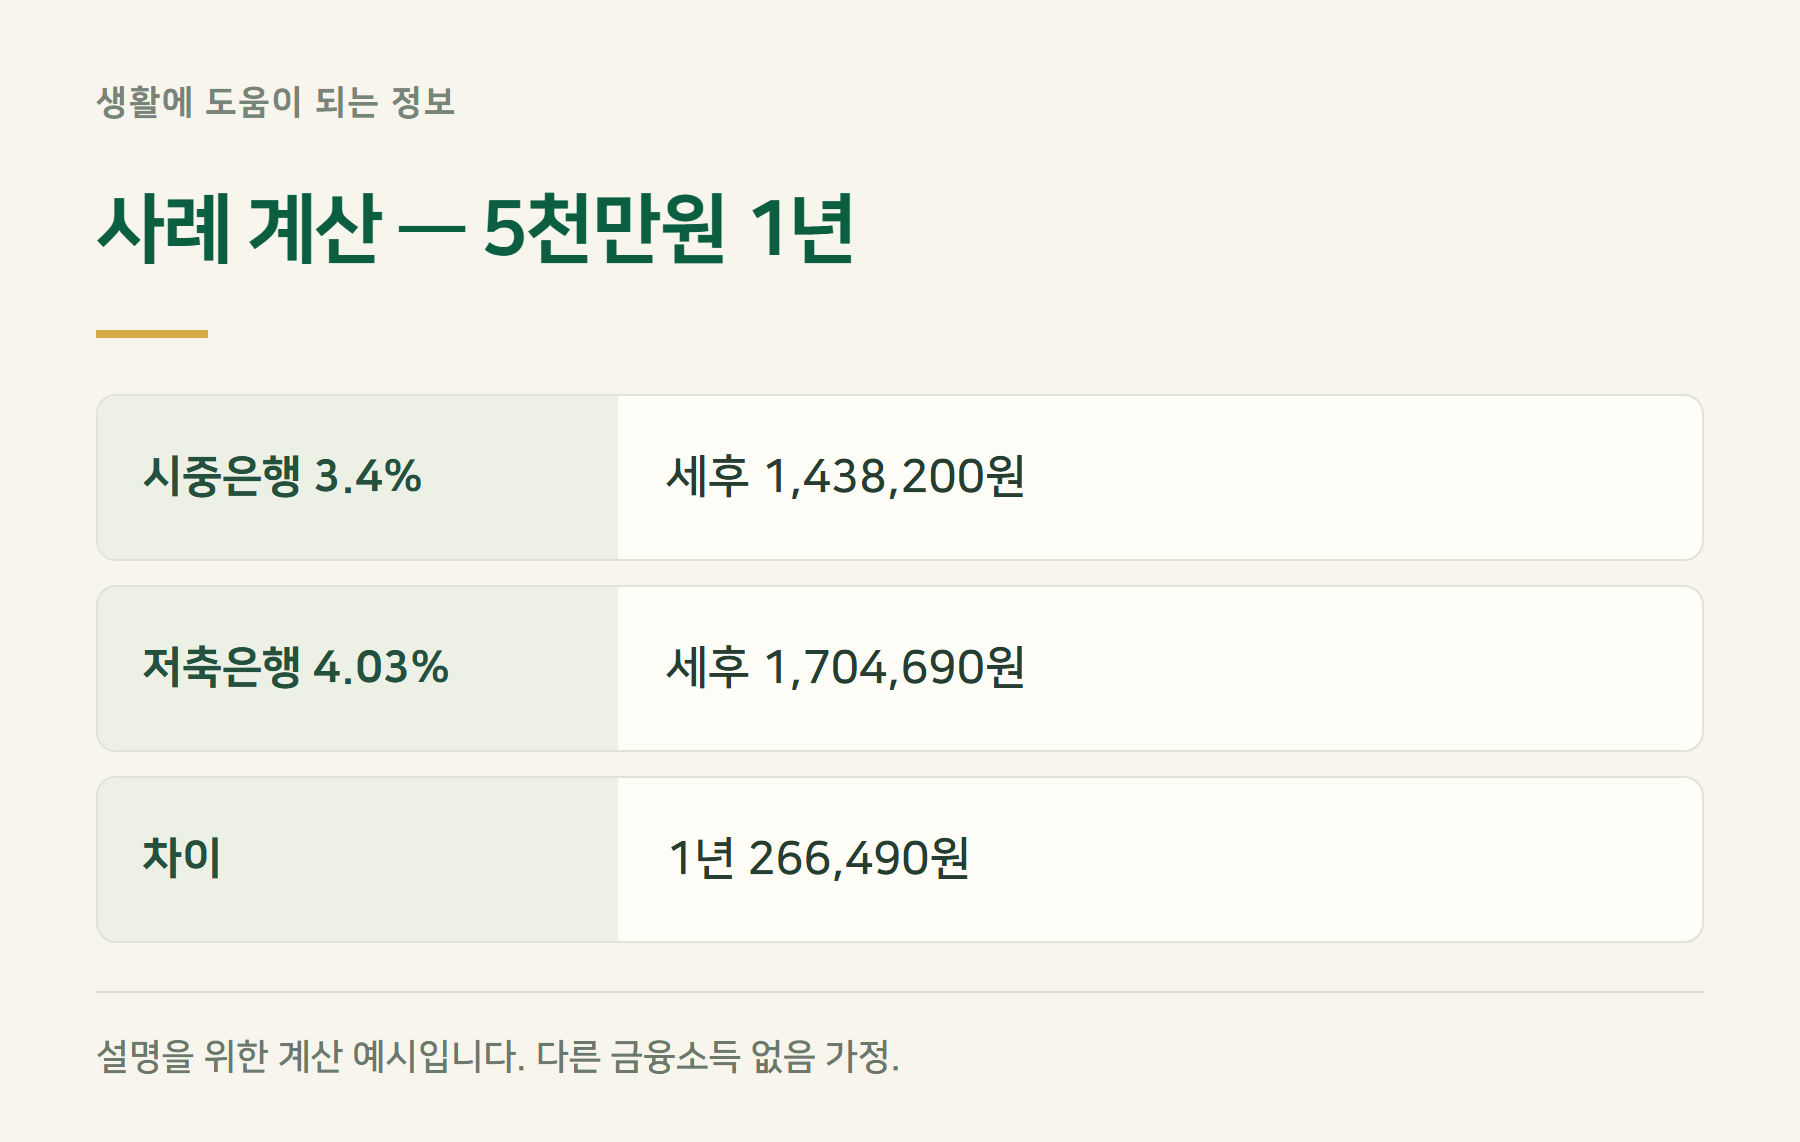
5천만원을 1년 동안 연 3.4%짜리 시중은행 예금에 넣으면 세전 이자 170만원, 세후 143만 8,200원입니다. 같은 돈을 연 4.03% 저축은행 예금에 넣으면 세전 201만 5천원, 세후 170만 4,690원을 받습니다. 차이는 1년에 26만 6,490원입니다.
은퇴 자금처럼 금액이 크면 이 차이도 커집니다. 다만 금리만 보고 한곳에 몰기보다 예금자보호 한도 안에서 나누는 것이 원칙입니다. 단리·만기일시지급, 다른 금융소득이 없다고 가정한 설명용 계산 예시입니다.
예금자보호 1억원, 이자도 포함되나요?

2025년 9월 1일부터 예금자보호 한도가 1인당 금융회사별 1억원으로 올랐습니다. 은행·저축은행뿐 아니라 농협·수협·신협·새마을금고 같은 상호금융도 같은 1억원입니다.
보호 한도 1억원은 원금과 이자를 합친 금액이라, 1억원을 연 3%에 넣으면 만기 원리금 1억 300만원 중 300만원은 보호 밖입니다. 저축은행처럼 금리가 높은 곳일수록 원금을 9,600만~9,700만원 안팎으로 맞추거나 두 곳으로 나누는 편이 안전합니다.
세금 덜 내는 예금은 없나요?
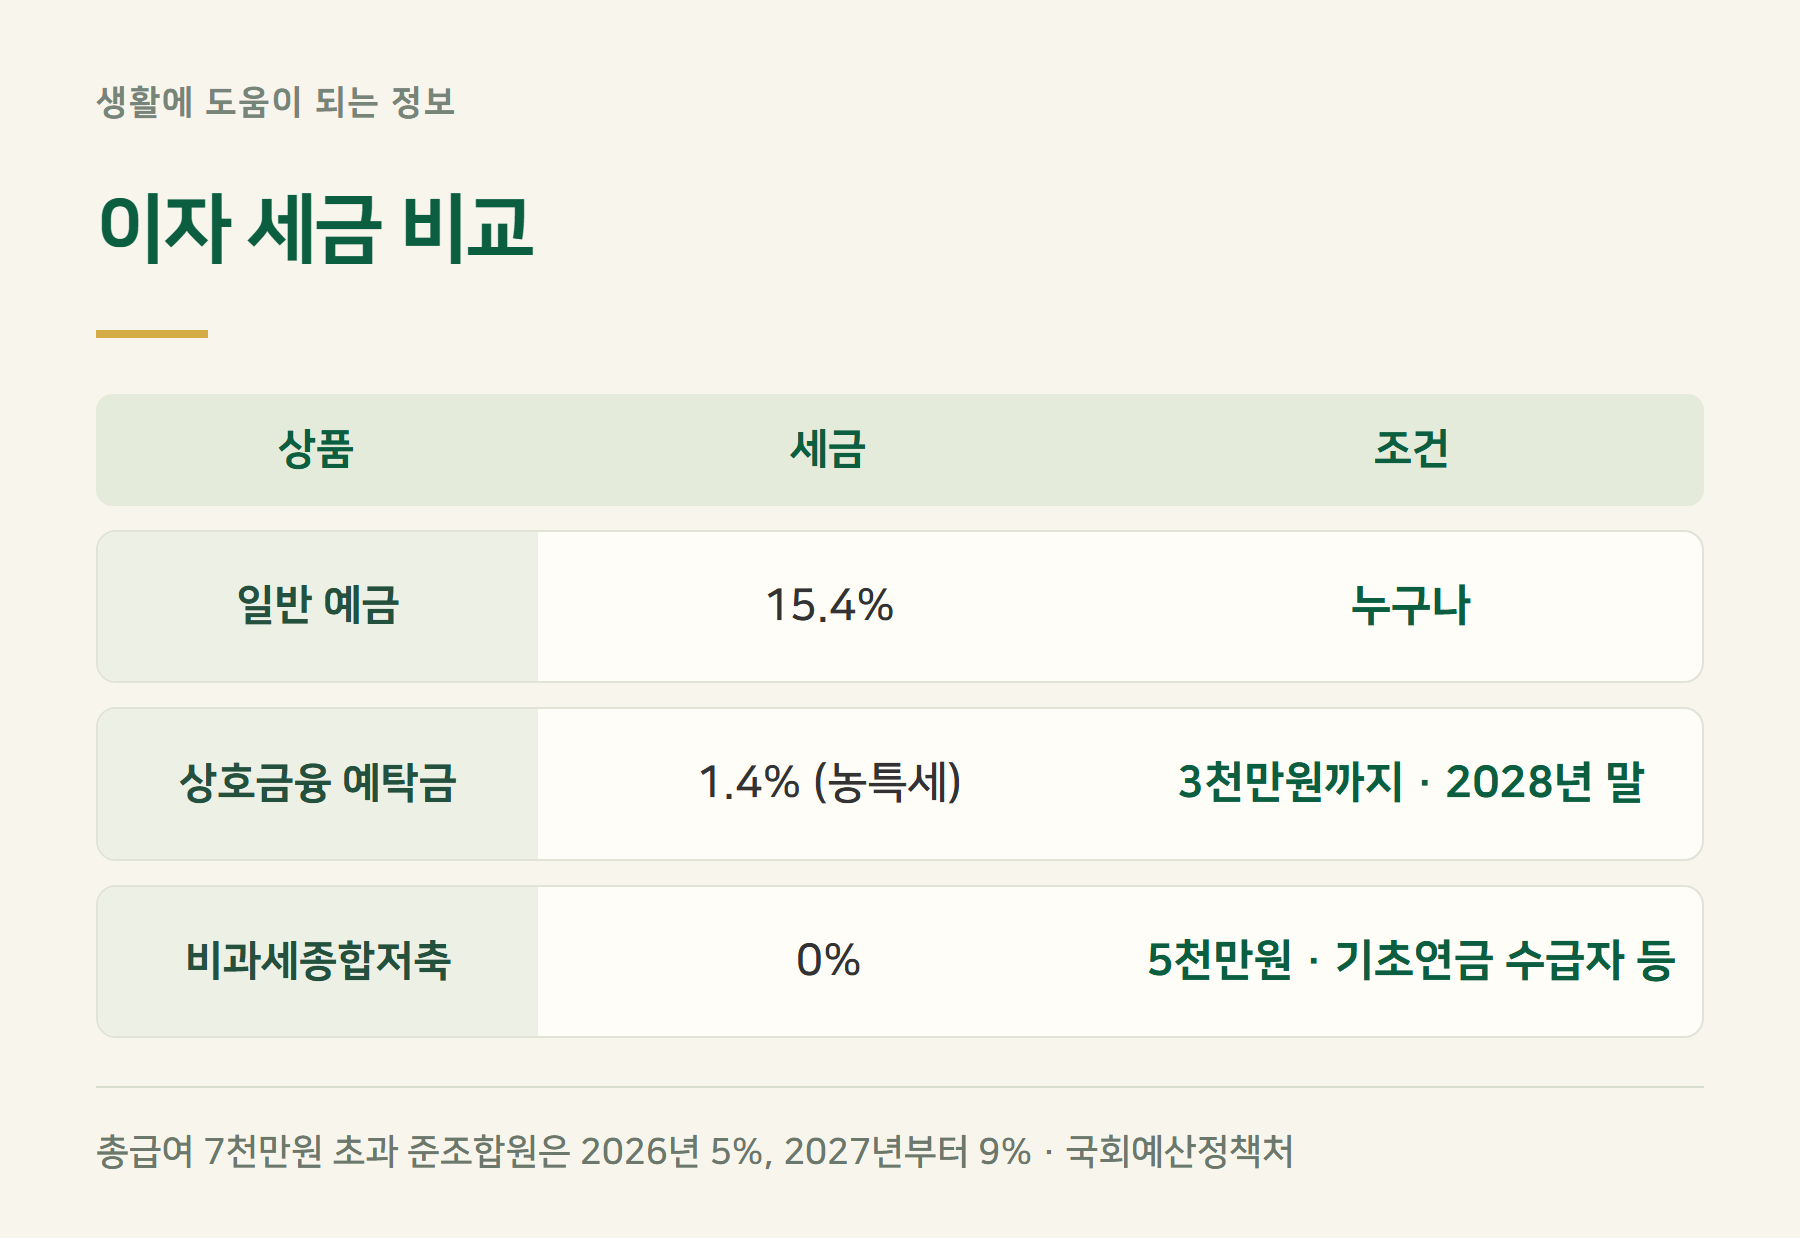
농협·수협·신협·새마을금고 조합원 예탁금은 3천만원까지 이자소득세 14%가 면제되고 농어촌특별세 1.4%만 냅니다. 이 혜택은 2028년 말까지 연장됐지만, 총급여 7천만원을 넘는 준조합원은 2026년 5%, 2027년부터 9%로 분리과세됩니다.
비과세종합저축은 5천만원까지 이자에 세금이 없는데, 2026년부터 새로 가입할 수 있는 사람이 65세 이상 전체에서 65세 이상 기초연금 수급자로 좁혀졌습니다. 장애인, 기초생활수급자 등은 그대로 가입할 수 있고, 2025년 이전 가입분은 종전 규정을 따릅니다.
정기예금 금리비교는 어디서 하나요?
금융감독원 금융상품통합비교공시(파인)에서 은행·저축은행·신협의 정기예금을 세전·세후 이자까지 한 번에 비교할 수 있습니다. 저축은행만 따로 보려면 저축은행중앙회 소비자포털, 은행별 공시는 은행연합회 소비자포털을 쓰면 됩니다. 공시는 하루 이틀 늦게 반영될 수 있어 최종 금리는 가입하는 은행 앱에서 확인하세요.
가입 전에 확인할 것

자주 묻는 질문
금리가 더 오를 것 같은데 지금 가입해도 되나요?
추가 인상 가능성을 거론하는 보도가 있지만 확정된 것은 아닙니다. 기간을 6개월과 1년으로 나눠 들면 금리가 더 오를 때 일부를 다시 굴릴 수 있습니다.
특판예금 최고금리를 다 받을 수 있나요?
첫 거래, 급여이체, 마케팅 동의 같은 우대조건을 모두 채워야 최고금리가 나옵니다. 기본금리가 얼마인지 먼저 확인하세요.
저축은행 예금도 안전한가요?
저축은행도 예금자보호 대상이라 원금과 이자를 합쳐 1인당 1억원까지 보호됩니다. 한도를 넘는 돈은 여러 곳에 나누는 것이 원칙입니다.
중도해지하면 이자는 어떻게 되나요?
약정금리가 아니라 훨씬 낮은 중도해지 금리가 적용됩니다. 쓸 일이 생길 수 있는 돈은 짧은 만기로 나눠 두세요.
이자가 많으면 건강보험료에도 영향이 있나요?
금융소득이 연 2천만원을 넘으면 종합과세 대상이 되고, 피부양자 자격이나 지역 건강보험료 산정에도 반영될 수 있으니 큰 금액은 미리 따져 보세요.
함께 보면 좋은 글
· 비과세종합저축 2026 — 5천만원·기초연금 수급자·가입
출처
출처: 머니투데이 2026.9.29 예금금리 보도 · 파이낸셜뉴스 저축은행 평균금리 보도 · 한국금융신문 저축은행 금리 9월 4주 · 금융감독원 금융상품통합비교공시 · 저축은행중앙회 정기예금 금리 · 국회예산정책처 2025년 개정세법
확인 기준 2026년 10월 2일. 금리는 2026년 9월 말 보도 기준이며 금융회사가 수시로 바꿉니다. 특정 상품 가입 권유가 아니며, 가입 전 해당 금융회사에서 최종 금리와 조건을 확인하세요.