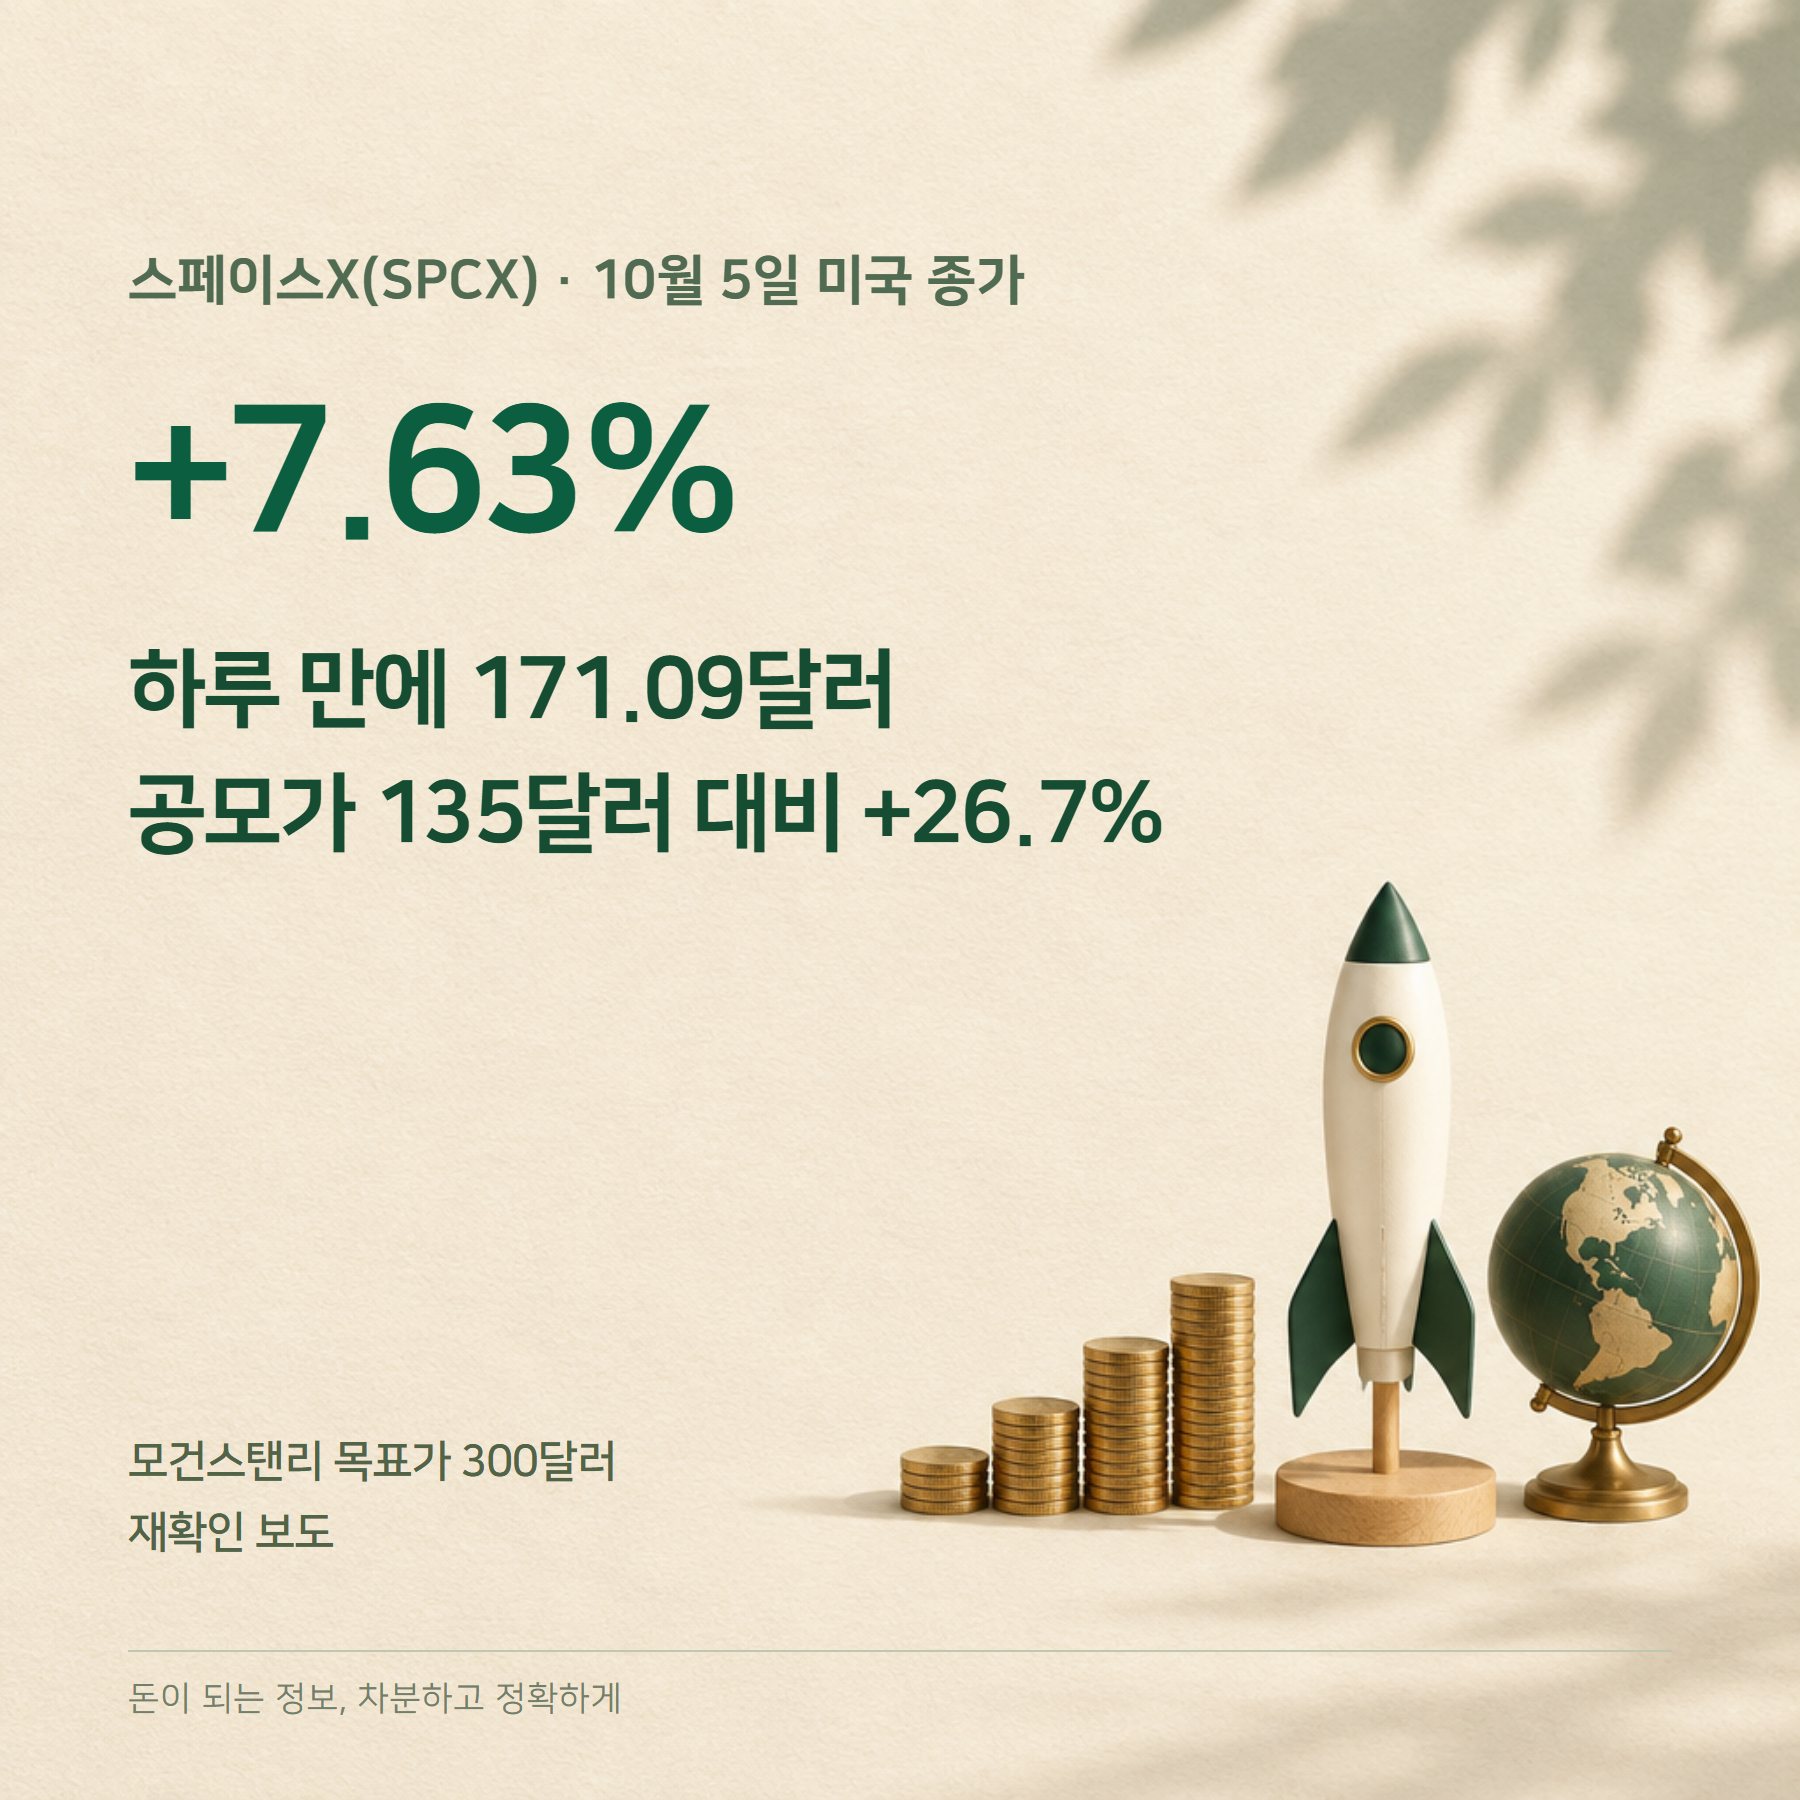
스페이스X(SPCX) 주가가 10월 5일(미국 현지) 하루에 7.63% 올라 171.09달러에 마감했습니다. 6월 공모가 135달러보다 26.7% 높은 가격입니다.
2026년 10월 5일(미국 현지) 종가 기준이며, 한국 증시는 이날 대체공휴일로 쉬었습니다.
핵심 3줄 요약
· 모건스탠리가 목표가 300달러를 재확인하며 싸다고 평가했다는 보도가 나온 날 7.63% 올랐습니다.
· 공모가 대비 +26.7%, 상장 후 고점 225.64달러보다는 24.2% 낮습니다.
· 12월 8일 보호예수 추가 해제와 아직 적자인 실적이 하락 변수입니다.
스페이스X 주가, 10월 5일 종가와 시가총액은?
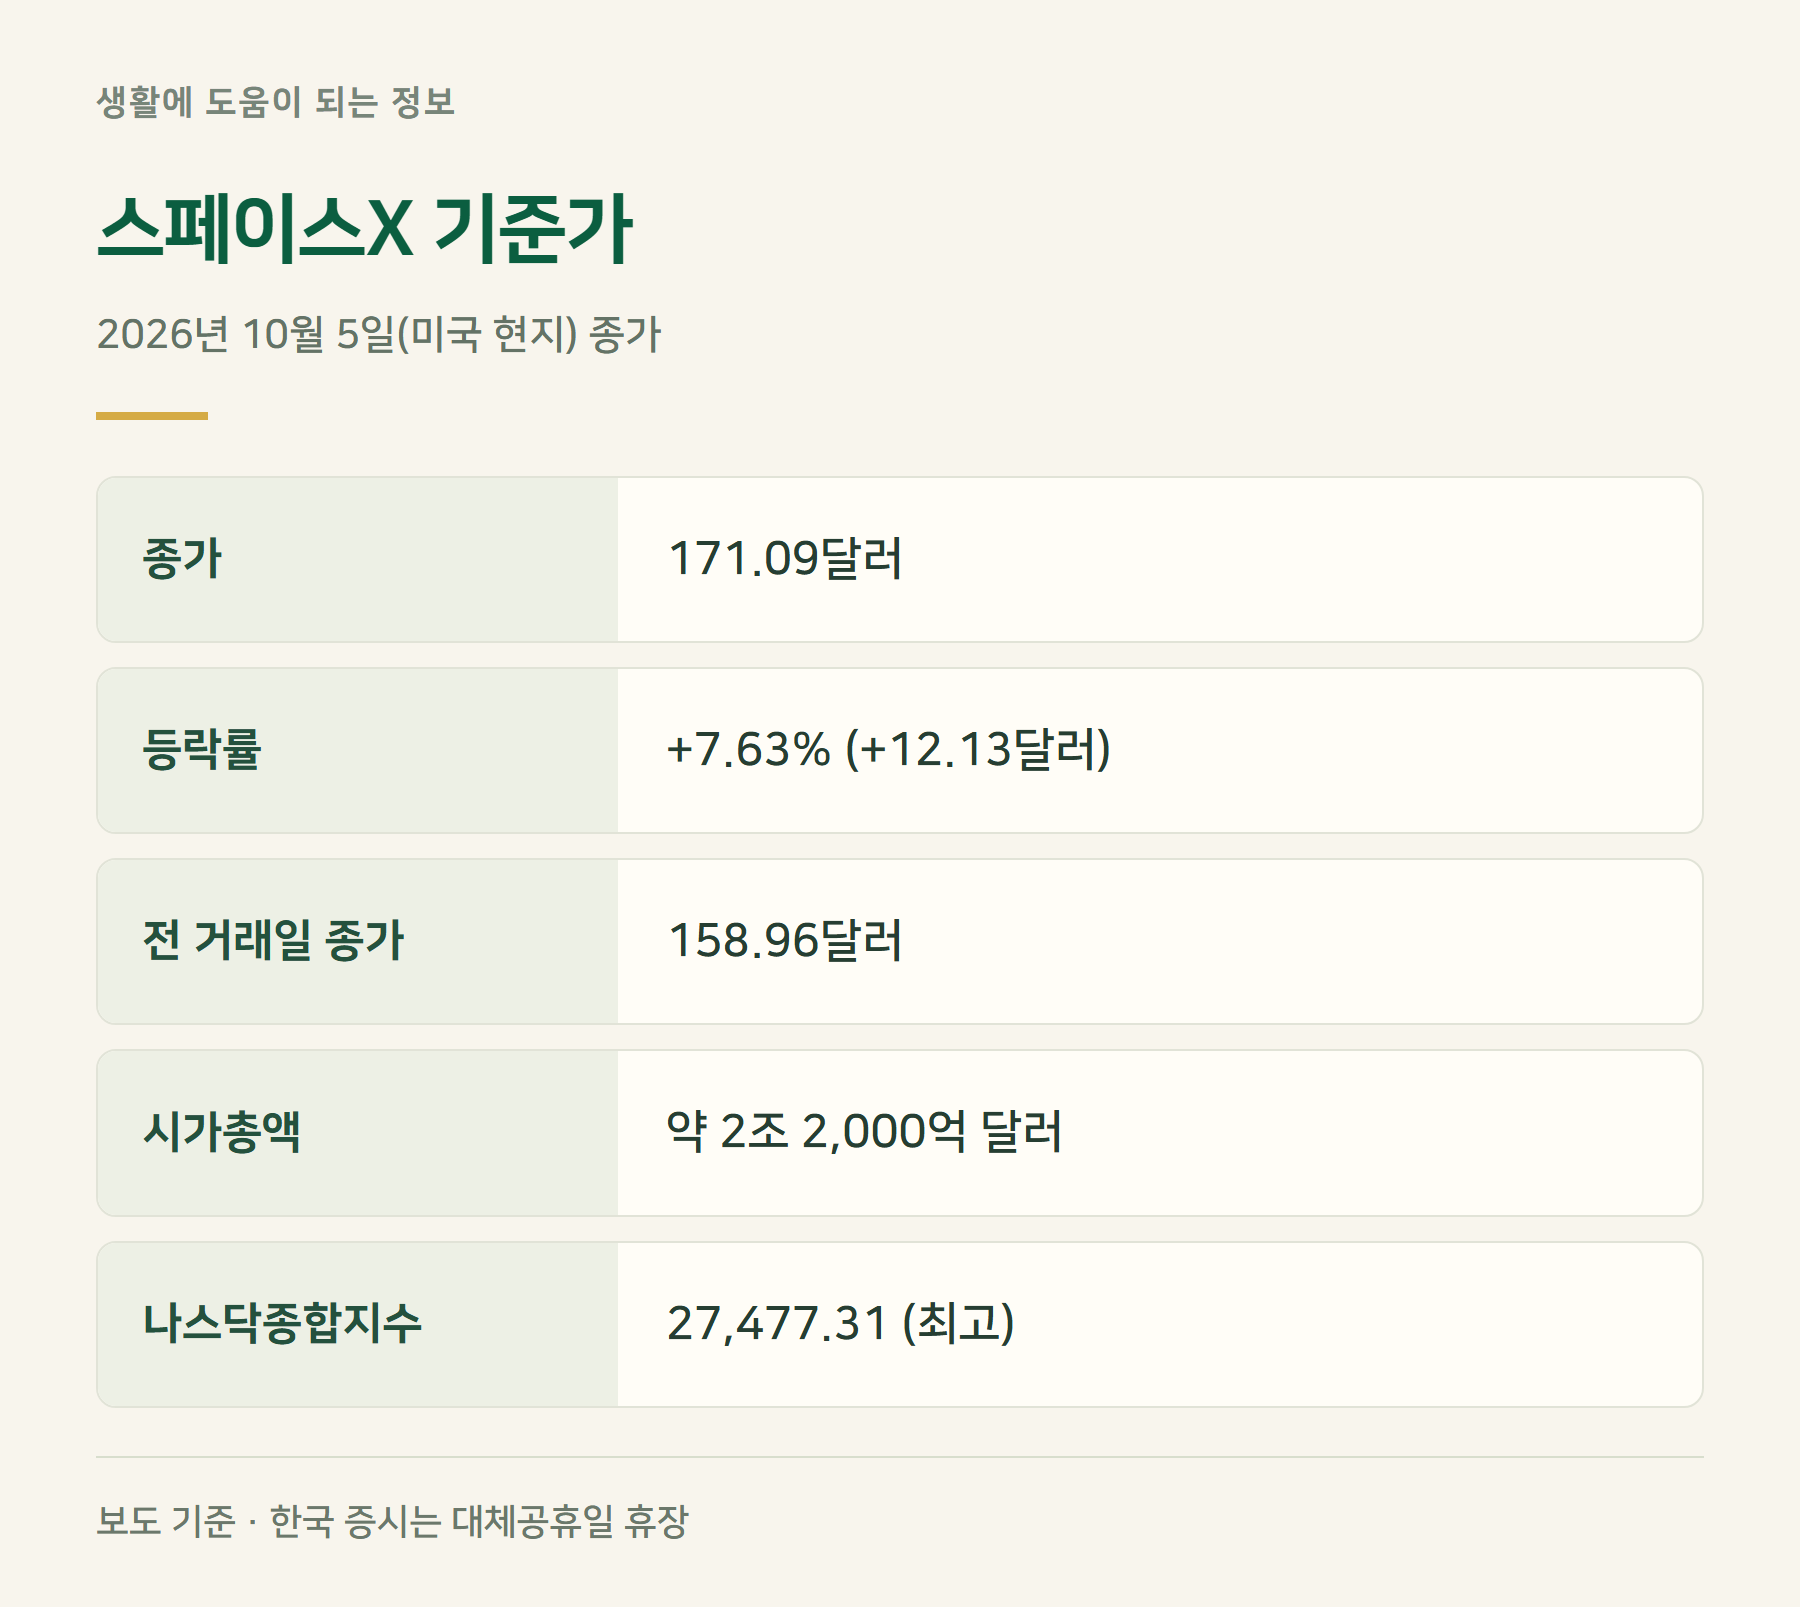
스페이스X는 전 거래일(10월 2일) 158.96달러보다 12.13달러 오른 171.09달러로 마감했습니다. 시가총액은 약 2조 2,000억 달러로 보도됐고, 10월 2일에도 7.35% 올라 이틀 연속 급등이었습니다.
| 구분 (10월 5일 미국 현지) | 수치 |
|---|---|
| 스페이스X 종가 | 171.09달러 (+7.63%) |
| 전 거래일 종가 (10월 2일) | 158.96달러 |
| 시가총액 | 약 2조 2,000억 달러 |
| 나스닥종합지수 | 27,477.31 (+1.05%, 사상 최고) |
| S&P500 | 7,773.95 (+0.66%) |
스페이스X 주가 급등 이유, 모건스탠리 보고서 내용은?
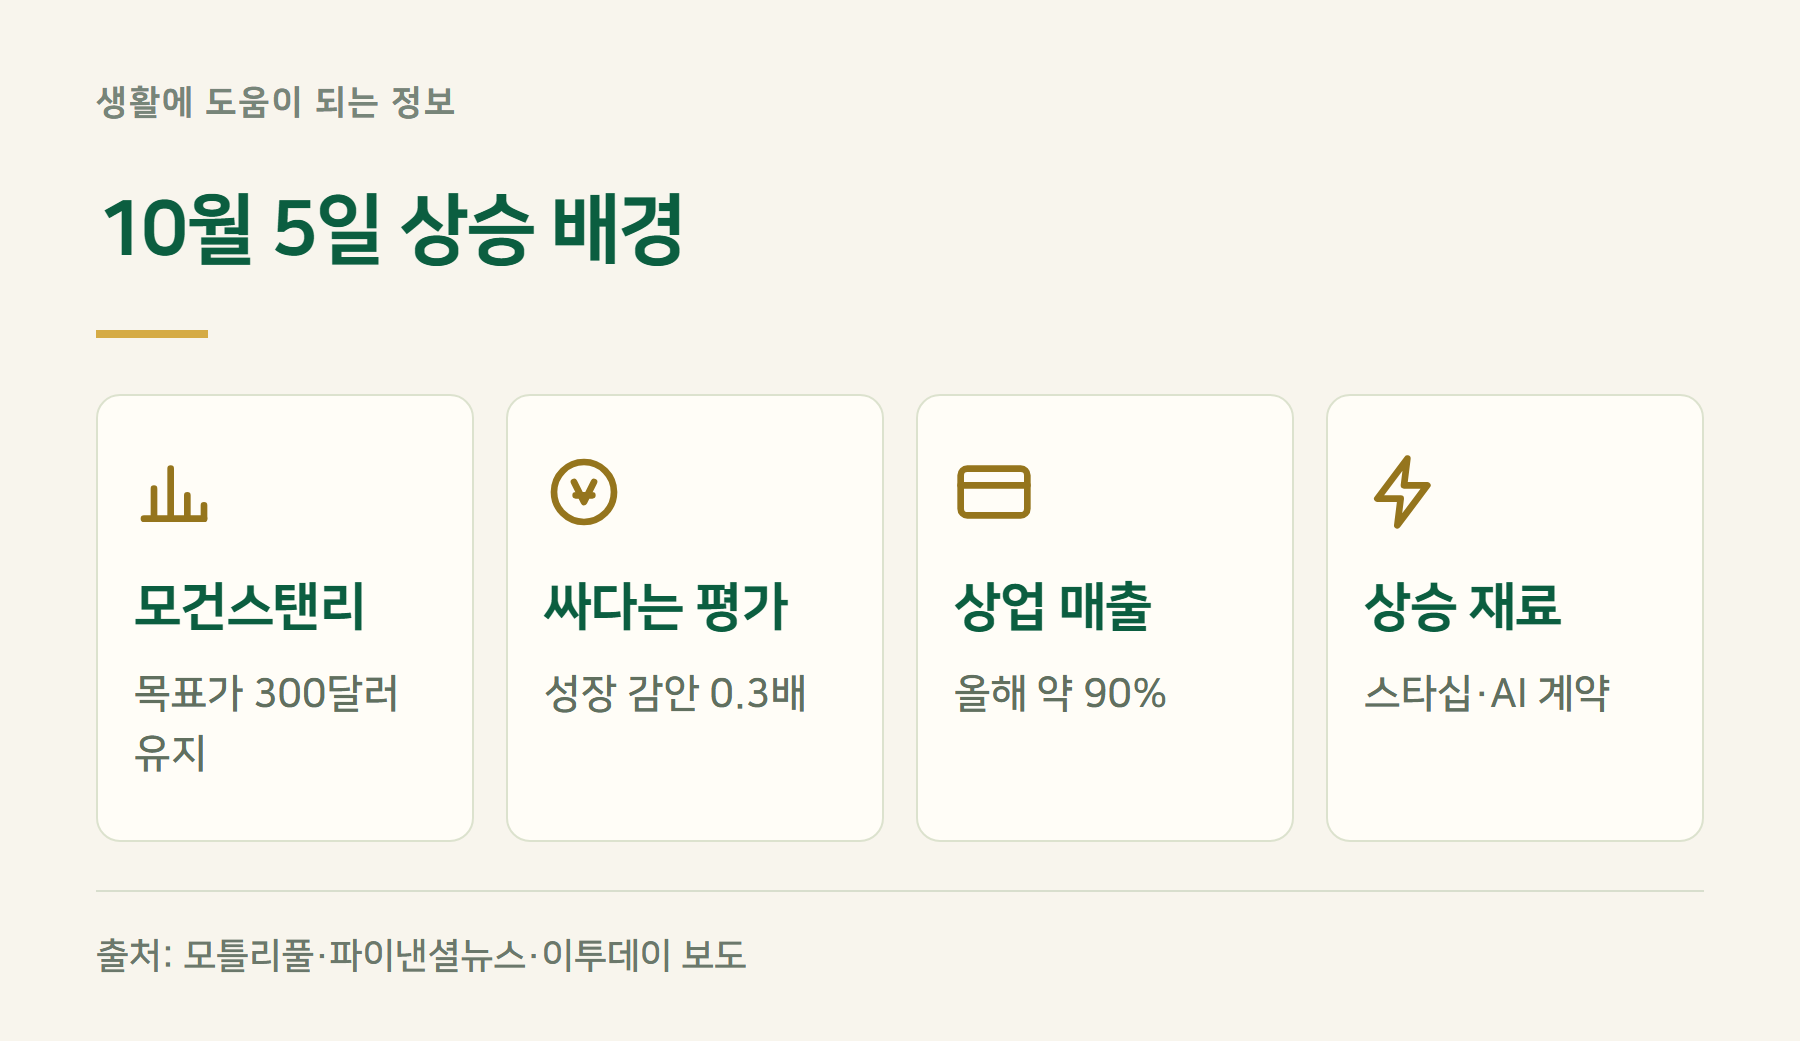
직접적인 계기로는 모건스탠리 애덤 조나스 애널리스트의 보고서가 꼽힙니다. 모건스탠리는 비중확대(매수) 의견과 목표가 300달러를 유지하며, 성장률을 감안하면 스페이스X가 싸다고 평가했습니다. 2028년 EV/EBIT 약 30배는 대형 AI 기업보다 비싸 보이지만 성장률로 나누면 0.3배로 아마존·알파벳·메타(0.5배)보다 낮다는 논리입니다(보도 기준).
상승 재료로는 스타십 진척, AI 제품 출시, AI 연산 임대 추가 계약을 들었습니다. 머스크는 X에 올해 매출의 약 90%가 상업(민간) 고객이고 4분기 정부 매출은 5% 미만일 것이라고 적었습니다.
스페이스X 상장일과 공모가, 이후 주가 흐름은?
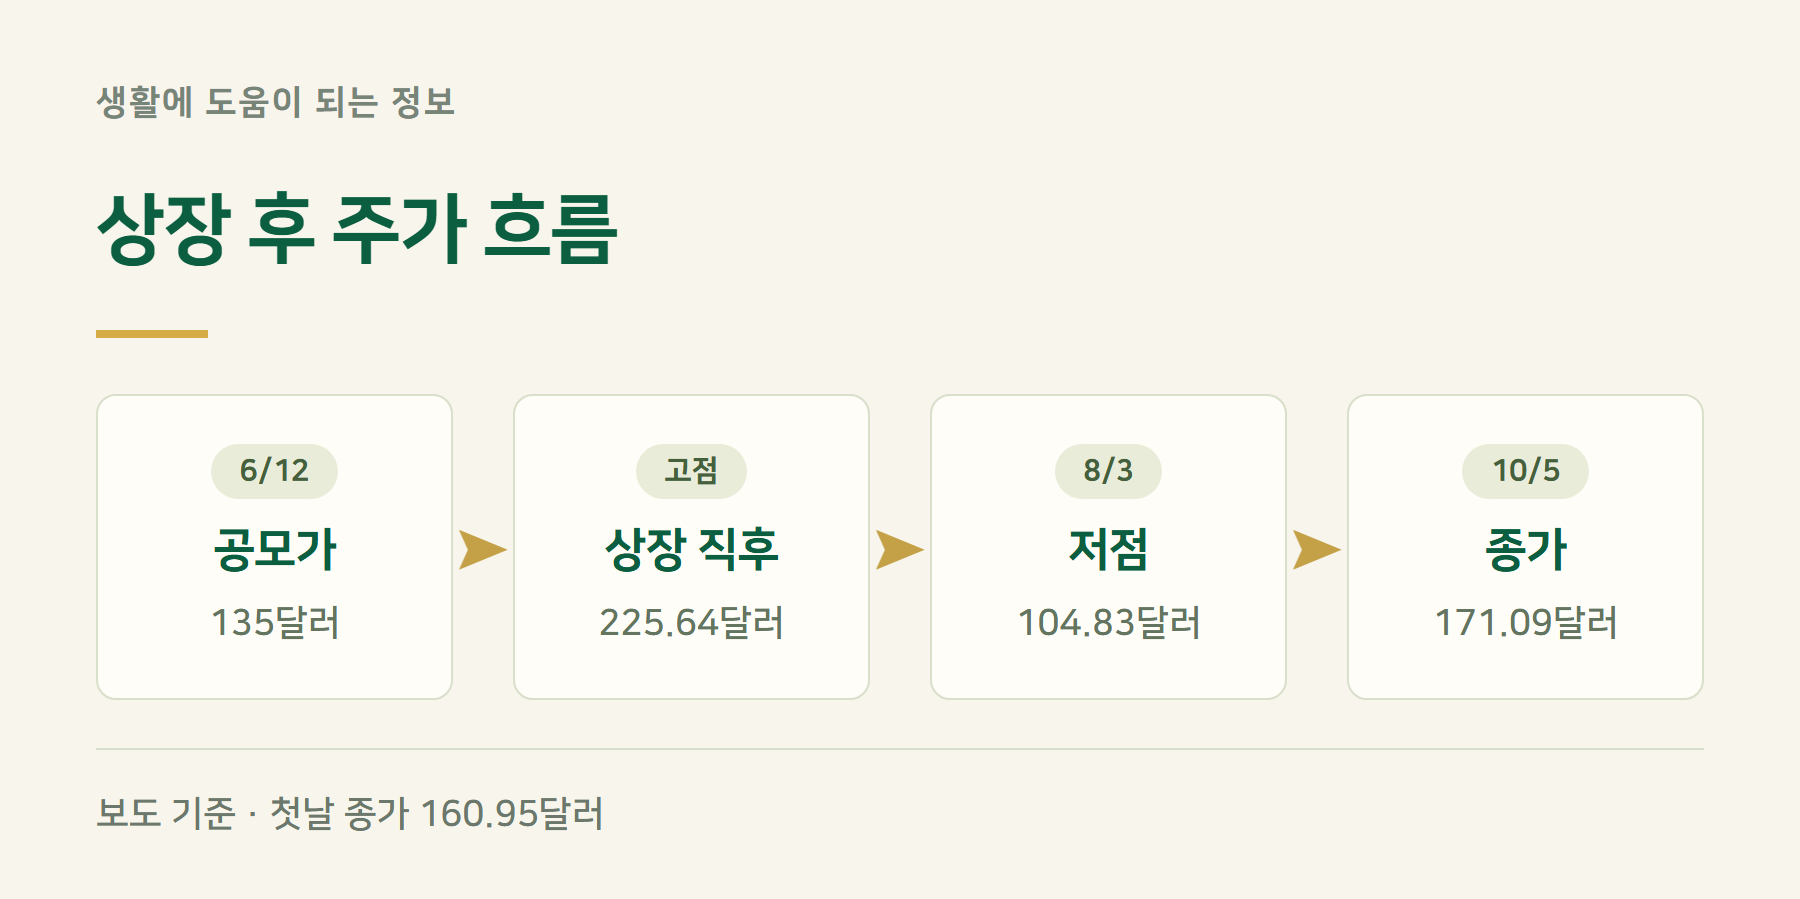
스페이스X는 2026년 6월 12일 나스닥에 상장했습니다. 공모가는 135달러였고 상장 첫날 160.95달러(+19.22%)로 마감했습니다. 이후 225.64달러까지 올랐다가 8월 3일 104.83달러까지 밀렸고, 8월 첫 실적과 보호예수 해제를 지나며 반등했습니다(보도 기준). 지금 가격은 저점보다 63.2% 높습니다.
스페이스X 목표주가, 증권사별로 얼마인가?
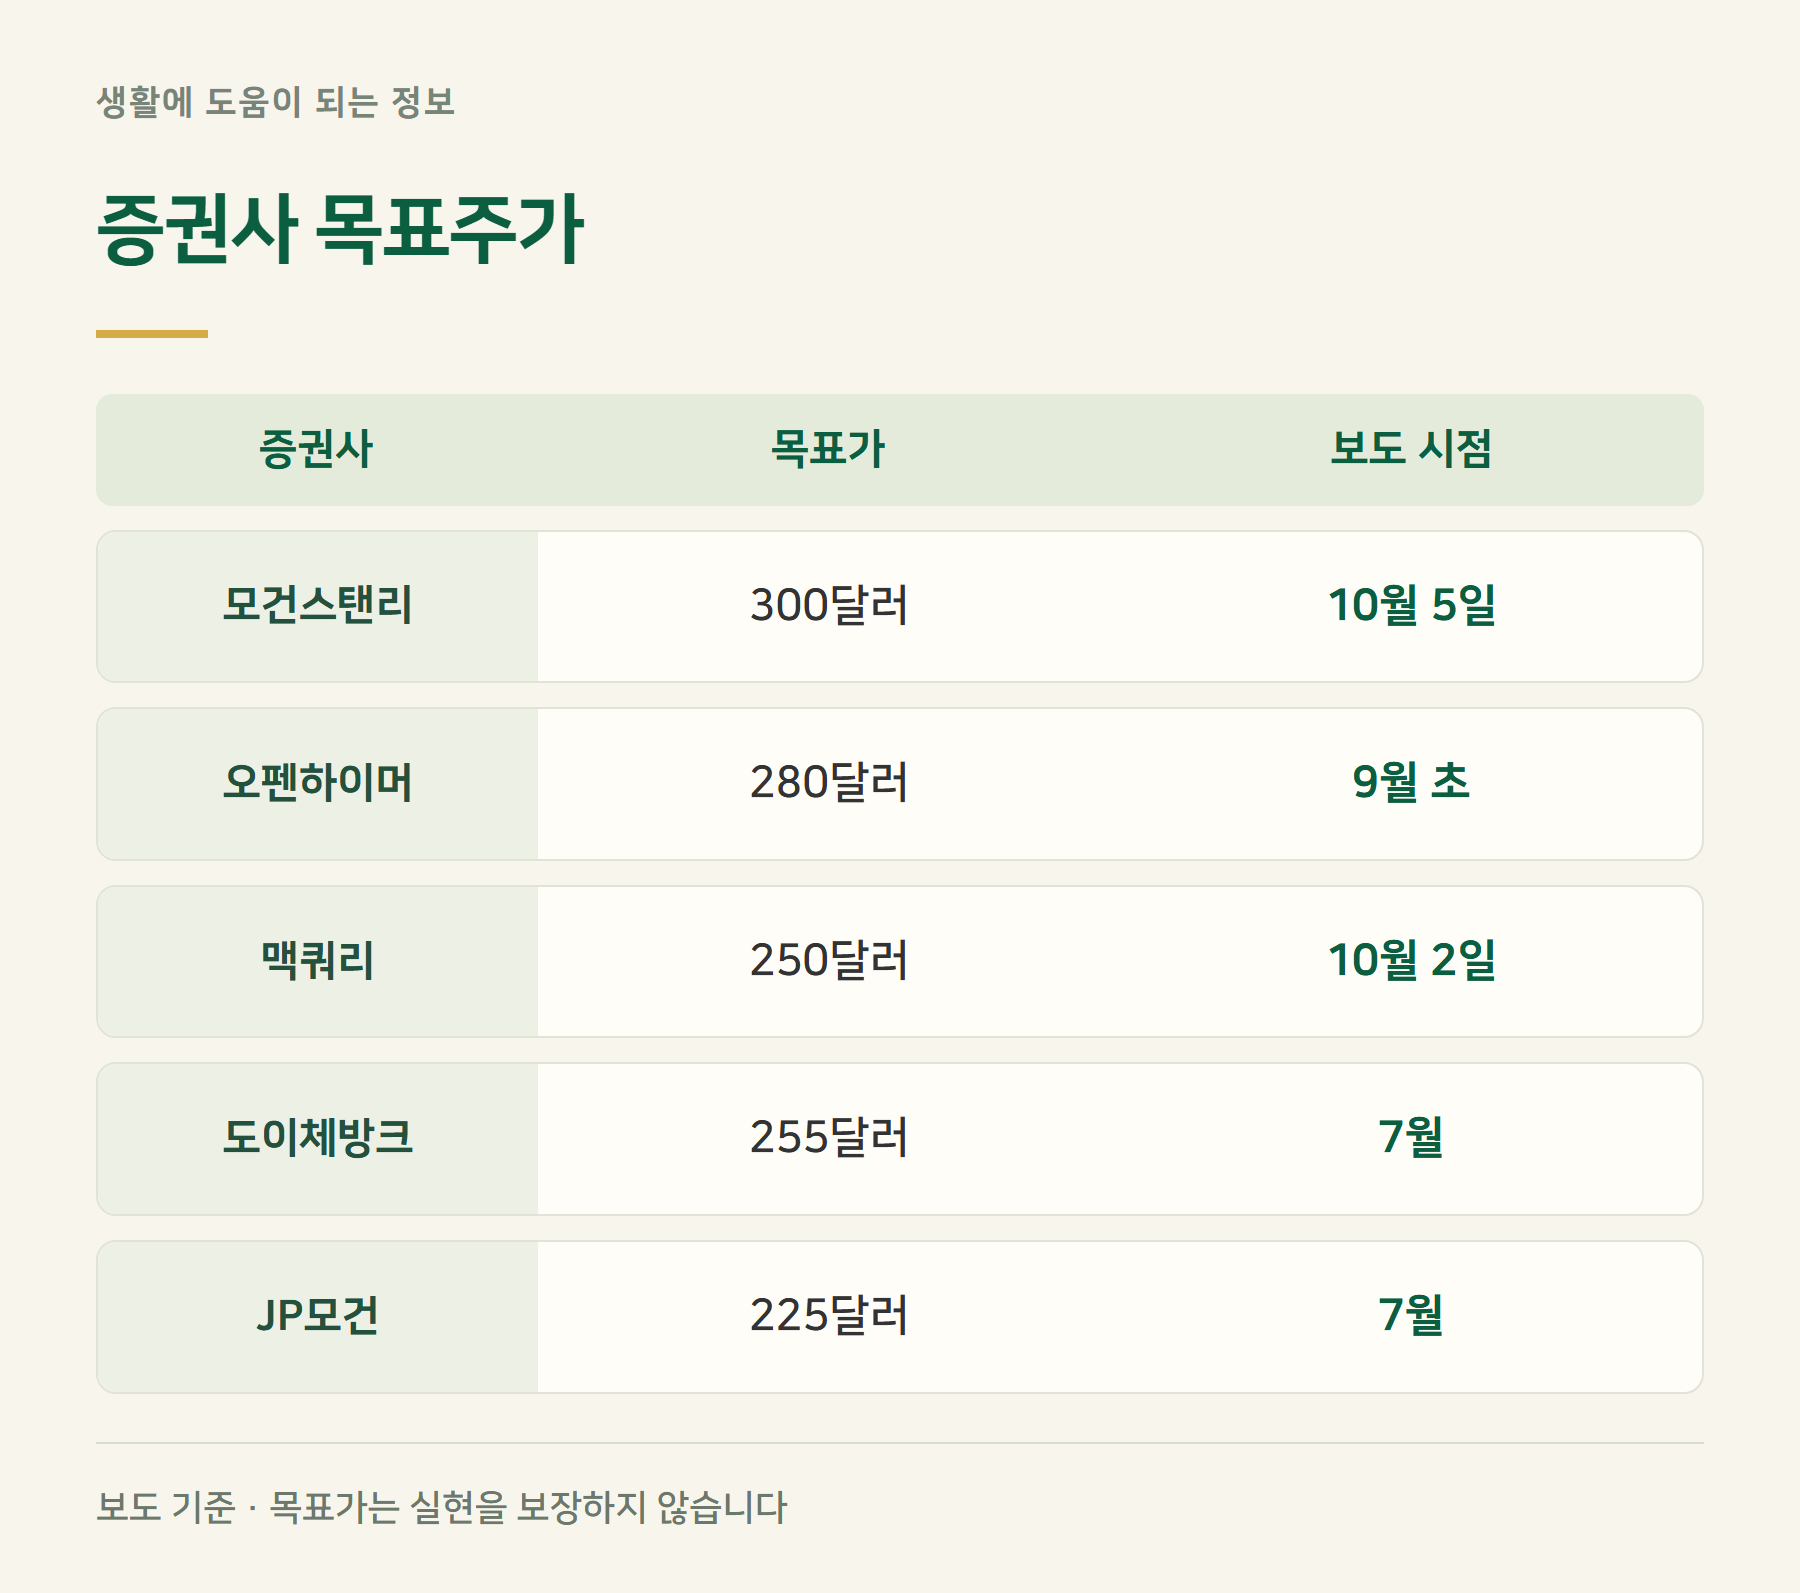
| 증권사 | 목표가 | 보도 시점 |
|---|---|---|
| 모건스탠리 | 300달러 | 10월 5일 재확인 |
| 오펜하이머 | 280달러 | 9월 초 |
| 맥쿼리 | 250달러 | 10월 2일 |
| 도이체방크 | 255달러 | 7월 |
| JP모건 / UBS | 225 / 210달러 | 7월 |
| 골드만삭스 / 씨티 | 205 / 200달러 | 7월 |
7월 보도 당시 애널리스트 34명의 평균 목표가는 232.07달러, 범위는 75~800달러였습니다. 전망이 열 배 넘게 벌어져 있을 만큼 가치 평가가 갈린다는 뜻이며, 목표가는 실현을 보장하지 않습니다.
스페이스X 상장 후 첫 실적, 매출과 적자는?
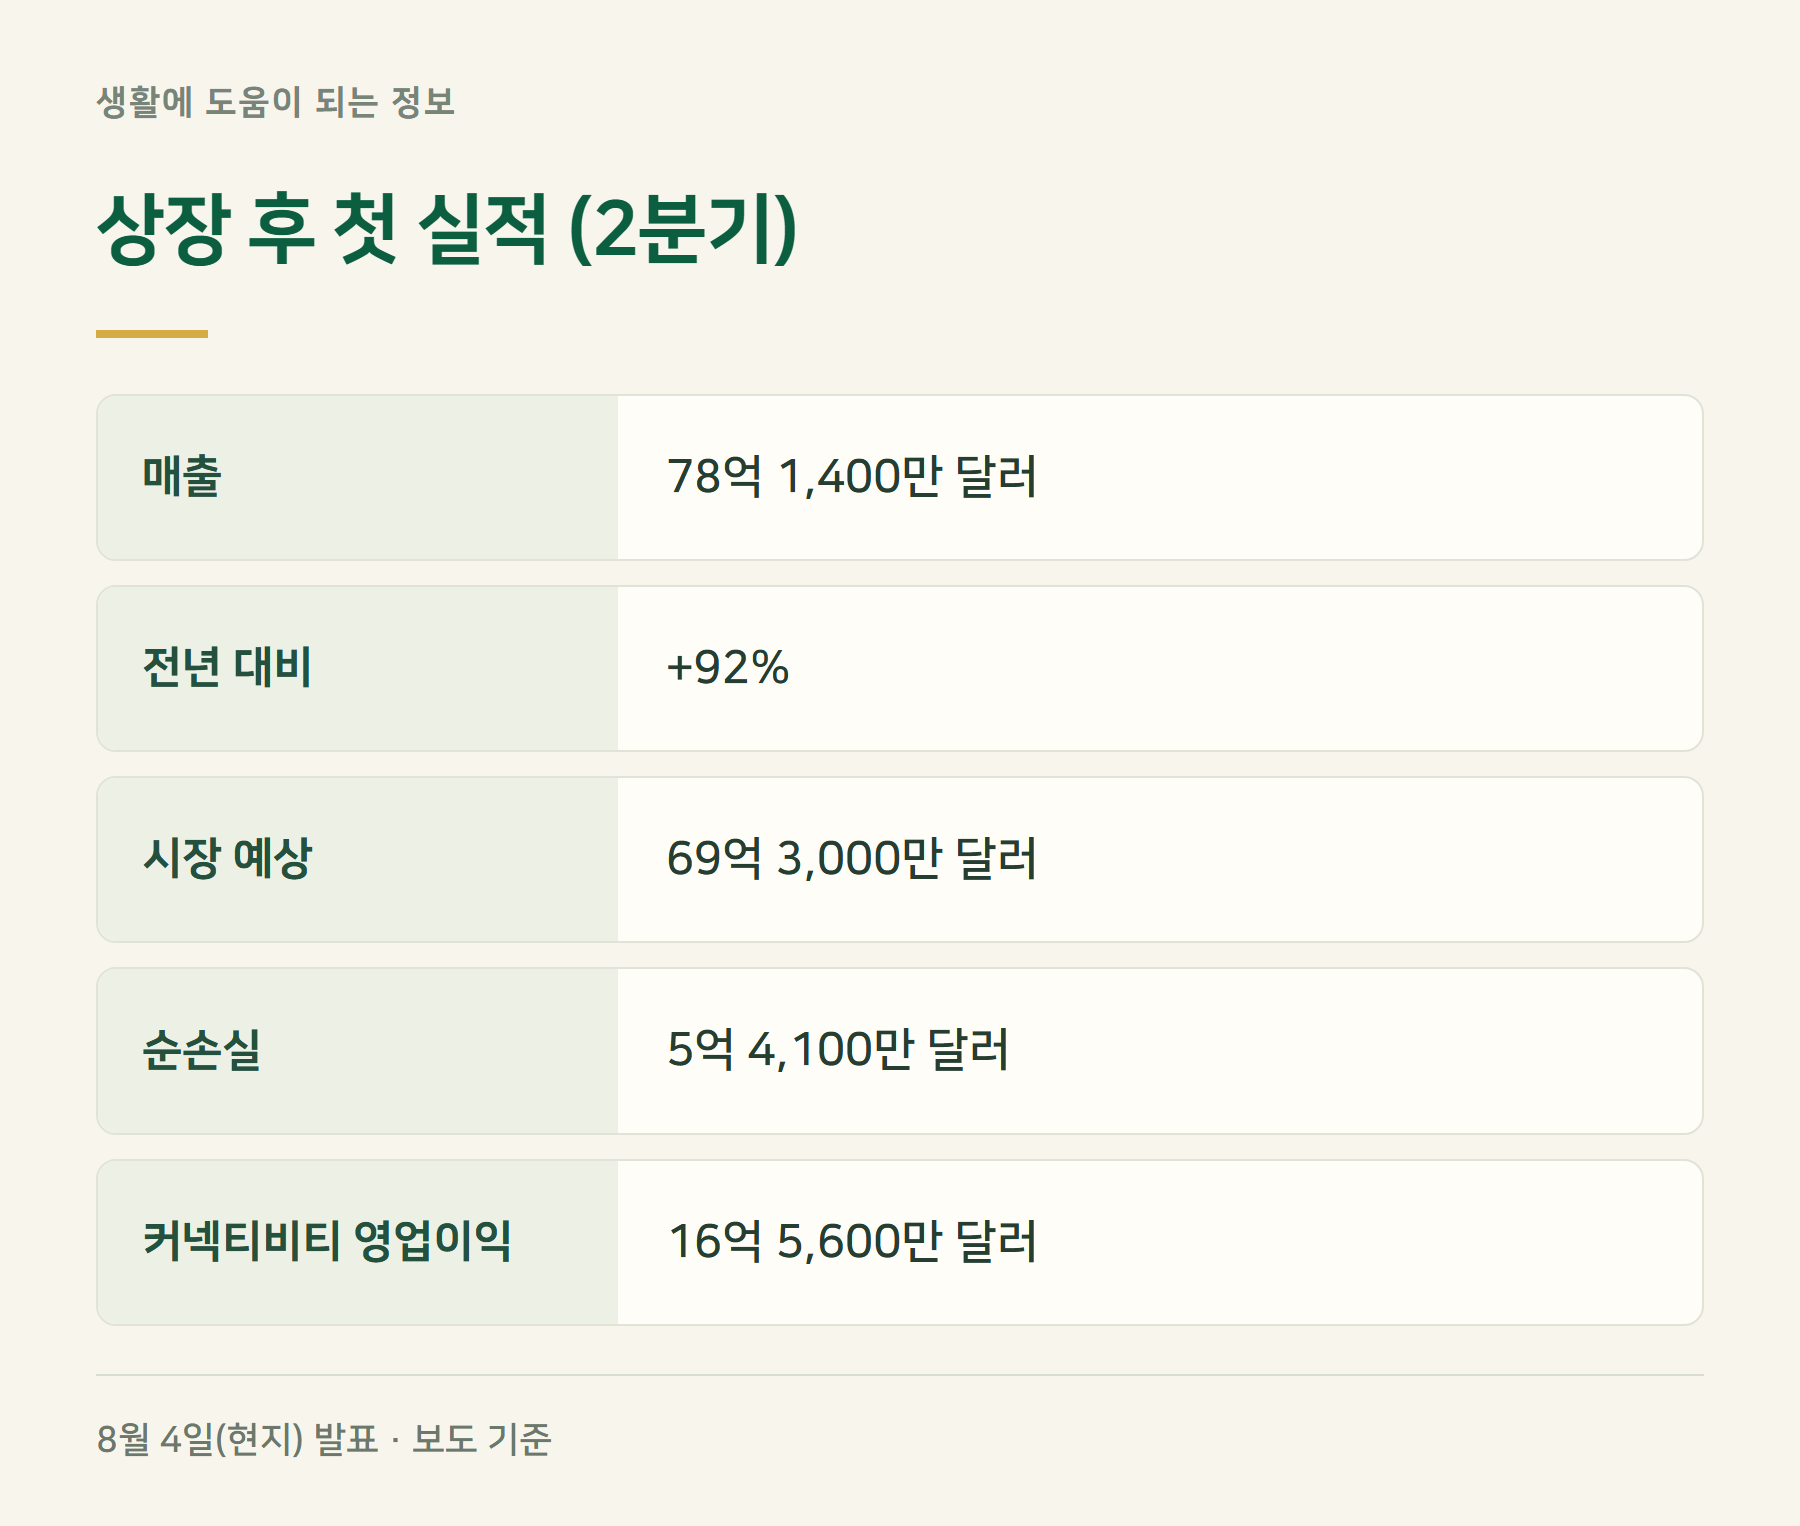
8월 4일(현지) 발표한 2분기 실적에서 매출은 78억 1,400만 달러로 1년 전보다 92% 늘었지만 순손실 5억 4,100만 달러를 냈습니다. 매출은 시장 예상(69억 3,000만 달러)을 웃돌았습니다. 커넥티비티(스타링크) 부문만 영업이익 16억 5,600만 달러로 흑자였고 AI·우주 부문은 영업손실이었습니다. 3분기 실적 발표일은 확인하지 못했습니다.
스페이스X 주가 전망, 오르는 조건과 내리는 조건은?
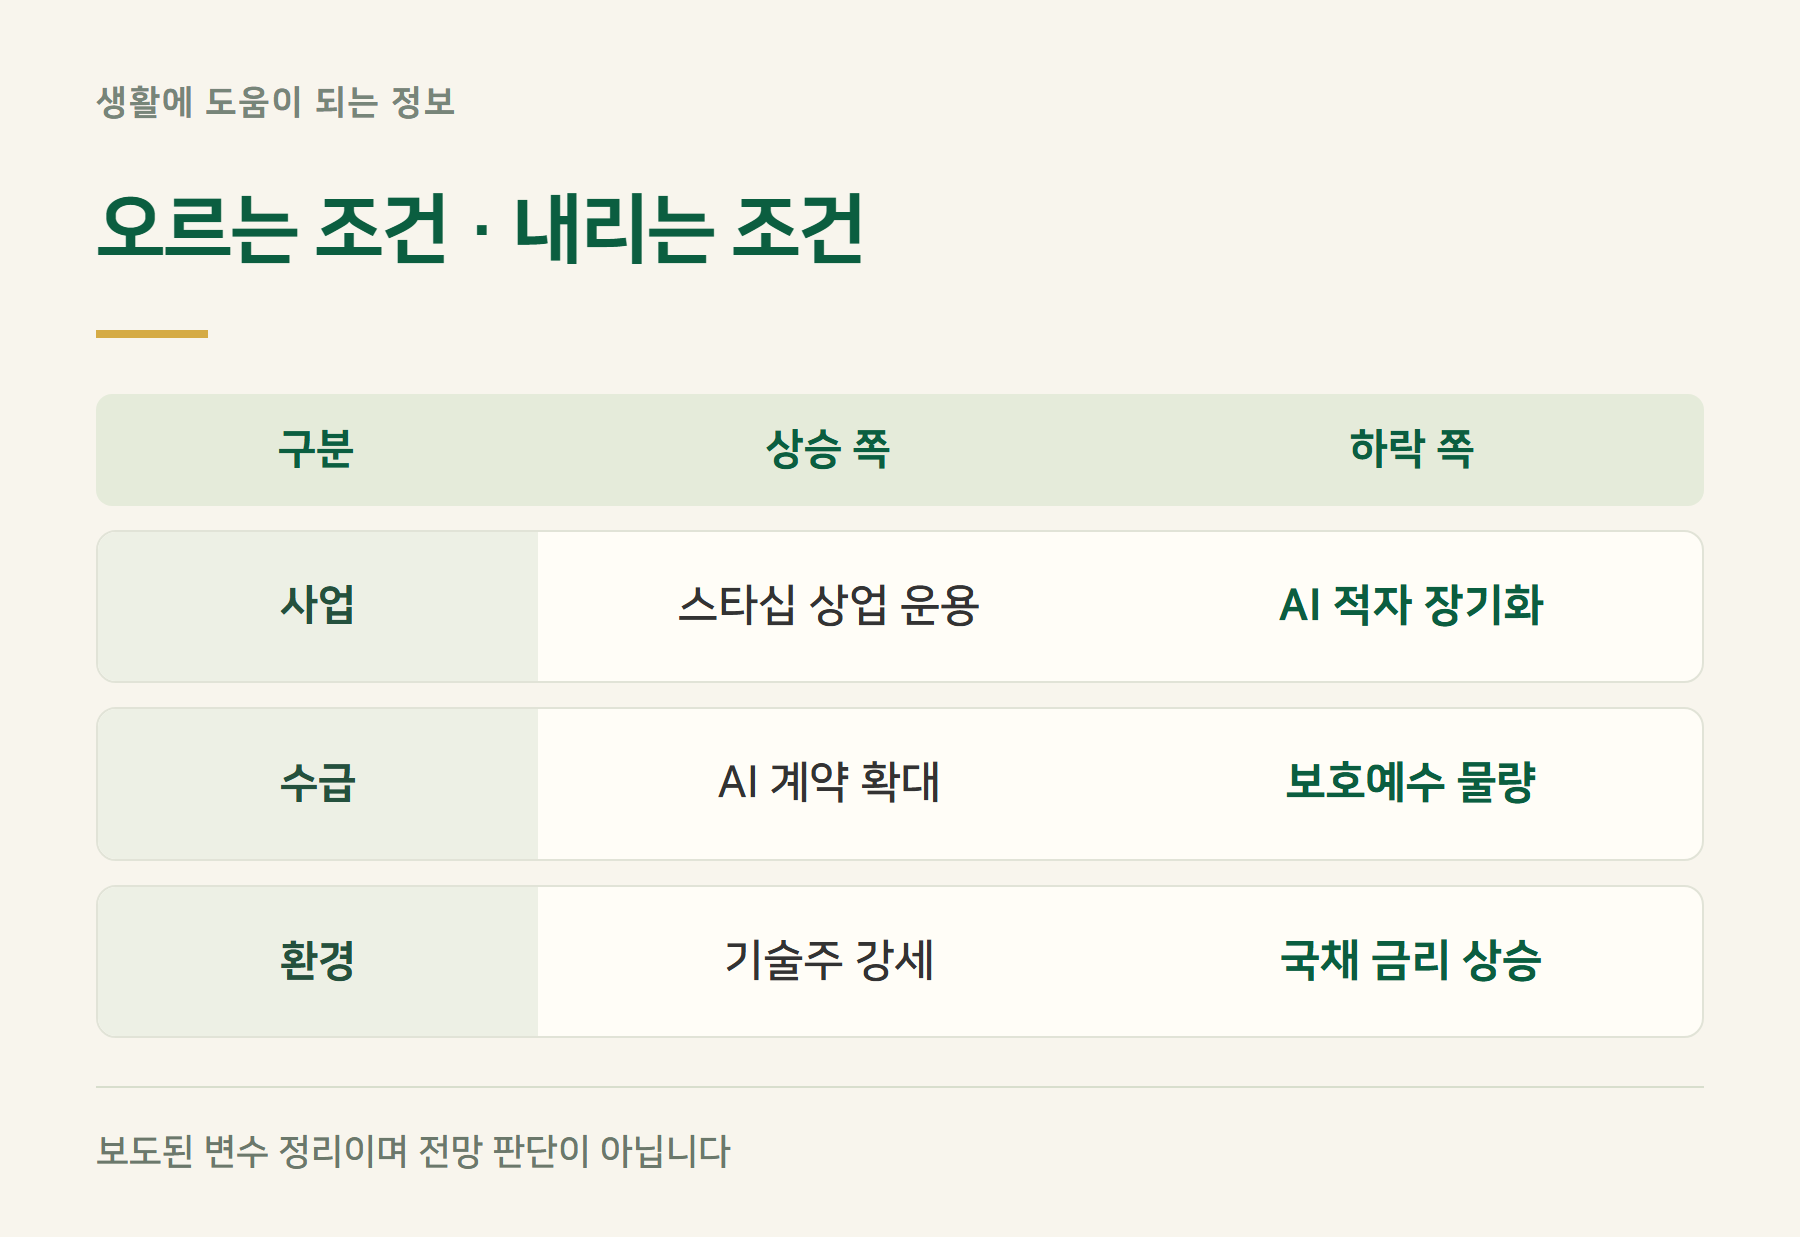
보도된 변수를 조건별로 나눈 것이며 어느 쪽이 맞다는 판단은 아닙니다. 스타십 상업 운용, AI 연산 계약 확대, 커넥티비티 흑자 확대가 이어지면 모건스탠리의 300달러 논리가 힘을 얻습니다. 반대로 보호예수 물량 출회, 국채 금리 상승, AI 부문 적자 장기화가 겹치면 부담이 커집니다. 참고로 공모가 135달러는 현재가보다 21.1%, 8월 저점은 38.7% 낮은 자리입니다.
스페이스X 보호예수 해제 일정과 리스크
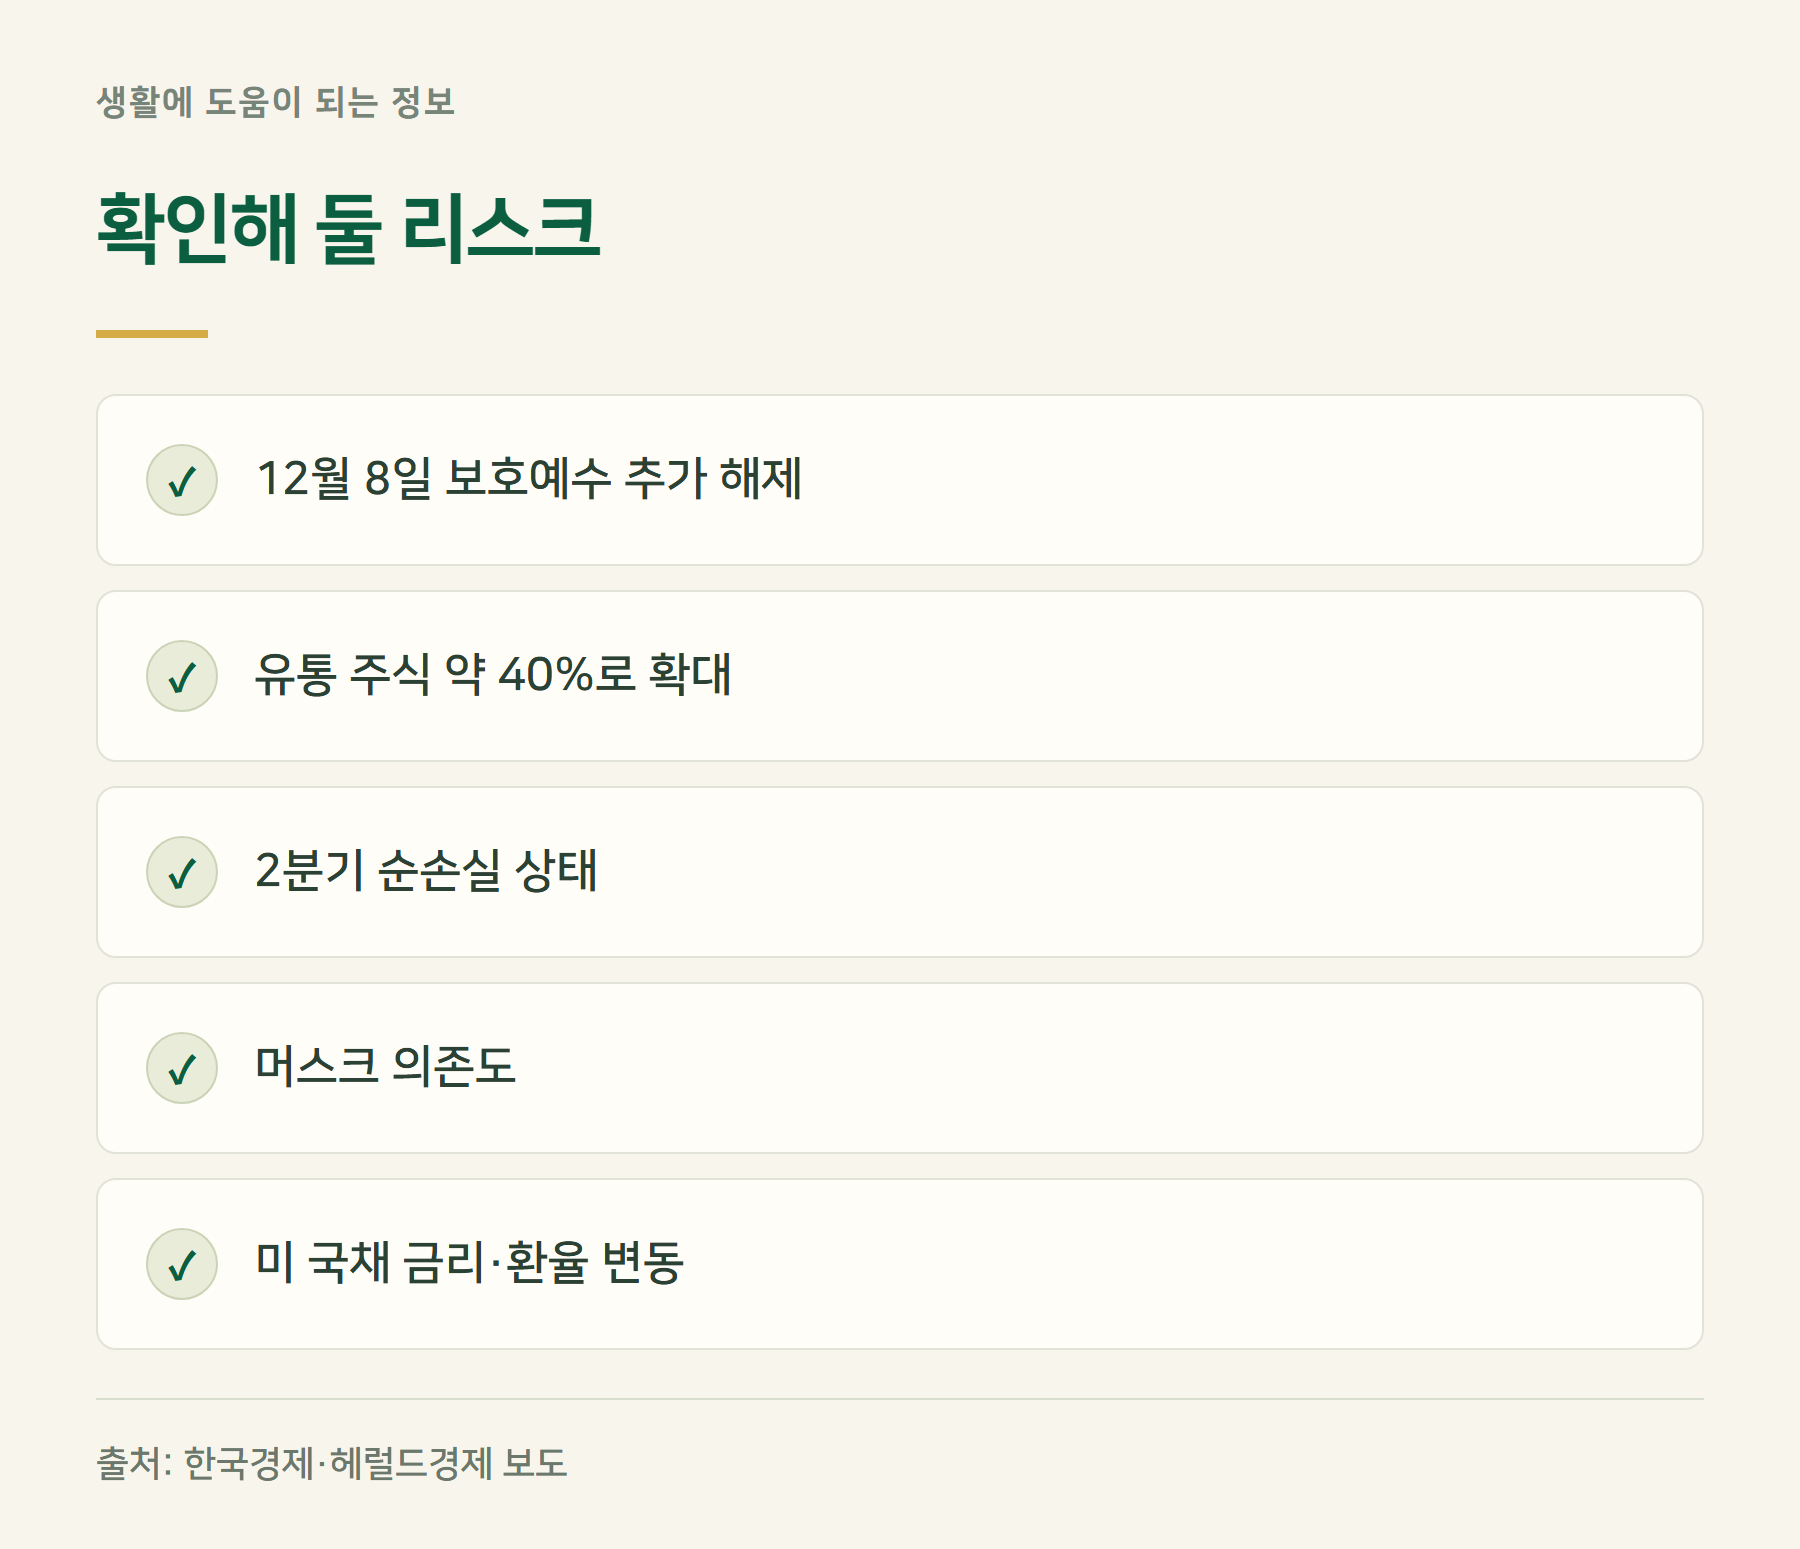
8월 6일 9억 1,150만 주의 보호예수가 풀렸지만 그날 주가는 9% 올랐습니다. 다음은 12월 8일로, 거래 가능한 주식이 전체의 약 40%까지 늘고 머스크 지분 등 나머지는 2027년 중반에 풀린다고 보도됐습니다. 적자 상태의 높은 기업가치, 머스크 한 사람에게 쏠린 의존도, 2002년 이후 최고치인 미 국채 금리, 환율 변동도 리스크로 거론됩니다.
스페이스X 주가 사는법, 한국에서는?
증권사 앱에서 해외주식 거래를 열면 SPCX를 직접 살 수 있고, 미국 정규장은 서머타임 기간 한국 시간 22시 30분~다음 날 5시입니다. 서학개미는 상장 첫날 약 1조 2,000억 원을 순매수했고 9월 2일 보관금액은 22억 6,956만 달러였습니다(보도 기준). 스페이스X를 담은 우주 테마 ETF도 있지만 편입 비중은 상품마다 달라 운용사 공시로 확인해야 합니다.
사례 계산 — 스페이스X 차익에 붙는 양도소득세
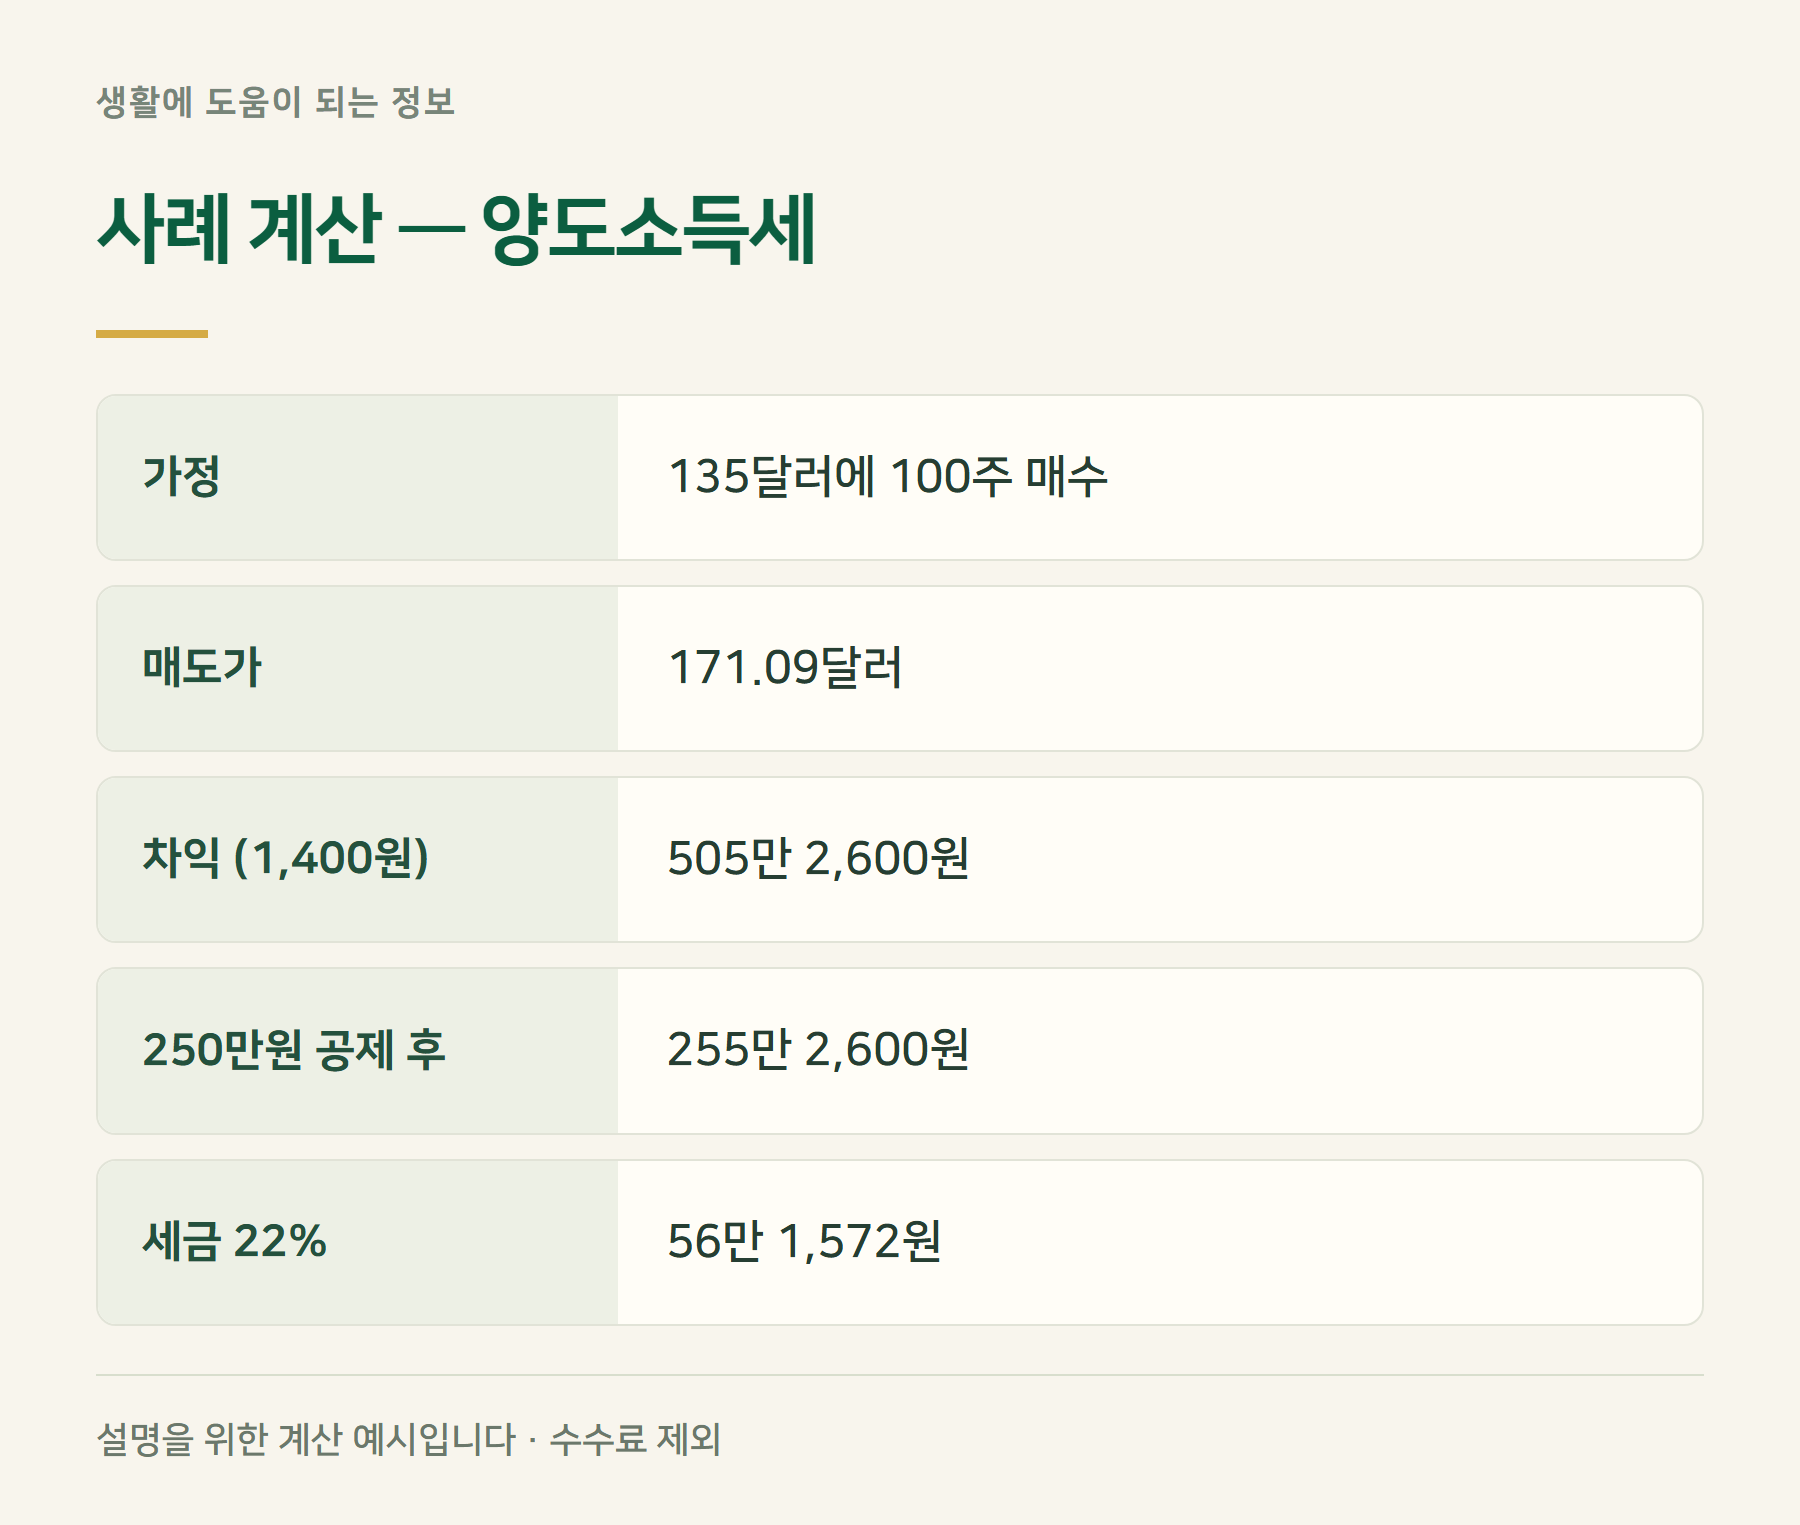
135달러에 100주를 사서 171.09달러에 판 경우입니다. 환율은 사고팔 때 모두 1달러 1,400원, 수수료는 뺍니다. 차익 3,609달러는 505만 2,600원이고, 250만 원을 공제한 255만 2,600원에 22%를 곱하면 세금은 56만 1,572원입니다. 해외주식 양도차익은 한 해 합산 250만 원까지 공제되고, 넘는 부분에 22%가 붙어 다음 해 5월에 신고합니다. 설명을 위한 계산 예시입니다.
직접 매수와 국내 상장 ETF, 세금은 어떻게 다른가?
미국 주식을 직접 사면 양도소득세 대상이고 같은 해 손익을 합산합니다. 국내 상장 해외주식형 ETF는 매매차익을 배당소득으로 보아 15.4%가 원천징수되고, 연 금융소득 2,000만 원을 넘으면 종합과세됩니다.
기사에 나오는 용어
비중확대(Overweight)는 사실상 매수 의견입니다. 보호예수는 상장 전 주주가 일정 기간 주식을 못 팔게 묶는 장치이고, EV/EBIT는 기업가치를 영업이익으로 나눈 배수입니다.
자주 묻는 질문
모건스탠리 목표가 300달러는 새로 올린 건가요?
아닙니다. 7월에 제시한 목표가를 10월 5일 보고서에서 유지한 것입니다.
보호예수가 풀리면 주가가 반드시 떨어지나요?
그렇지 않습니다. 8월 6일 해제일에 주가는 9% 올랐습니다. 다만 매도 가능 물량이 늘어 변동성은 커질 수 있습니다.
해외주식에서 손실도 났다면 세금은요?
같은 해 해외주식 손익을 합산한 뒤 250만 원을 공제합니다. 손실이 더 크면 낼 세금이 없습니다.
스페이스X는 배당을 주나요?
배당 지급 사실은 확인하지 못했습니다. 2분기 기준 순손실 상태입니다.
함께 보면 좋은 글
출처
출처: 모틀리풀 10월 5일 상승 이유 · 파이낸셜뉴스 이틀째 급등 · 미디어파인 머스크 수익 구조 · 디지털데일리 첫 분기 실적 · 한국경제 보호예수 해제 · 헤럴드경제 공모가 수준까지 밀렸던 스페이스X · 뉴스핌 뉴욕증시 마감 · 소득세법
확인 기준 2026년 10월 6일, 주가는 10월 5일(미국 현지) 종가 기준입니다. 주가·시가총액·목표가·실적·보호예수 일정·서학개미 매매 금액은 보도 기준이며 목표가는 보도 시점이 다릅니다. 세금 사례는 환율 1,400원·수수료 제외를 가정한 설명을 위한 계산 예시입니다. 이 글은 정보 제공용이며 특정 종목의 매수·매도를 권하지 않습니다. 투자 판단과 책임은 투자자 본인에게 있습니다.