개인투자용 국채 2026 — 금리·분리과세·중도환매·청약

2026년 9월 발행 개인투자용 국채 10년물은 표면금리 연 4.415퍼센트에 가산금리 0.35퍼센트포인트가 붙습니다. 분리과세 14퍼센트의 실제 의미, 중도환매 조건, 청약 방법과 1,000만원 사례 계산을 정리합니다.
2026년 9월 발행 개인투자용 국채 10년물은 표면금리 연 4.415퍼센트에 가산금리 0.35퍼센트포인트가 붙습니다. 분리과세 14퍼센트의 실제 의미, 중도환매 조건, 청약 방법과 1,000만원 사례 계산을 정리합니다.
DC형과 IRP는 무주택자 주택구입, 전세보증금, 6개월 이상 요양, 파산·회생, 재난 사유가 있을 때만 중도인출할 수 있습니다. 사유별 세금 차이, 신청 기한, 사례 계산을 정리합니다.
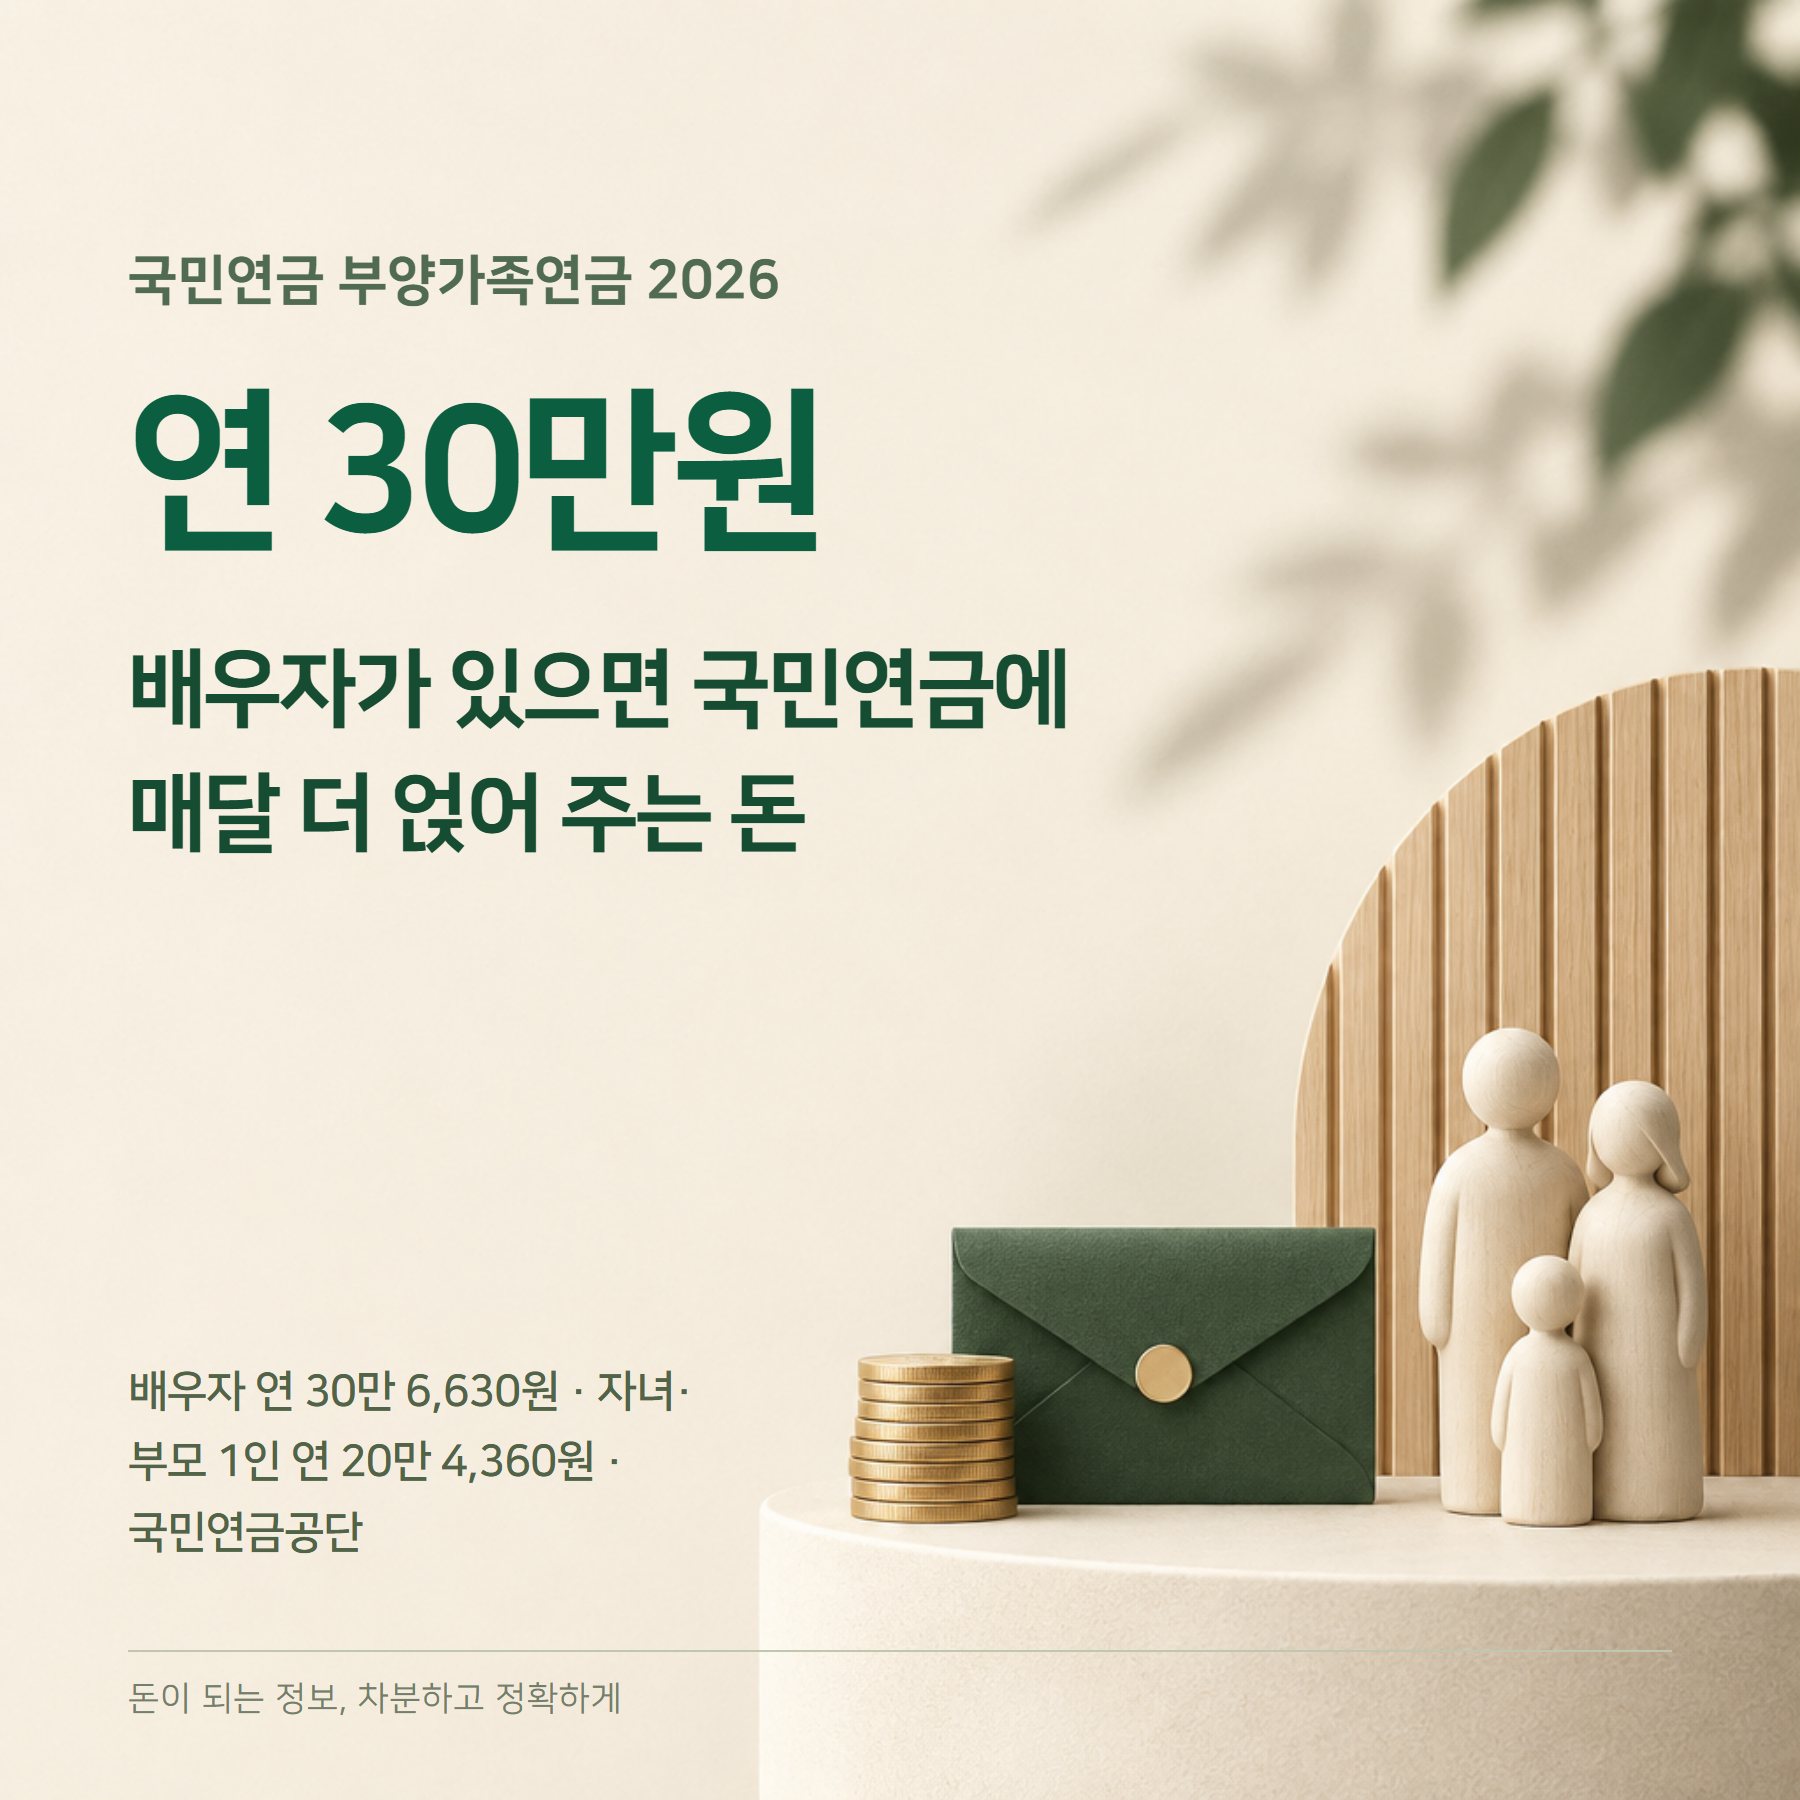
2026년 부양가족연금은 배우자 연 30만 6,630원, 자녀·부모 1인 연 20만 4,360원입니다. 대상자 조건, 부모 인정 나이, 제외되는 경우와 신고 방법, 소급 여부를 정리합니다.
상속포기와 한정승인은 상속개시를 안 날부터 3개월 안에 가정법원에 신고해야 합니다. 두 제도의 차이, 법정단순승인, 후순위 상속인, 비용과 서류, 특별한정승인을 정리합니다.
자동차보험 갱신 전 보험다모아와 다이렉트 견적으로 비교하는 순서, 주행거리·블랙박스 등 할인 특약, 같게 맞춰야 할 보장 조건을 정리합니다.
주택담보대출 갈아타기는 금리 차이에서 중도상환수수료와 부대비용을 빼고 판단합니다. 대환대출 서비스 이용법, 3억원 계산 예시, 기다리는 편이 나은 경우를 정리합니다.
국민연금 임의가입 대상(18~60세 전업주부 등), 2026년 최저 월 보험료 9만원대 계산, 10년 채우는 법과 임의계속가입·추납 차이를 정리합니다.
보험계약대출(약관대출)은 해지환급금의 50~95% 안에서 보험을 유지한 채 빌리는 대출입니다. 한도·이자 구조, 500만원 계산 예시, 해지와의 비교를 정리합니다.
2025년 1월 13일 이후 신규 대출부터 중도상환수수료가 절반 수준으로 내렸습니다. 계산식과 면제 조건, 3억을 1년 만에 갚을 때 실제 금액, 갈아타기 손익분기 판단법을 정리했습니다.
퇴직금을 연금으로 받으면 퇴직소득세를 최대 절반까지 깎아줍니다. DB형과 DC형 차이, IRP 세액공제 900만원, 절세 금액을 계산해 정리했습니다.