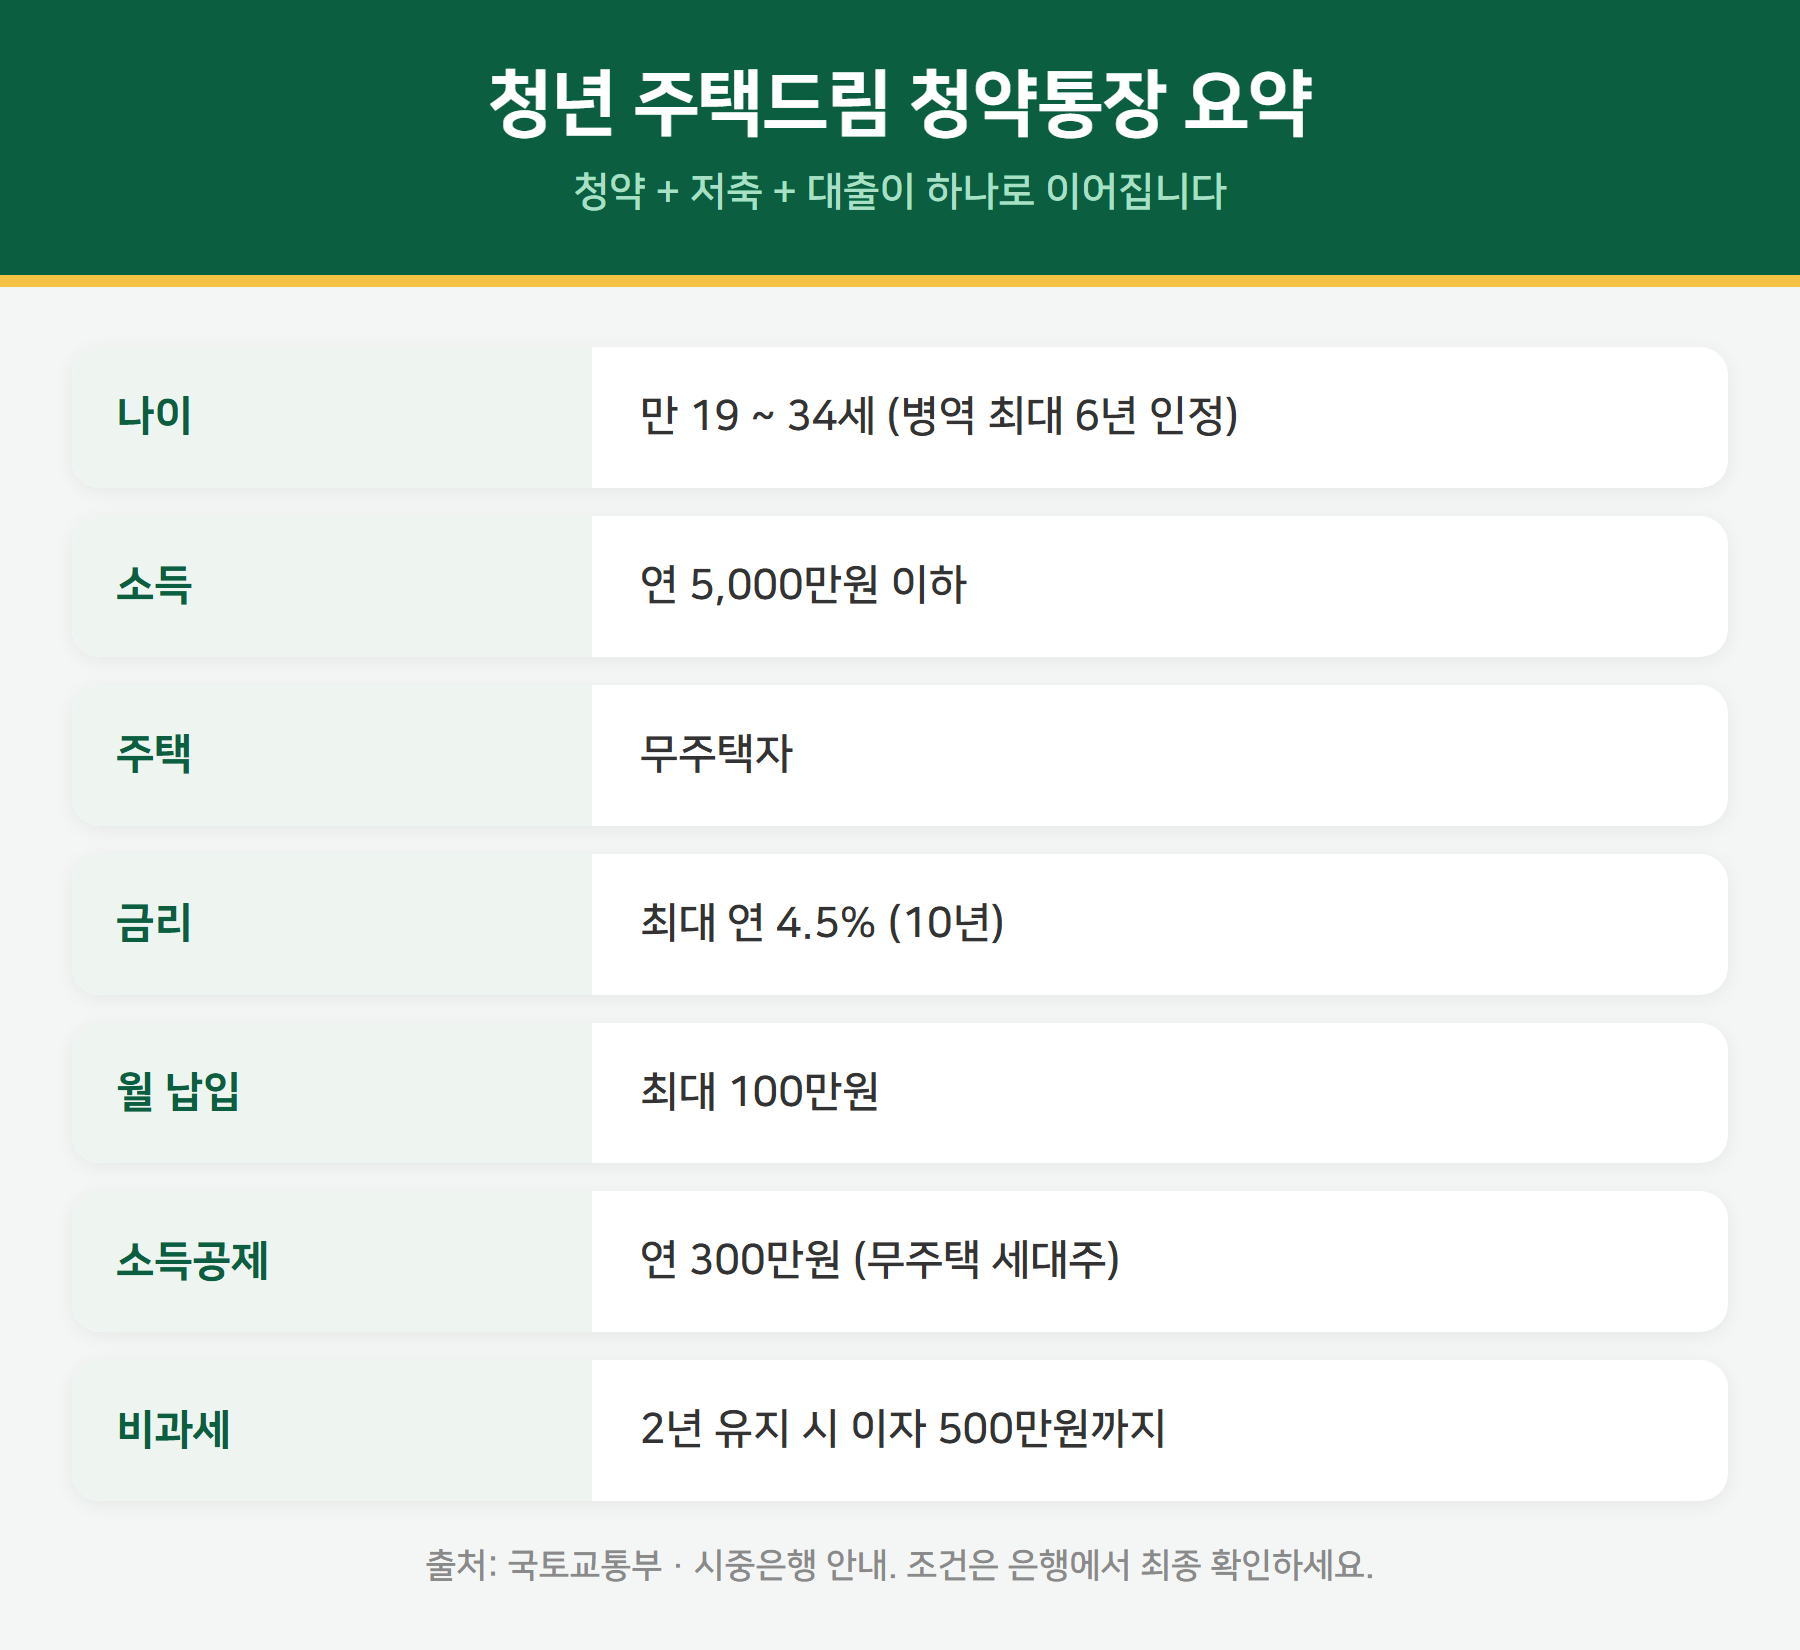
청약통장은 그냥 하나 있으면 되는 거 아니냐고 생각하기 쉽습니다. 그런데 청년이라면 종류를 바꾸는 것만으로 금리가 크게 달라집니다. 청년 주택드림 청약통장 얘기예요. 😊
혜택이 네 겹입니다
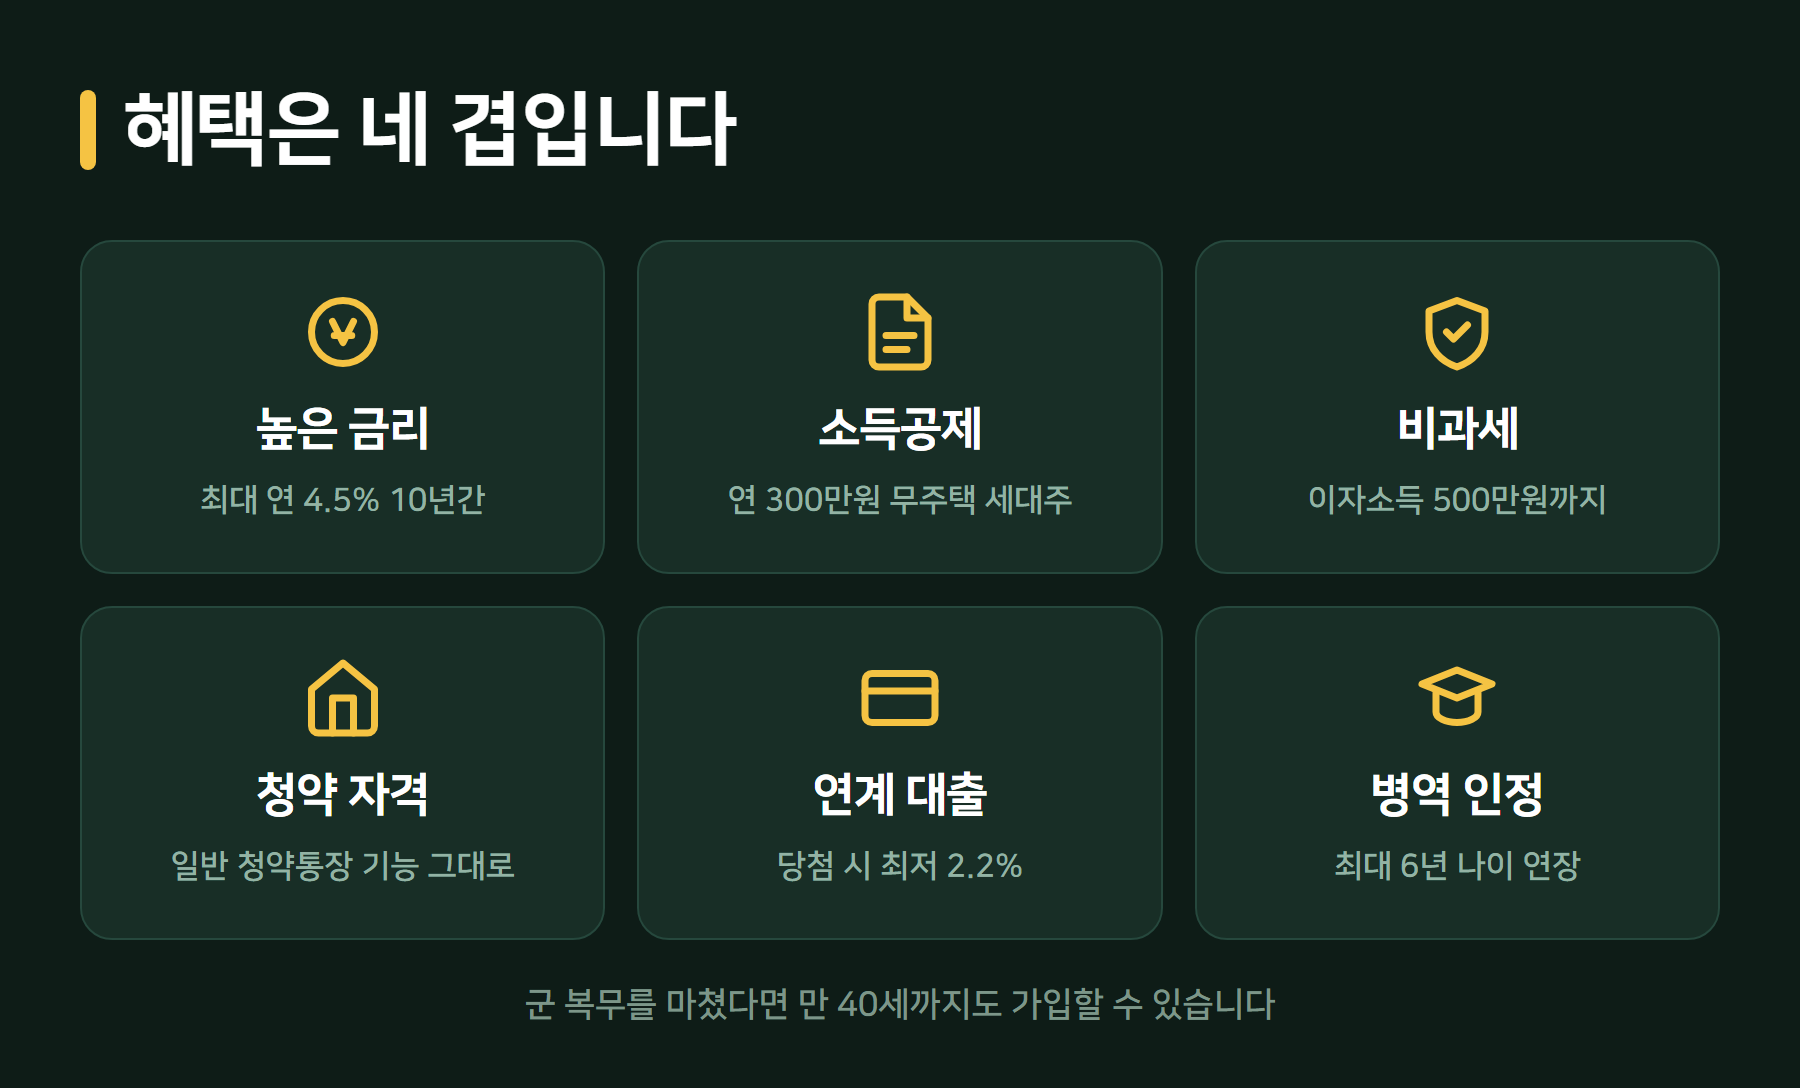
일반 청약통장의 기능은 그대로 두고 금리·소득공제·비과세가 얹힙니다. 최대 연 4.5%는 요즘 예금과 비교해도 나쁘지 않은 수준이에요.
나이 조건에 병역 기간이 최대 6년까지 인정됩니다. 군 복무를 마치셨다면 만 40세까지도 가입할 수 있어요. 이걸 몰라서 포기하는 분이 많습니다.
이 통장의 진짜 목적
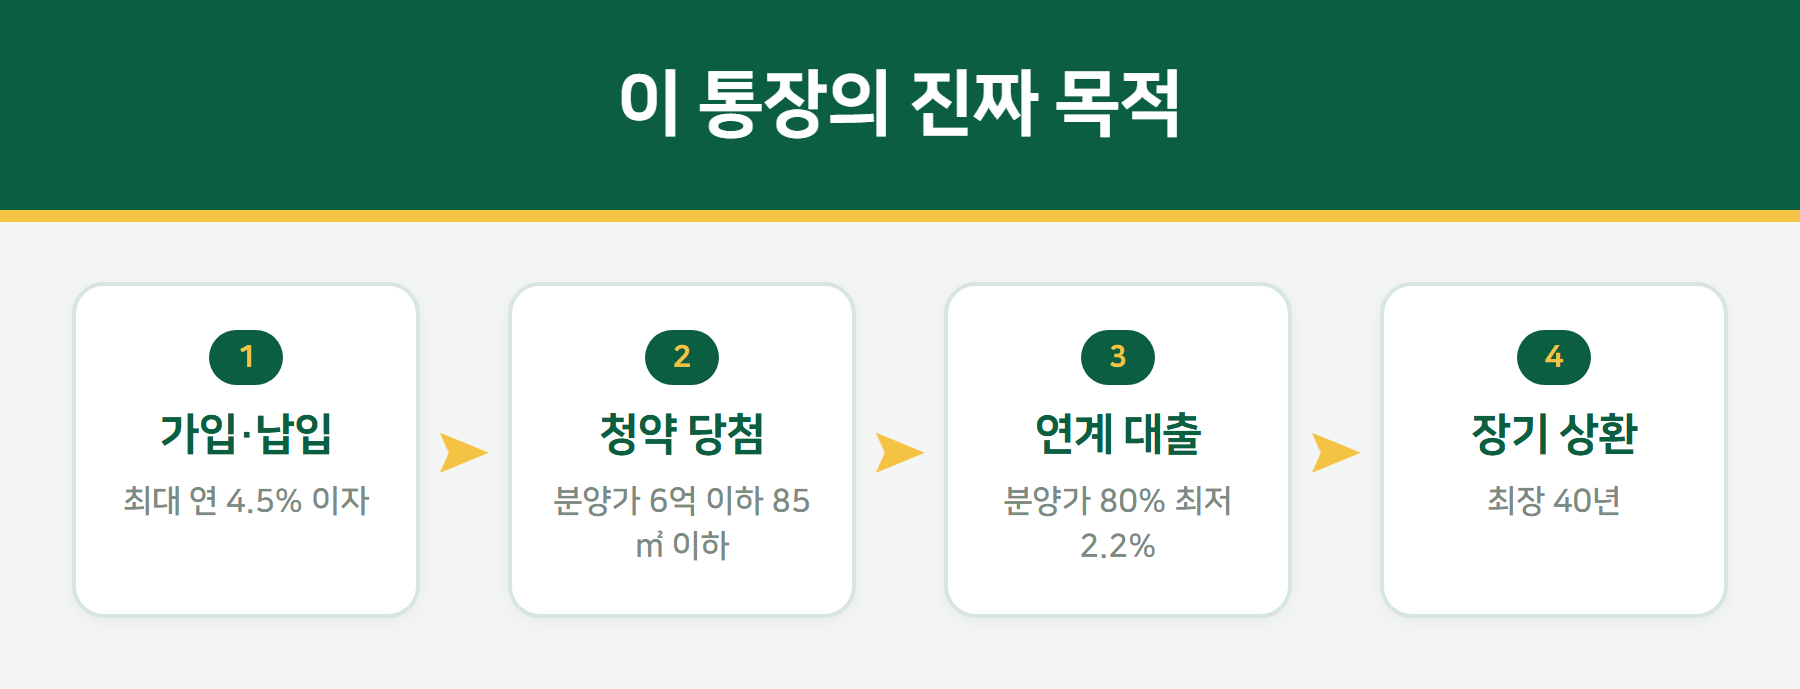
이름에 붙은 ‘드림’이 대출까지 이어진다는 뜻입니다. 이 통장으로 청약에 당첨되면 청년주택드림 대출을 쓸 수 있어요.
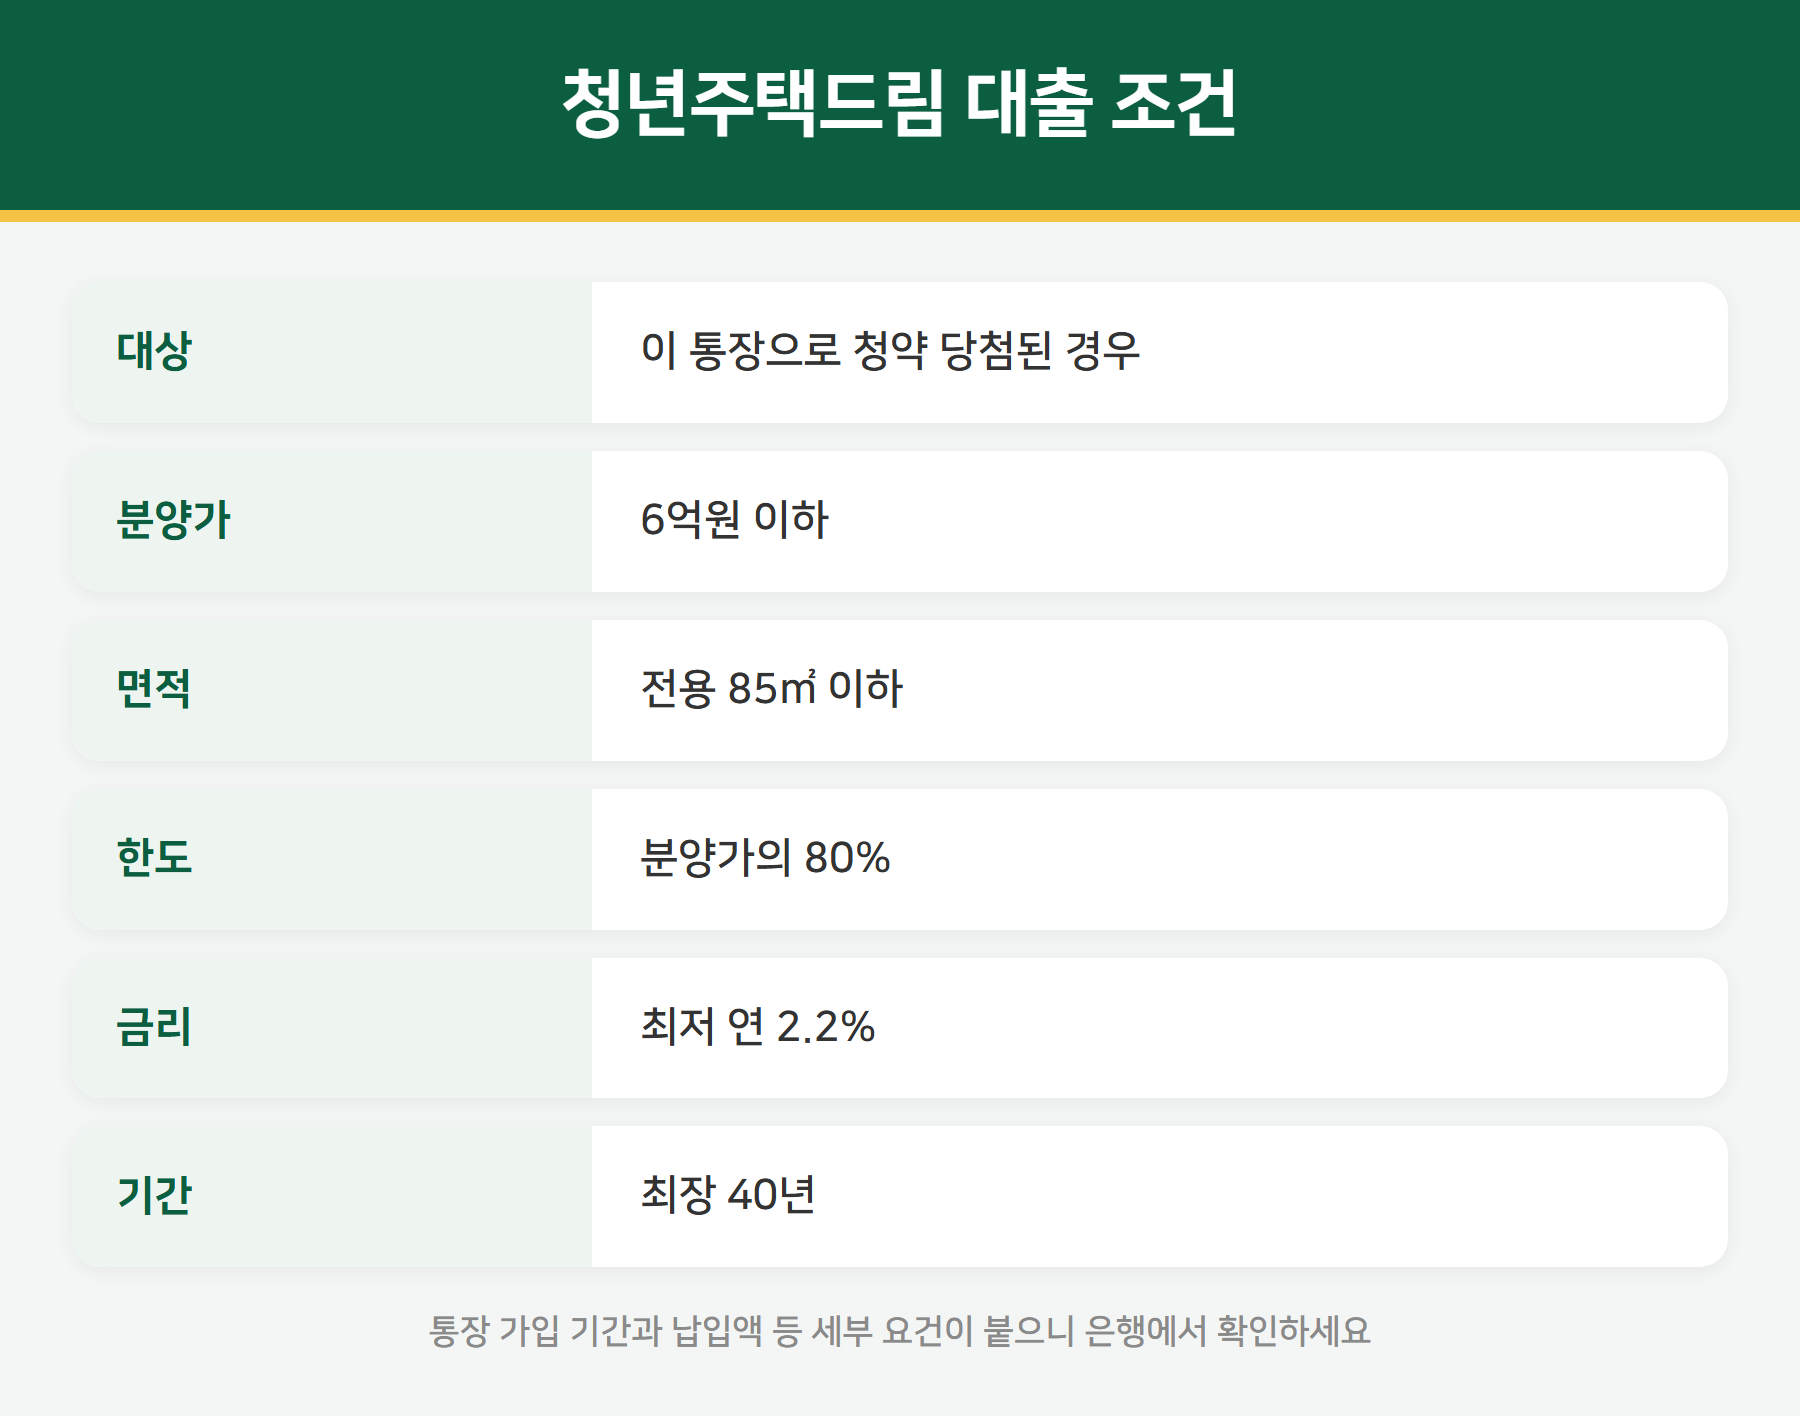
분양가의 80%까지, 최저 연 2.2%로, 최장 40년입니다. 다만 당첨돼야 의미가 있는 혜택이라는 점은 냉정하게 보셔야 해요. 당장의 이득은 금리와 공제입니다.
기존 통장이 있다면
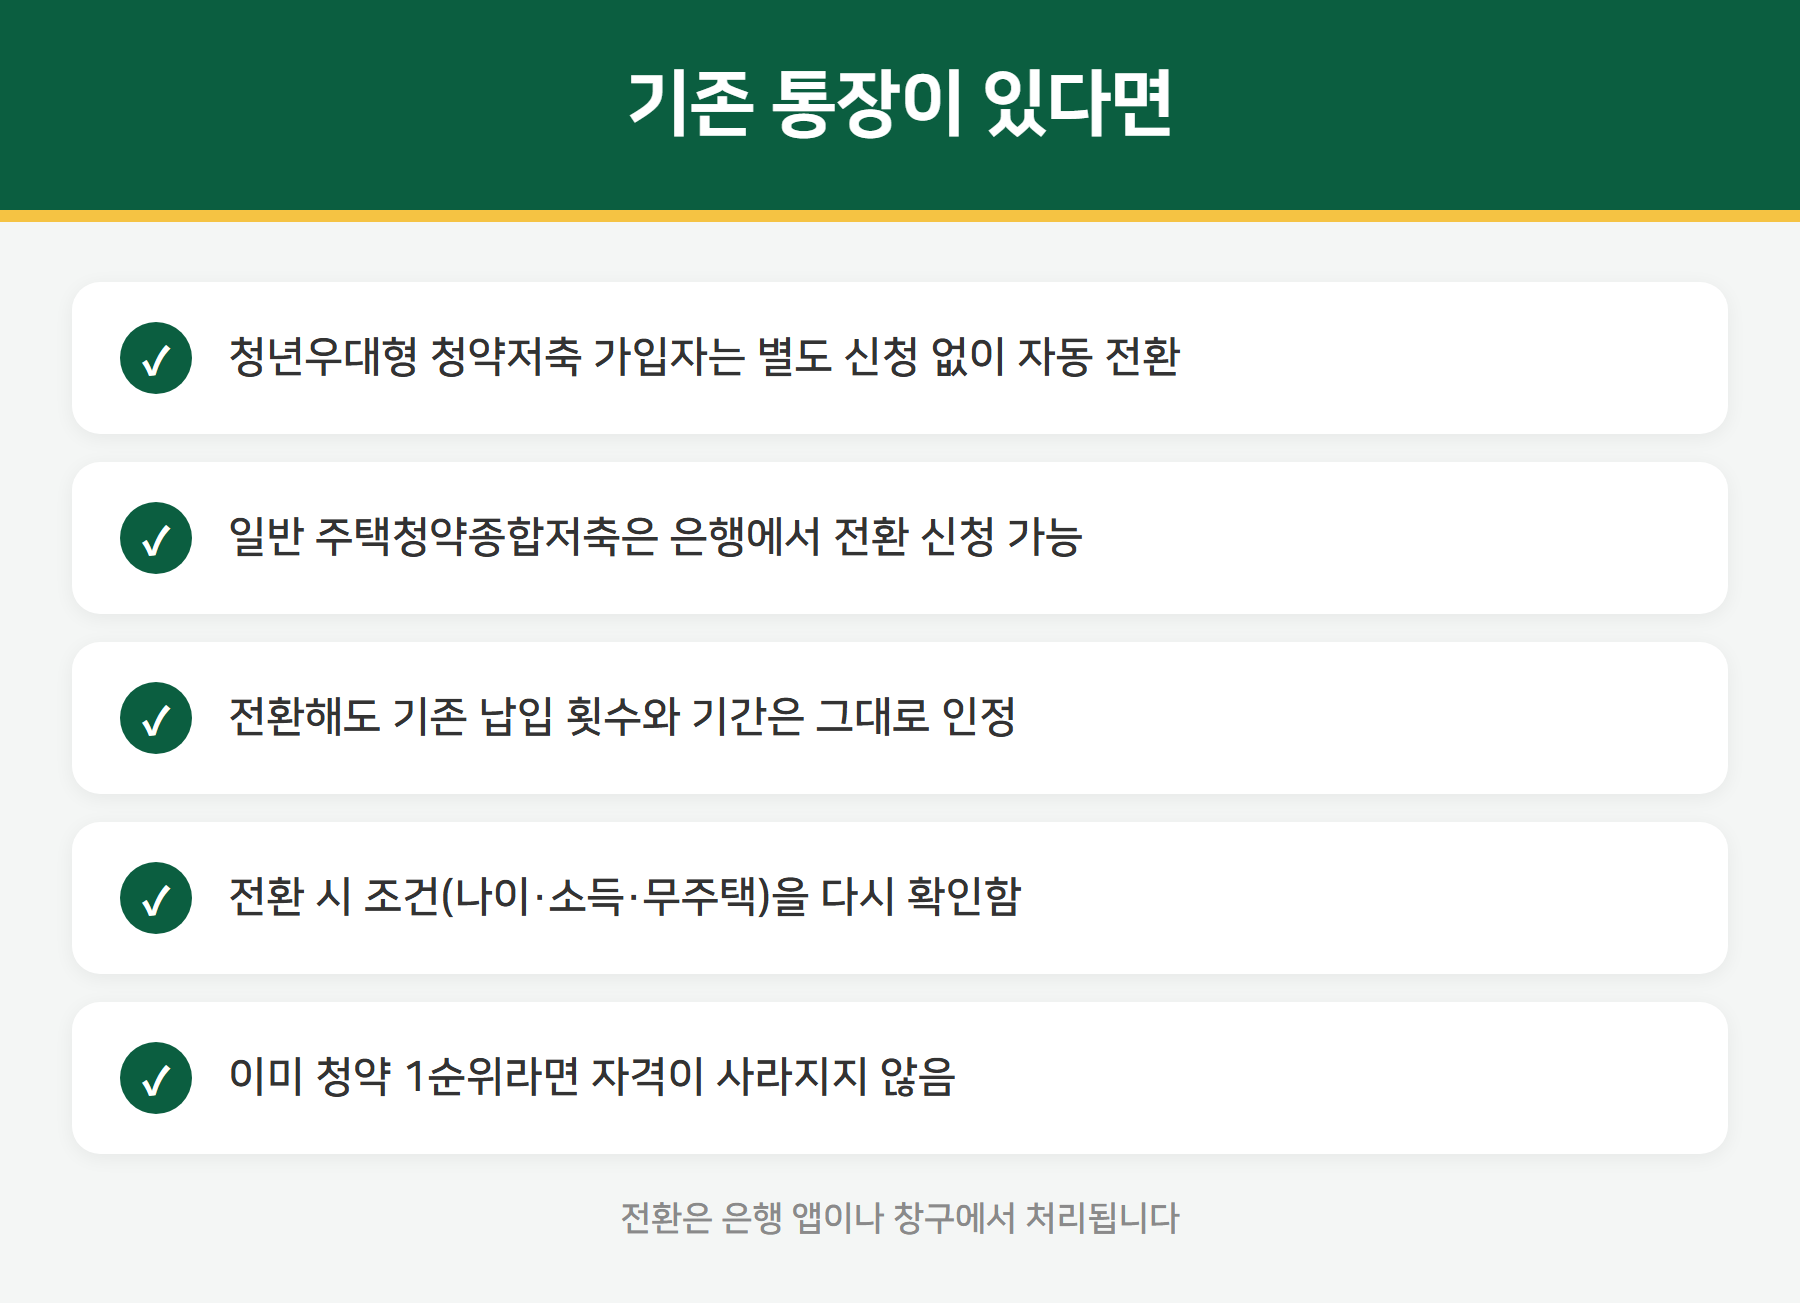
청년우대형 청약저축을 갖고 계셨다면 별도 신청 없이 자동 전환됐습니다. 일반 주택청약종합저축이라면 은행에서 전환 신청을 하시면 돼요.
전환해도 기존 납입 횟수와 가입 기간은 그대로 인정됩니다. 1순위 자격이 사라지지 않으니 걱정 안 하셔도 됩니다.
가입 전 확인할 점
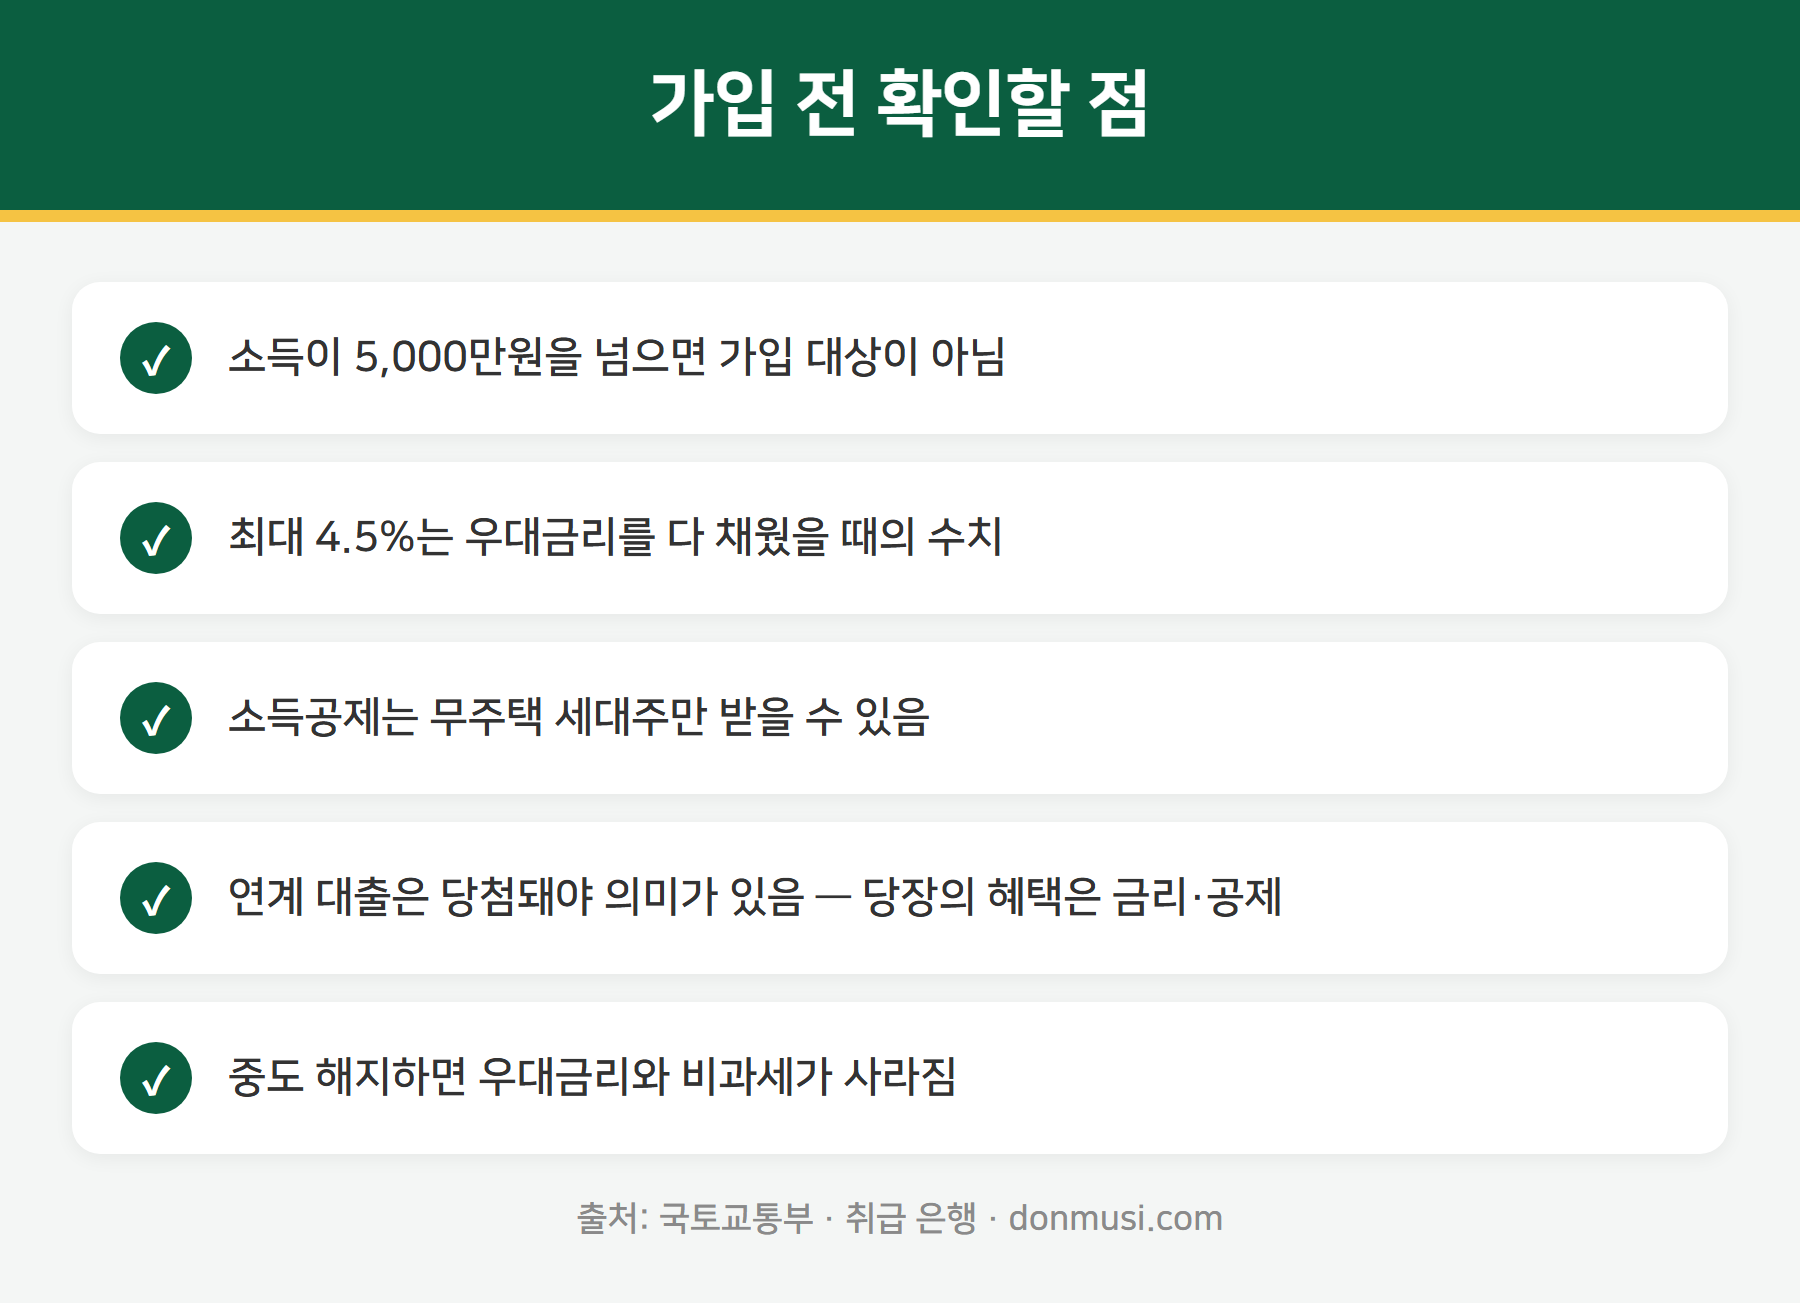
최대 4.5%는 우대금리를 다 채웠을 때의 수치입니다. 가입 기간과 납입 조건에 따라 실제 적용 금리는 달라져요. 은행에서 본인 기준으로 확인해 보세요.
소득공제 연 300만원은 무주택 세대주만 받을 수 있습니다. 부모님 세대에 속해 있다면 해당되지 않아요. 이 부분은 주택청약 소득공제 정리에 자세히 있습니다.
월 얼마씩 넣으면 얼마가 되나
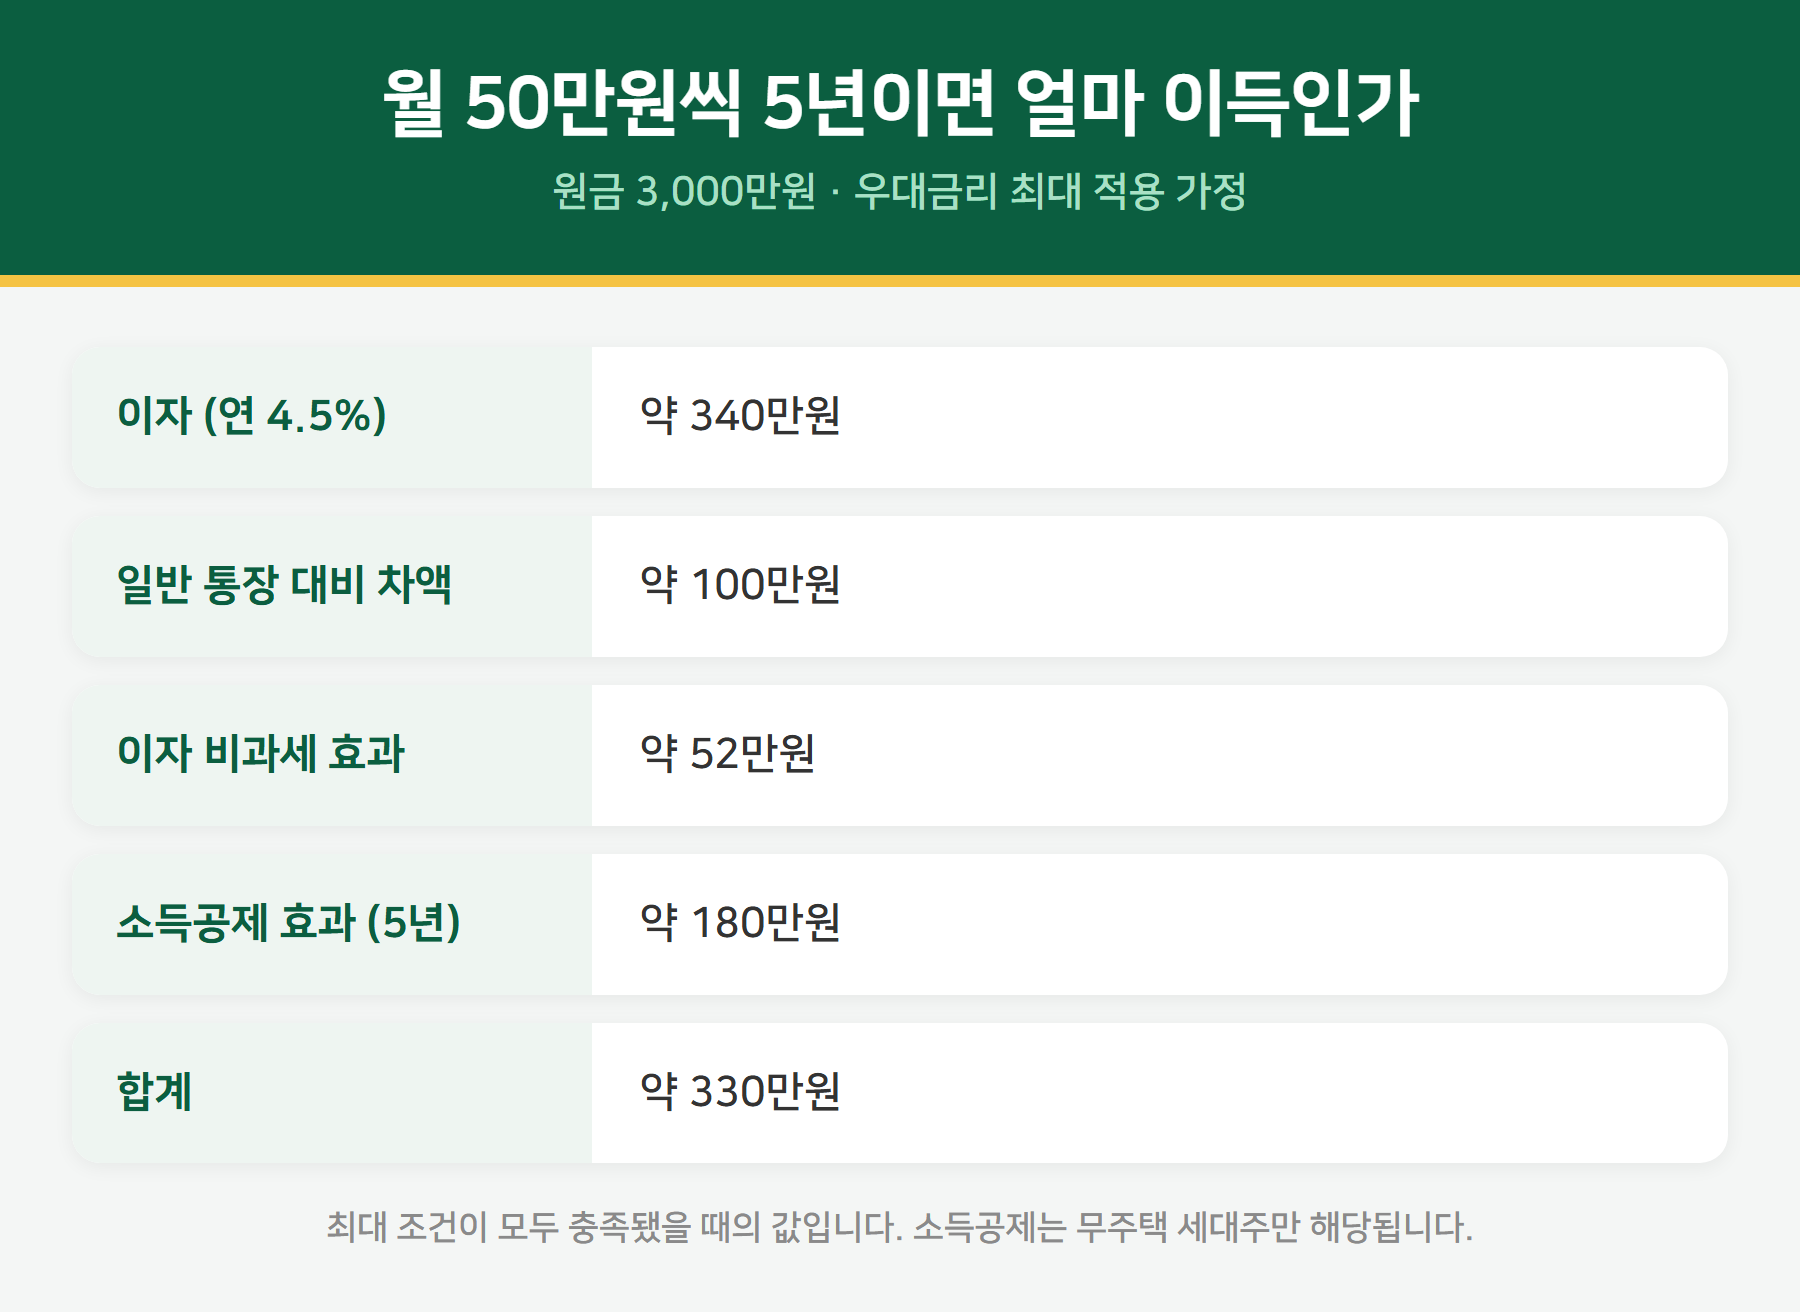
금리가 높다는 말만으로는 감이 안 오니 계산해 보겠습니다. 월 50만원씩 5년을 넣는 경우입니다.
원금은 3,000만원입니다. 여기에 우대금리를 최대로 받아 연 4.5%가 적용된다고 하면 이자가 340만원 안팎 붙습니다. 일반 청약통장 금리와 비교하면 5년간 100만원 이상 차이가 나요.
여기에 세금 혜택이 더해집니다. 이자 500만원까지는 비과세라 340만원에 대한 이자소득세 15.4%(약 52만원)를 안 냅니다.
소득공제도 있습니다. 무주택 세대주라면 연 납입액의 40%를 300만원 한도로 공제받아요. 연 600만원을 넣으면 240만원이 공제되고, 과세표준 15% 구간이면 세금이 36만원쯤 줄어듭니다. 5년이면 180만원이에요.
이자 차액 100만원 + 비과세 52만원 + 소득공제 180만원. 합치면 5년에 330만원 안팎입니다. 같은 돈을 넣는데 통장 종류만 바꿔서 생기는 차이예요.
다만 이건 최대 조건이 다 맞았을 때의 숫자입니다. 우대금리 요건을 못 채우거나 무주택 세대주가 아니면 실제 금액은 줄어듭니다. 본인 조건은 은행에서 확인하세요.
청약 당첨을 못 해도 손해가 아닌 이유
이 통장을 망설이는 가장 흔한 이유가 이겁니다. 「어차피 청약 당첨도 안 될 텐데 의미가 있나」
결론부터 말하면 당첨과 무관하게 이득입니다. 연 4.5% 금리와 이자 비과세, 소득공제는 청약 결과와 아무 상관이 없어요. 그냥 조건 좋은 적금이라고 보셔도 됩니다.
실제로 이 통장의 혜택을 금액으로 따지면 대부분이 금리와 세금 혜택에서 나옵니다. 연계 대출은 당첨이라는 조건이 붙어 있어 확률적으로 보면 부가적인 요소예요.
게다가 청약은 통장을 오래 유지할수록 유리합니다. 가입 기간과 납입 횟수가 가점이 되니까요. 지금 당첨 가능성이 낮다고 안 만들면, 5년 뒤에도 똑같이 낮습니다. 시작 시점이 곧 경쟁력이에요.
목돈이 부담되면 월 2만원부터도 됩니다. 금액이 적어도 납입 횟수는 쌓이고, 소득이 늘면 그때 금액을 올리면 돼요. 일단 계좌를 만들어 시계를 돌려두는 게 중요합니다.
자주 묻는 질문
Q. 소득이 5,000만원을 넘으면 아예 못 만드나요?
청년 주택드림 청약통장은 안 됩니다. 다만 일반 주택청약종합저축은 소득 제한이 없어요. 청약 자격을 쌓는 목적이라면 일반 통장으로 시작하시고, 나중에 소득이 낮아지면 전환을 검토하시면 됩니다.
Q. 부모님 세대에 얹혀 있는데 소득공제가 되나요?
안 됩니다. 소득공제는 무주택 세대주만 받습니다. 세대주가 아니면 금리와 비과세 혜택만 받게 돼요. 독립해서 세대를 분리하면 그때부터 공제 대상이 됩니다.
Q. 월 100만원까지 넣는 게 유리한가요?
금리 측면에서는 많이 넣을수록 이자가 붙습니다. 다만 소득공제 한도는 연 300만원이라 월 62만 5천원을 넘는 납입분은 공제 효과가 없어요. 청약 가점 계산에서도 월 인정액에 상한이 있습니다. 절세만 노린다면 그 선까지가 효율적입니다.
Q. 중간에 돈이 필요하면 깰 수 있나요?
해지는 가능하지만 우대금리와 비과세 혜택이 사라지고 청약 가점도 초기화됩니다. 가장 손해가 큰 선택이에요. 급전이 필요하면 청약통장 담보대출을 알아보는 편이 낫습니다.
Q. 군 복무 기간은 어떻게 인정받나요?
가입 시 병역 이행 사실을 증명하면 그 기간만큼 나이를 빼고 계산합니다. 병적증명서를 준비해 은행에 제출하시면 됩니다. 최대 6년까지 인정돼요.
일반 청약통장과 무엇이 다른가
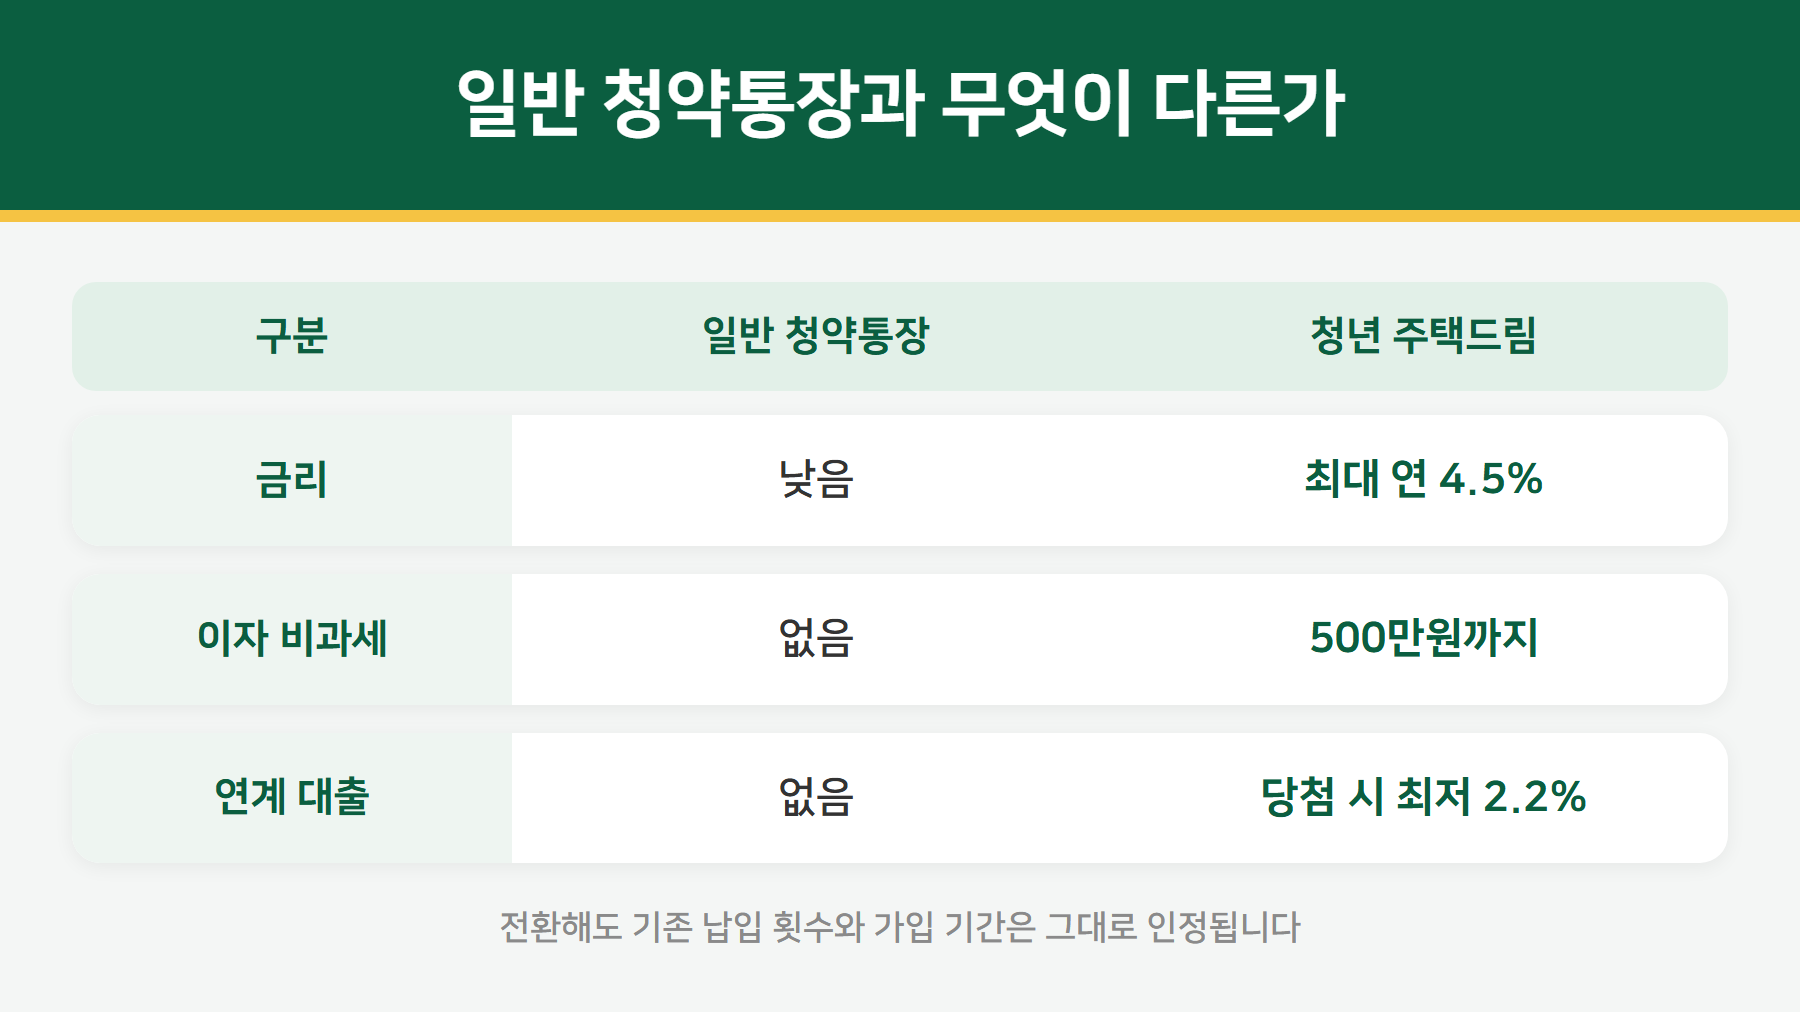
기본 기능은 같습니다. 청약 1순위 자격을 만드는 통장이라는 점, 납입 횟수와 금액으로 가점을 쌓는다는 점 모두 동일해요.
차이는 얹히는 혜택에 있습니다. 일반 통장은 금리가 낮고 비과세도 없어요. 청년 주택드림은 여기에 우대금리, 이자 비과세, 그리고 당첨 시 저리 대출 연계까지 붙습니다.
그래서 조건이 되는 청년이라면 일반 통장을 유지할 이유가 없습니다. 전환해도 그동안 쌓은 납입 횟수와 기간이 그대로 넘어가니 손해도 없고요.
반대로 소득이 5,000만원을 넘거나 만 34세(병역 인정 시 최대 40세)를 넘겼다면 일반 통장을 그대로 쓰시면 됩니다. 청약 자격 자체는 동일하니 조급해하실 필요 없어요.
정리하며
청년이고 무주택이고 소득이 5,000만원 이하라면 안 바꿀 이유가 거의 없습니다. 같은 돈을 넣는데 금리가 더 붙고 세금 혜택까지 따라오니까요.
청년이 챙길 수 있는 다른 제도는 청년월세 특별지원과 중소기업 취업자 소득세 감면에 정리해 뒀습니다. 전세로 사신다면 전세자금대출 소득공제도 함께 보세요 💚
출처: 국토교통부 · 취급 은행 안내, 2026년 기준. 금리와 가입 조건은 은행에서 최종 확인하세요. 특정 금융상품 권유가 아닙니다.