20년 일하고 퇴직금 1억원을 받으면 퇴직소득세는 112만원, 지방소득세까지 합쳐 123만 2천원입니다. 국세청이 계산 사례로 든 숫자로, 퇴직금의 1.2% 수준입니다.
같은 금액이라도 근속연수에 따라 세금이 몇 배씩 달라집니다. 소득세법 원문과 국세청 안내를 기준으로 계산 순서를 처음부터 끝까지 정리합니다.
퇴직소득세 계산 구조, 몇 단계로 하나요?
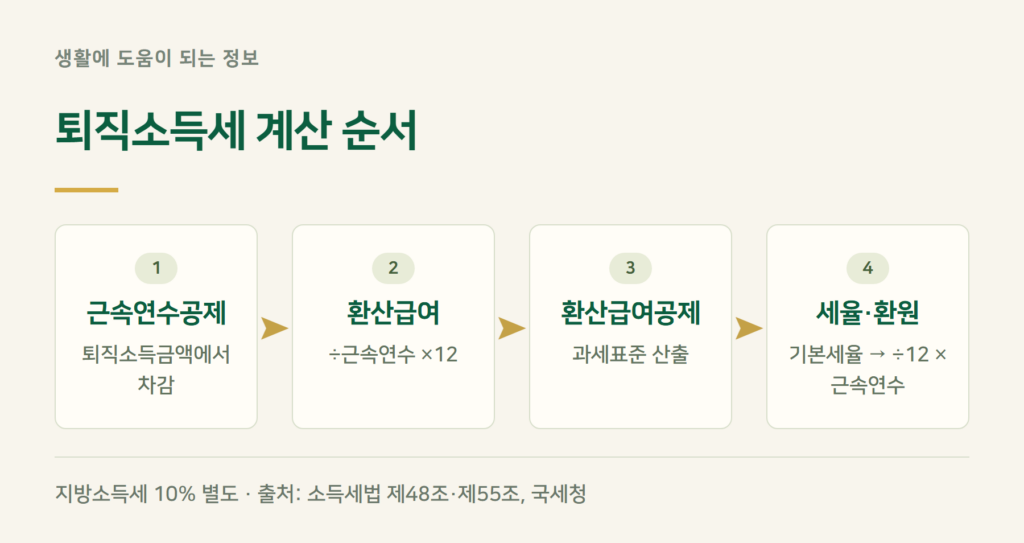
퇴직소득세는 다른 소득과 합치지 않고 따로 계산합니다. 순서는 여섯 단계입니다. 퇴직금에서 비과세 소득을 뺀 퇴직소득금액을 구하고, 근속연수공제를 뺍니다. 남은 금액을 근속연수로 나눈 뒤 12를 곱해 1년치 연봉처럼 바꾼 것이 환산급여입니다.
환산급여에서 환산급여공제를 빼면 과세표준이 되고, 여기에 종합소득과 같은 기본세율(6~45%)을 적용합니다. 마지막으로 그 세액을 12로 나누고 근속연수를 곱해 원래 기간으로 되돌립니다. 오래 모은 퇴직금을 한 해 소득으로 보지 않고 근속연수에 나눠 계산하기 때문에 누진세율이 낮게 걸립니다.
근속연수공제는 근속연수별로 얼마인가요?
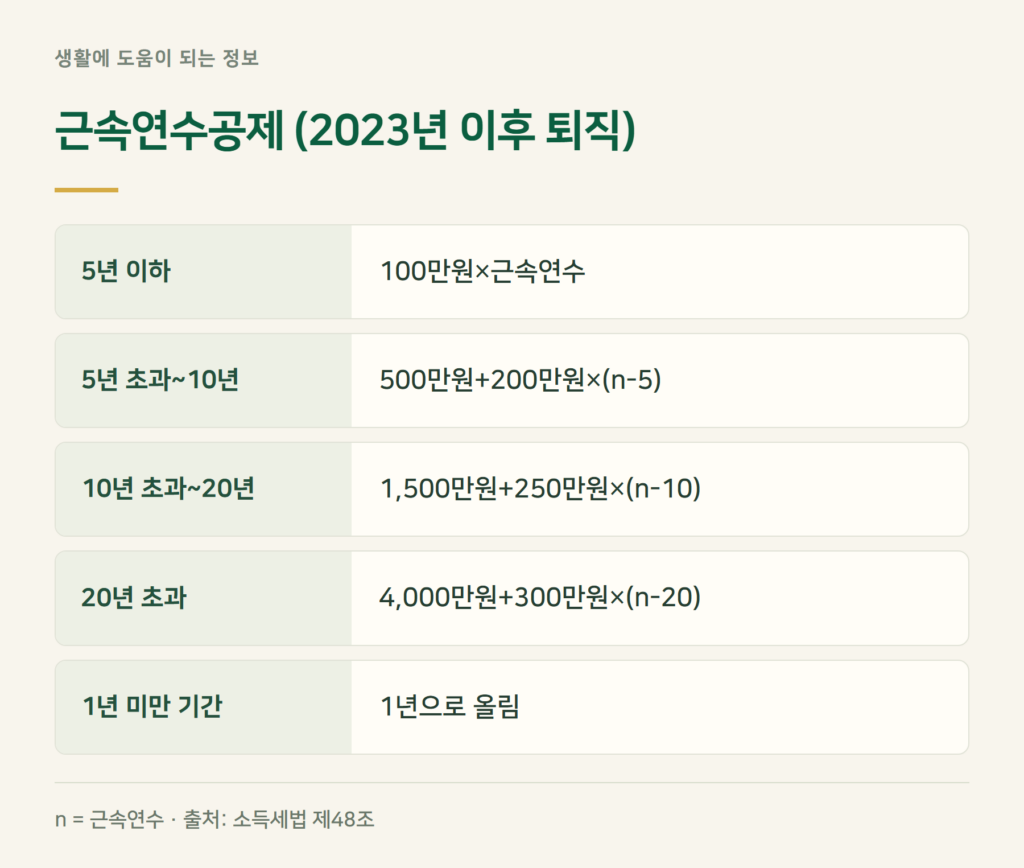
근속연수공제는 2023년 1월 1일 이후 퇴직분부터 크게 늘었습니다. 현재 소득세법 제48조의 공제액은 아래와 같습니다.
| 근속연수 | 근속연수공제 | 예시 |
|---|---|---|
| 5년 이하 | 100만원 × 근속연수 | 5년 500만원 |
| 5년 초과 10년 이하 | 500만원 + 200만원 × (근속연수-5) | 10년 1,500만원 |
| 10년 초과 20년 이하 | 1,500만원 + 250만원 × (근속연수-10) | 20년 4,000만원 |
| 20년 초과 | 4,000만원 + 300만원 × (근속연수-20) | 30년 7,000만원 |
근속연수에 1년 미만 기간이 있으면 1년으로 올려 셉니다. 10년 2개월이면 11년입니다. 근속연수는 입사일부터 세되, 퇴직금 중간정산을 받았다면 중간지급일 다음 날부터 다시 셉니다(소득세법 시행령 제105조).
환산급여공제 표 — 퇴직금이 클수록 공제율이 줄어드나요?
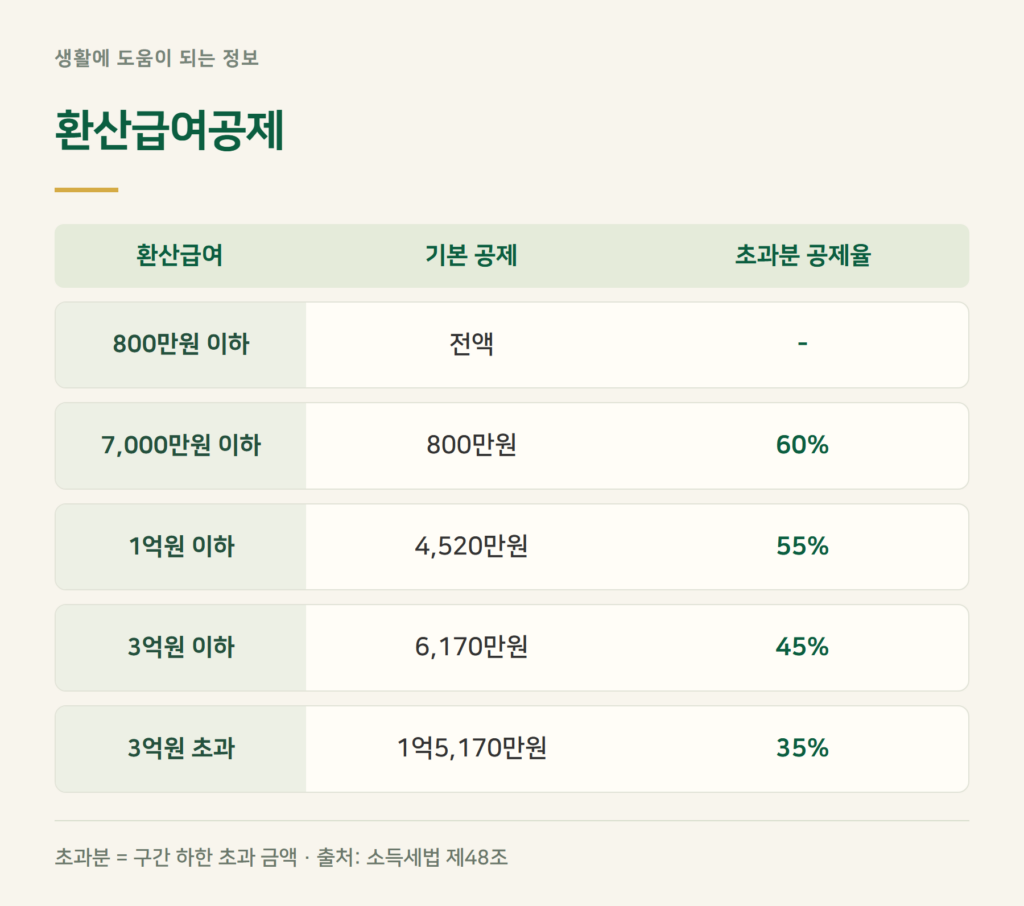
환산급여공제는 환산급여 구간마다 공제율이 낮아지는 구조입니다. 800만원까지는 전액, 7,000만원까지는 초과분의 60%, 1억원까지는 55%, 3억원까지는 45%, 그 이상은 35%를 공제합니다. 구간 시작 금액은 각각 800만원, 4,520만원, 6,170만원, 1억 5,170만원입니다.
환산급여가 같다면 공제도 같으므로, 결국 세금을 가르는 것은 퇴직금을 근속연수로 나눈 1년치 금액입니다.
사례 계산 — 근속 20년 퇴직금 1억원, 퇴직소득세는?
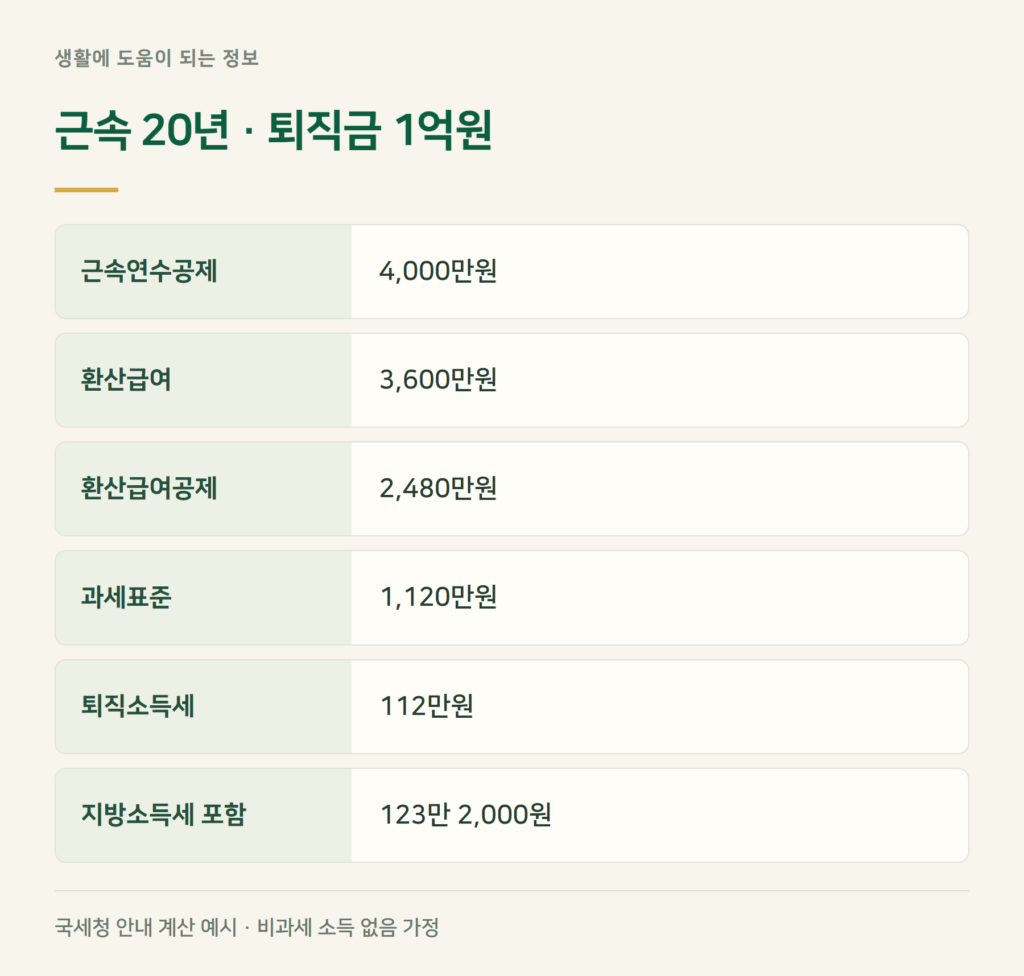
국세청 안내에 실린 사례입니다. 비과세 소득은 없다고 봅니다. 근속연수공제는 1,500만원 + 250만원 × 10년 = 4,000만원입니다. 1억원에서 빼면 6,000만원이고, 이를 20년으로 나누고 12를 곱한 환산급여는 3,600만원입니다.
환산급여공제는 800만원 + (3,600만원 – 800만원) × 60% = 2,480만원이라 과세표준은 1,120만원입니다. 6% 세율을 곱하면 67만 2천원, 이를 12로 나누고 20을 곱한 산출세액이 112만원입니다. 지방소득세 10%인 11만 2천원을 더하면 총 123만 2천원입니다.
| 구분 | 20년·1억원 | 10년·5천만원 | 5년·5천만원 |
|---|---|---|---|
| 근속연수공제 | 4,000만원 | 1,500만원 | 500만원 |
| 환산급여 | 3,600만원 | 4,200만원 | 1억 800만원 |
| 과세표준 | 1,120만원 | 1,360만원 | 4,270만원 |
| 퇴직소득세 | 112만원 | 68만원 | 214만 3,750원 |
| 지방소득세 포함 | 123만 2,000원 | 74만 8,000원 | 235만 8,125원 |
같은 퇴직금 5천만원, 근속 5년과 10년은 세금이 왜 3배 차이 날까?
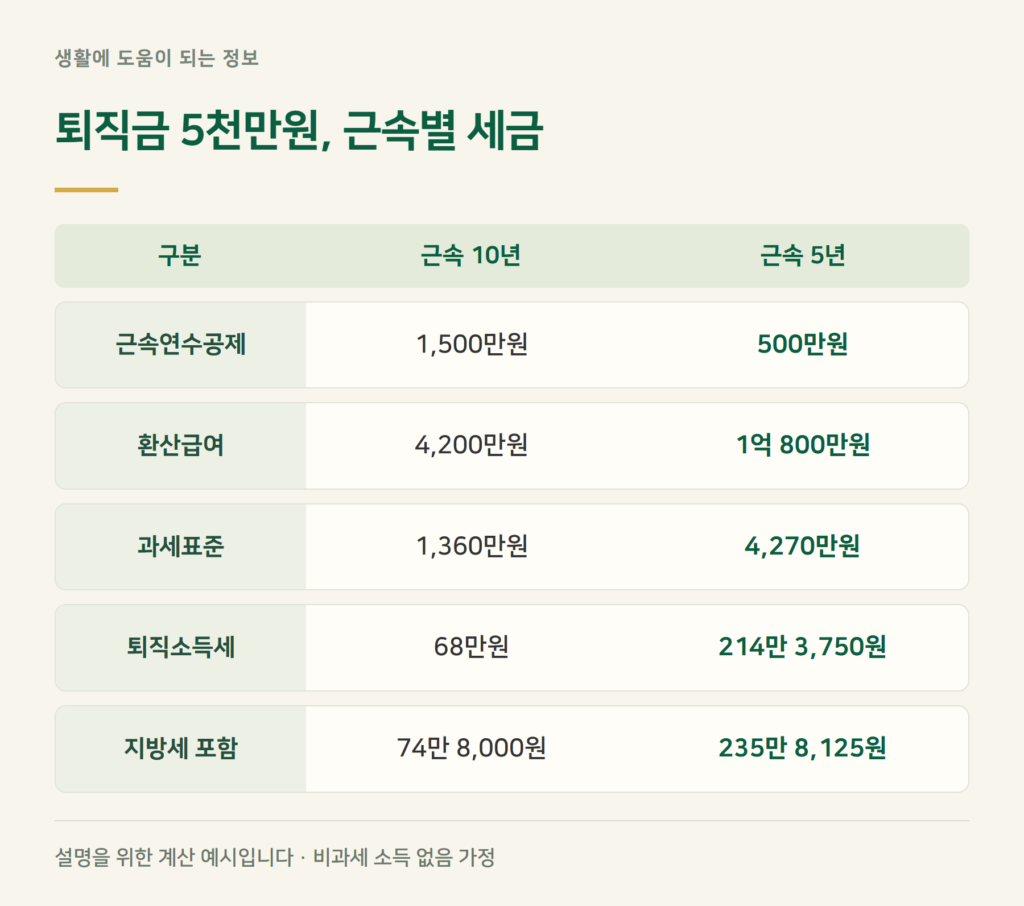
근속 10년이면 1,500만원을 공제하고 남은 3,500만원을 10년으로 나눠 환산급여가 4,200만원입니다. 공제 2,840만원을 빼면 과세표준 1,360만원에 6%가 걸려 81만 6천원, 10/12를 곱해 68만원입니다.
근속 5년이면 공제가 500만원뿐이고 남은 4,500만원을 5년으로 나눠 환산급여가 1억 800만원으로 커집니다. 공제 6,530만원을 빼면 과세표준이 4,270만원이라 15% 구간에 걸리고, 환산세액 514만 5천원에 5/12를 곱해 214만 3,750원입니다. 같은 5천만원이라도 근속 5년은 지방소득세 포함 235만 8,125원, 근속 10년은 74만 8,000원으로 약 3.2배 차이가 납니다. 설명을 위한 계산 예시입니다.
퇴직금을 IRP로 받으면 퇴직소득세는 어떻게 되나요?
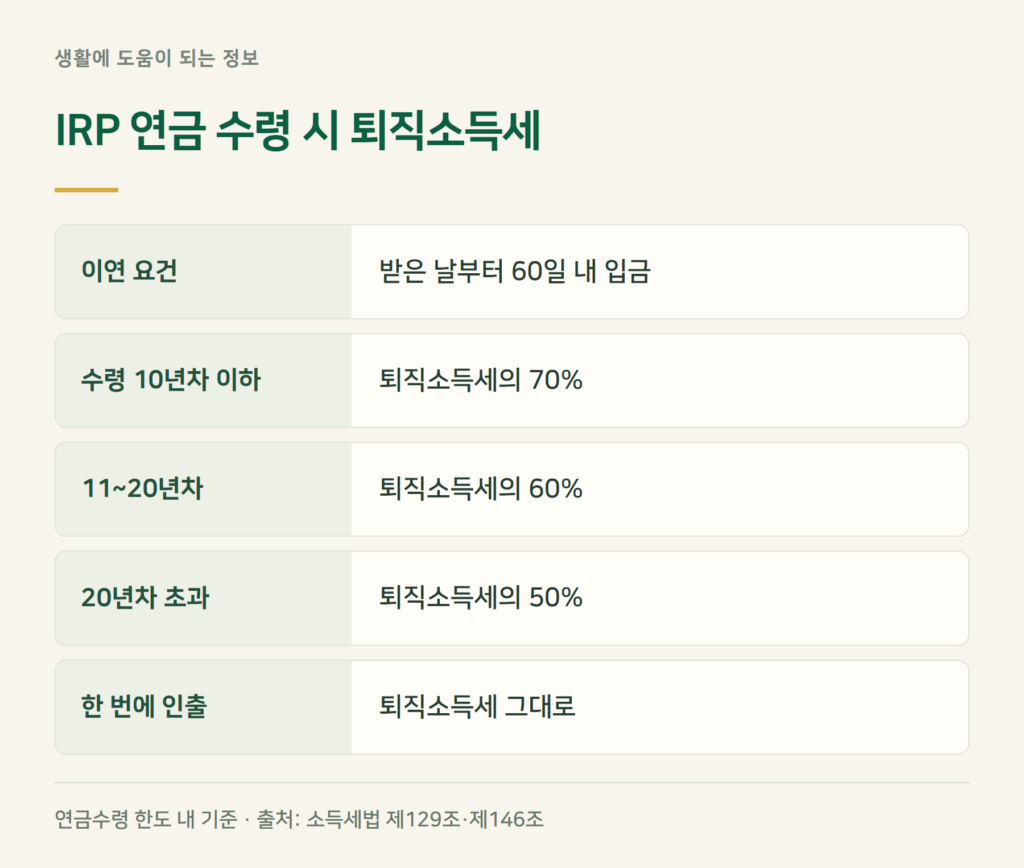
퇴직일 현재 연금계좌에 있거나, 퇴직금을 받은 날부터 60일 안에 IRP 같은 연금계좌에 넣으면 퇴직 때 세금을 떼지 않고 미룹니다(소득세법 제146조). 이미 세금을 뗐다면 환급을 신청할 수 있습니다.
나중에 연금으로 받으면 미룬 퇴직소득세의 70%만 내고, 연금 실제 수령연차가 10년을 넘으면 60%, 20년을 넘으면 50%입니다(제129조). 20년·1억원 사례라면 10년 안에 연금으로 받을 때 112만원이 78만 4천원으로 줄어드는 셈입니다. 연금이 아니라 한 번에 꺼내면 원래 퇴직소득세를 그대로 냅니다.
퇴직소득세 원천징수, 5월에 따로 신고해야 하나요?
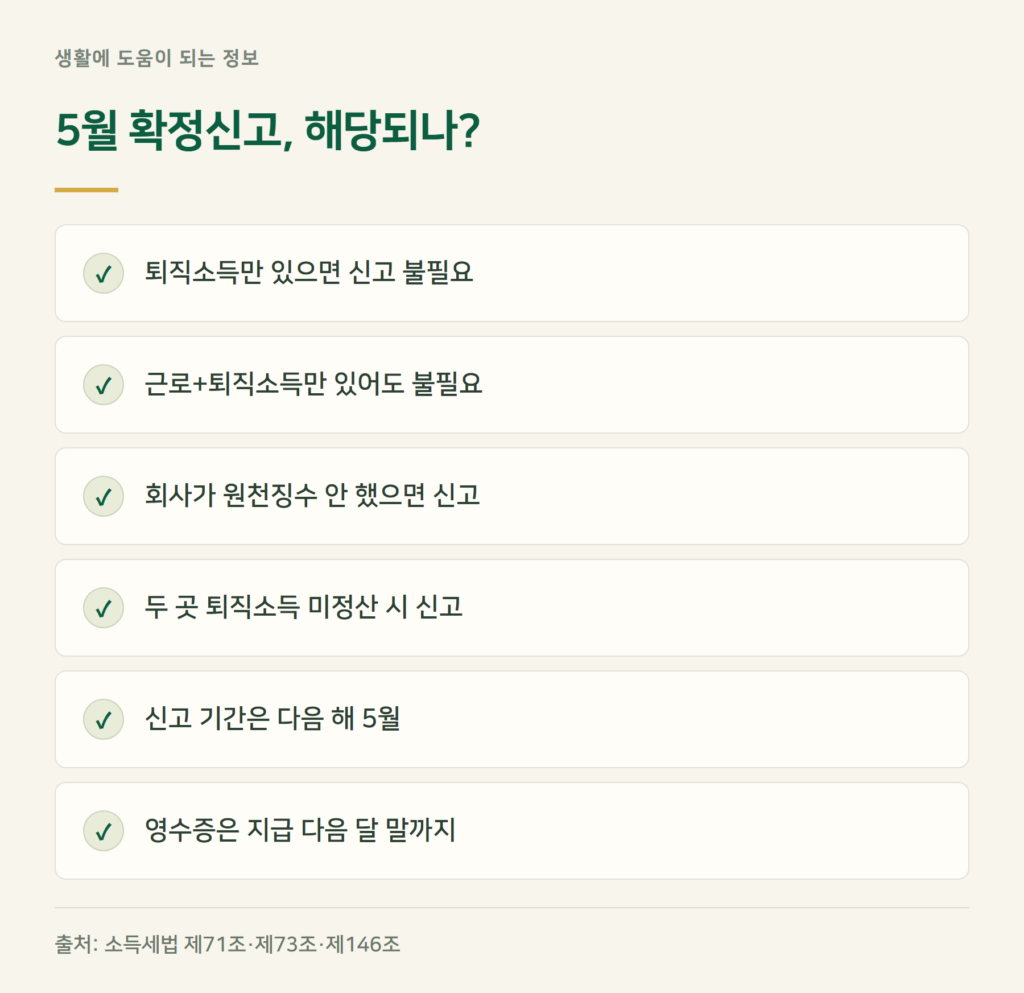
회사가 퇴직금을 줄 때 퇴직소득세를 원천징수하고, 지급일이 속한 달의 다음 달 말일까지 원천징수영수증을 줍니다. 퇴직소득만 있거나 근로소득과 퇴직소득만 있으면 원천징수로 끝나고 5월 확정신고를 하지 않아도 됩니다(소득세법 제73조).
예외도 있습니다. 회사가 원천징수를 하지 않았거나, 한 해에 두 곳 이상에서 퇴직소득을 받았는데 합산 정산을 하지 않아 더 낼 세금이 남았다면 다음 해 5월 1일부터 31일까지 확정신고를 해야 합니다. 원천징수영수증의 근속연수와 세액은 홈택스 모의계산의 퇴직소득 세액계산으로 맞춰볼 수 있습니다.
임원 퇴직금은 퇴직소득 한도가 있나요?
임원은 퇴직금 전부가 퇴직소득이 되지 않습니다. 2012년 이후 근무분에 한도가 있고, 넘는 금액은 근로소득으로 보아 종합과세합니다(소득세법 제22조). 2020년 이후 근무분 한도는 퇴직 전 3년간 연평균 총급여의 10%에 근무연수와 2를 곱한 금액입니다. 2012년부터 2019년까지 근무분은 2019년 말 기준 3년 연평균 총급여의 10%에 근무연수와 3을 곱합니다. 근무기간은 개월 수로 계산합니다.
퇴직소득·근로소득·연금소득, 헷갈리는 구분
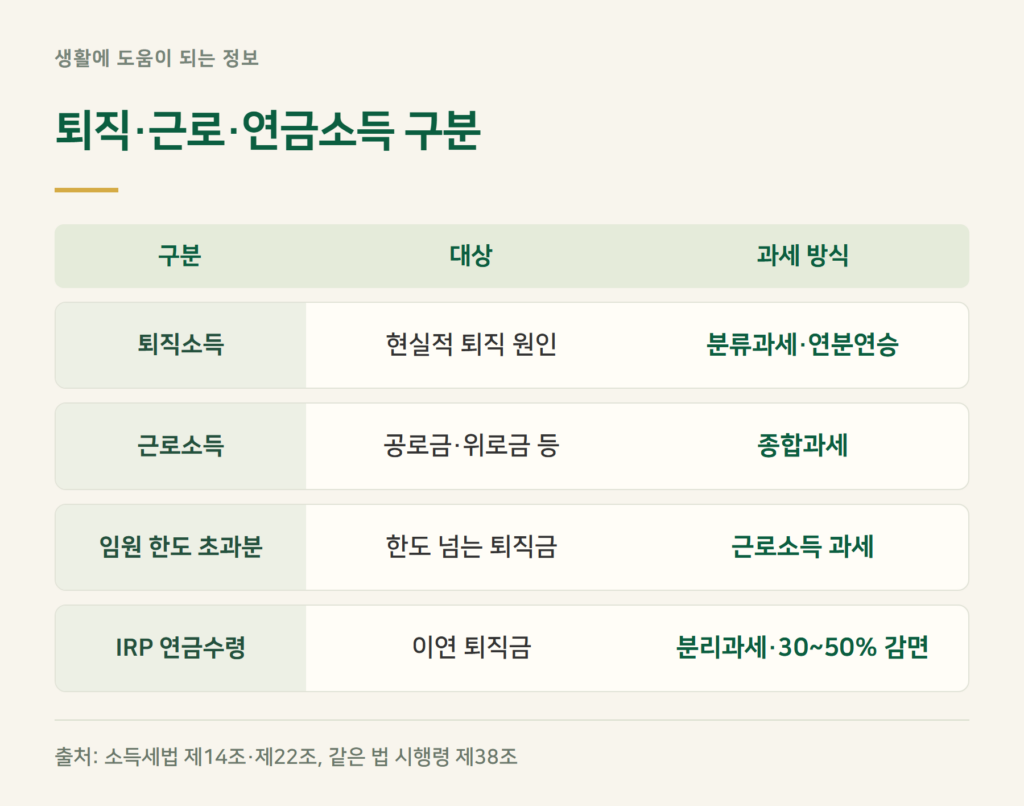
퇴직소득은 현실적인 퇴직을 원인으로 받는 돈이고, 위에서 본 근속연수 계산으로 따로 과세합니다. 반면 시행령 제38조는 종업원이 받는 공로금·위로금을 근로소득으로 열거합니다. 퇴직하면서 받는 위로금·희망퇴직금이 어느 쪽인지는 지급 근거에 따라 달라질 수 있으니 원천징수영수증의 소득 구분을 확인하세요.
퇴직금을 IRP에 넣어 연금으로 받으면 소득 이름은 연금소득이 되지만, 이 부분은 분리과세돼 다른 소득과 합치지 않습니다. 연금저축 세액공제분처럼 연 1,500만원 기준을 따지는 사적연금과는 계산이 다릅니다.
퇴직소득세 계산 자주 묻는 질문
퇴직소득세율은 몇 %인가요?
세율표 자체는 종합소득과 같은 6~45%입니다. 다만 근속연수로 나눠 계산하기 때문에 실제 부담은 위 사례처럼 퇴직금의 1~5% 안팎인 경우가 많습니다.
2022년 이전에 퇴직했다면 같은 표를 쓰나요?
아닙니다. 2023년 1월 1일 전에 퇴직한 경우 근속연수공제는 개정 전 규정을 따릅니다.
퇴직금을 받고 나서 IRP에 넣어도 세금을 돌려받나요?
받은 날부터 60일 안에 연금계좌에 넣으면 원천징수된 세액의 환급을 신청할 수 있습니다.
퇴직소득세를 더 줄이는 방법이 있나요?
계산식 안에서 세금을 바꾸는 것은 근속연수와 퇴직금 액수입니다. 이미 정해진 금액이라면 연금계좌로 옮겨 연금으로 받을 때의 감면 정도가 법이 정한 선택지입니다.
함께 보면 좋은 글
· 퇴직금 IRP 이연 — 60일 안에 옮기고 세금 최대 50% 감면
출처
출처: 국가법령정보센터 소득세법(제22조·제48조·제55조·제73조·제129조·제146조) · 국가법령정보센터 소득세법 시행령(제38조·제105조) · 국세청 퇴직소득세 계산방법 · 국세청 퇴직소득 원천징수 방법
확인 기준 2026년 10월 9일. 공제표·세율·신고 예외·연금 수령 감면율·임원 한도는 현행 소득세법과 시행령 원문 기준이며, 20년·1억원 사례는 국세청 안내의 계산 예시입니다. 10년·5년 사례와 IRP 감면액은 비과세 소득이 없고 연금수령 한도 안에서 받는다고 가정한 설명용 계산 예시로, 원 단위 끝수 처리는 반영하지 않았습니다. 특정 금융상품 가입을 권하는 내용이 아닙니다.