
연금보험(세제비적격 연금보험·저축보험)은 10년을 채우고 요건을 맞추면 불어난 이자에 세금이 0원입니다. 10년 전에 깨면 그 이자에 15.4%가 붙고, 초반에 깨면 낸 돈보다 적게 돌려받을 수 있습니다.
소득세법 제16조와 시행령 제25조 현행 조문(2026년 10월 1일 시행본)을 원문으로 확인해 정리했습니다.
연금보험 비과세 요건, 내 계약은 어느 쪽인가?
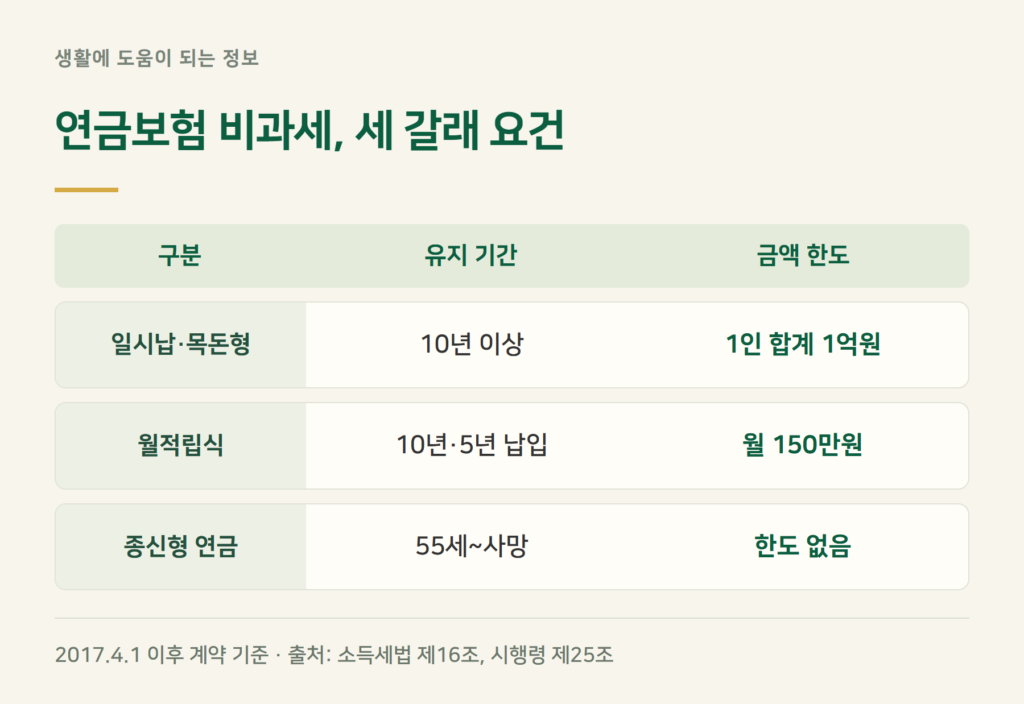
법은 보험차익(받은 돈에서 낸 보험료를 뺀 금액)을 이자소득으로 봅니다. 다만 세 가지 중 하나에 해당하면 과세하지 않습니다.
| 구분 | 핵심 요건 |
|---|---|
| 일시납·목돈형 | 10년 이상 유지 + 1인당 보험료 합계 1억원 이하 |
| 월적립식 | 10년 이상 유지 + 5년 이상 균등 납입 + 월 150만원 이하 |
| 종신형 연금보험 | 55세 이후 사망 때까지 연금으로만 수령 등(금액 한도 없음) |
1억원·150만원 한도는 2017년 4월 1일부터 맺은 계약에 적용됩니다. 그 전 계약은 일시납 한도가 2억원이었고 월 한도는 없었습니다.
연금보험 비과세 10년, 날짜는 언제부터 세나?
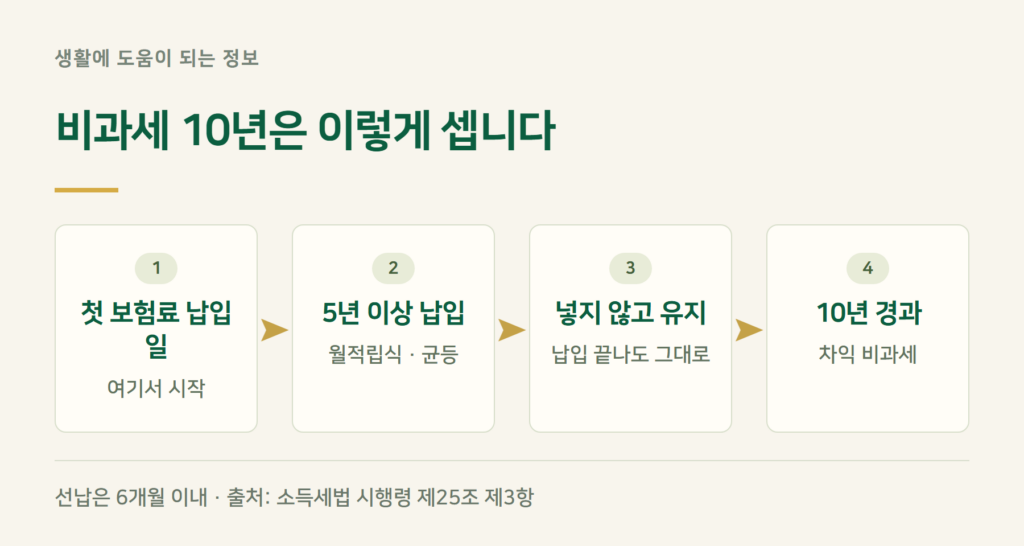
10년은 가입일이 아니라 보험료를 처음 낸 날부터 만기일 또는 해지일까지를 셉니다. 월적립식은 그 안에서 납입기간이 5년 이상이어야 하고, 매달 기본보험료가 같아야 하며 미리 내는 선납은 6개월 이내여야 합니다.
5년 동안 내고 나머지 5년은 넣지 않고 두는 구조도 요건을 맞출 수 있습니다. 납입이 끝났다고 바로 찾으면 10년이 안 돼 과세됩니다.
연금보험 비과세 한도 1억·월 150만원, 어떻게 합산하나?
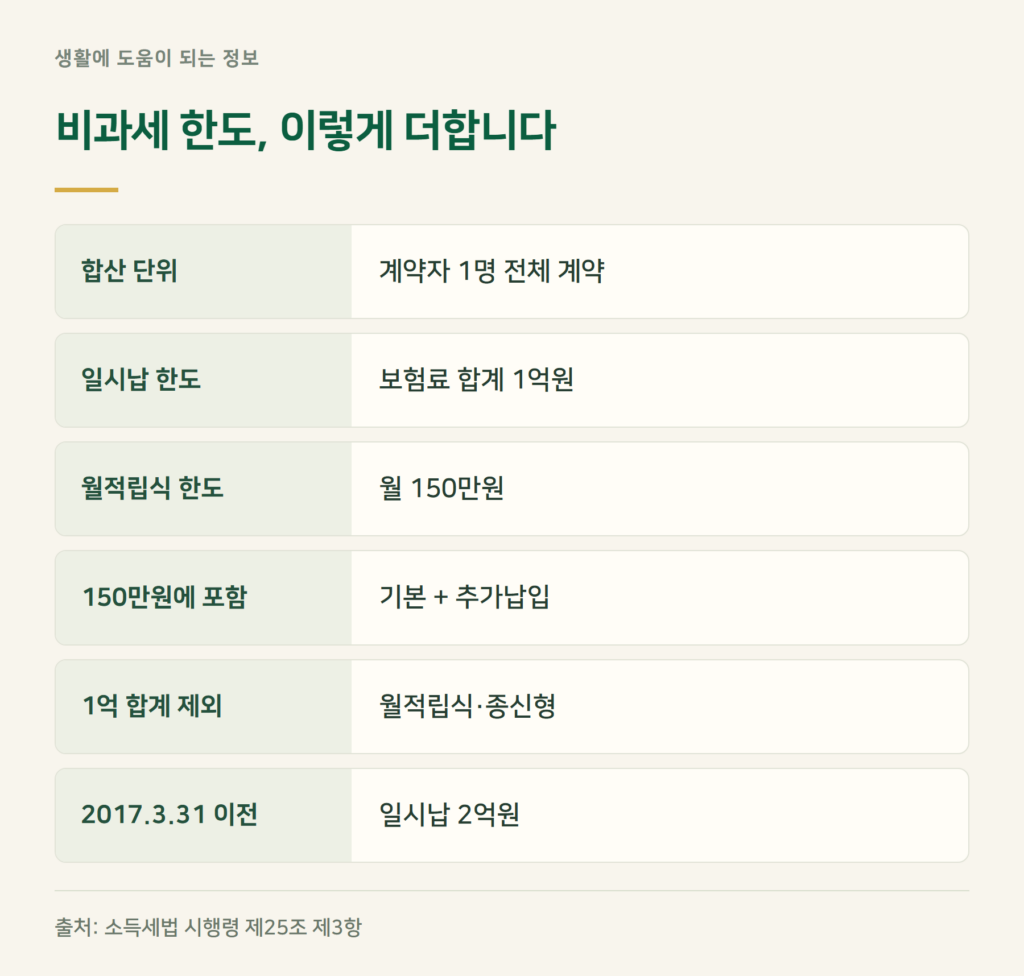
한도는 상품 하나가 아니라 계약자 1명이 가입한 저축성보험 전체를 더해 봅니다. 월 150만원에는 기본보험료뿐 아니라 추가로 넣는 보험료도 포함됩니다.
만기에 받는 돈이 낸 보험료를 넘지 않는 계약 등은 합산에서 빠지고, 종신형 연금보험도 1억원 합계에서 빠집니다. 어느 계약이 한도를 넘었는지 판정하는 세부 계산은 재정경제부령에 맡겨져 있어 이 글에서는 확인하지 못했습니다.
종신형 연금보험 비과세 조건 5가지
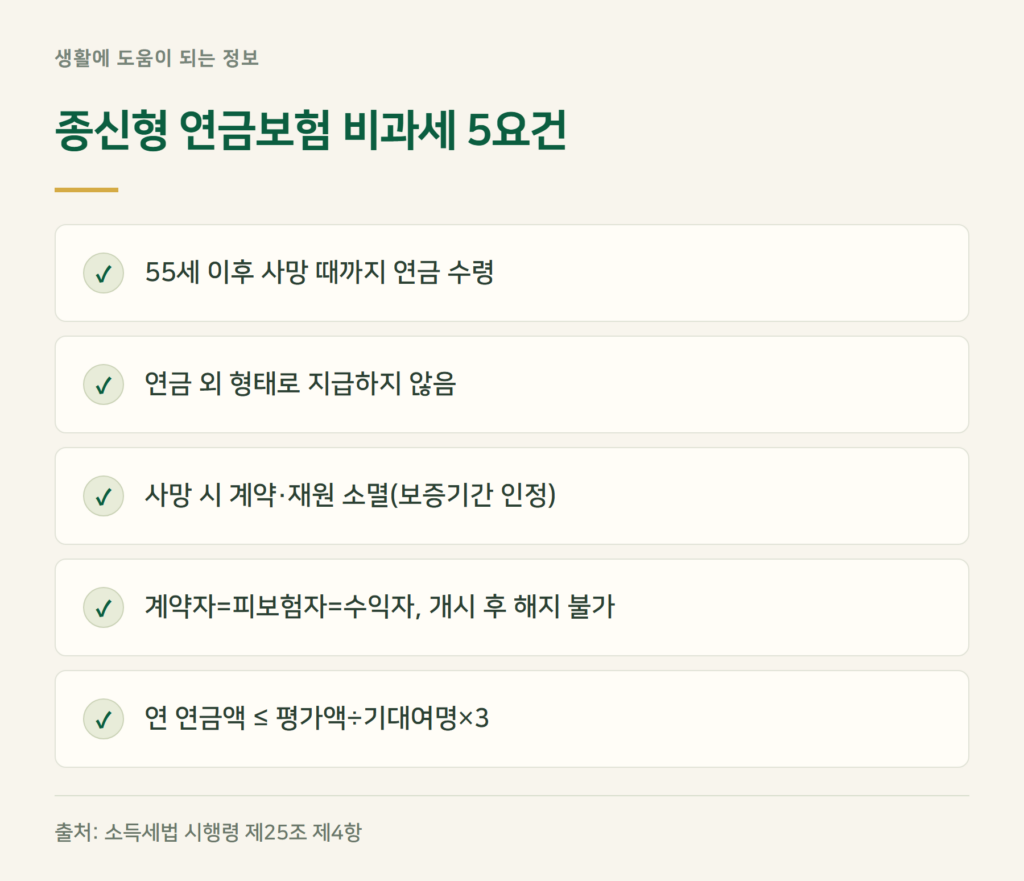
종신형은 금액 한도가 없는 대신 다섯 가지를 모두 갖춰야 합니다. 55세 이후부터 사망할 때까지 연금으로만 받고, 계약자·피보험자·수익자가 같은 사람이며, 연금을 받기 시작한 뒤에는 해지할 수 없어야 합니다.
사망하면 계약과 연금 재원이 소멸해야 하고(기대여명 안의 보증기간은 인정), 해마다 받는 연금은 「연금 개시 때 평가액 ÷ 기대여명연수 × 3」을 넘지 못합니다.
연금보험 해지시 불이익, 세금과 원금 손실
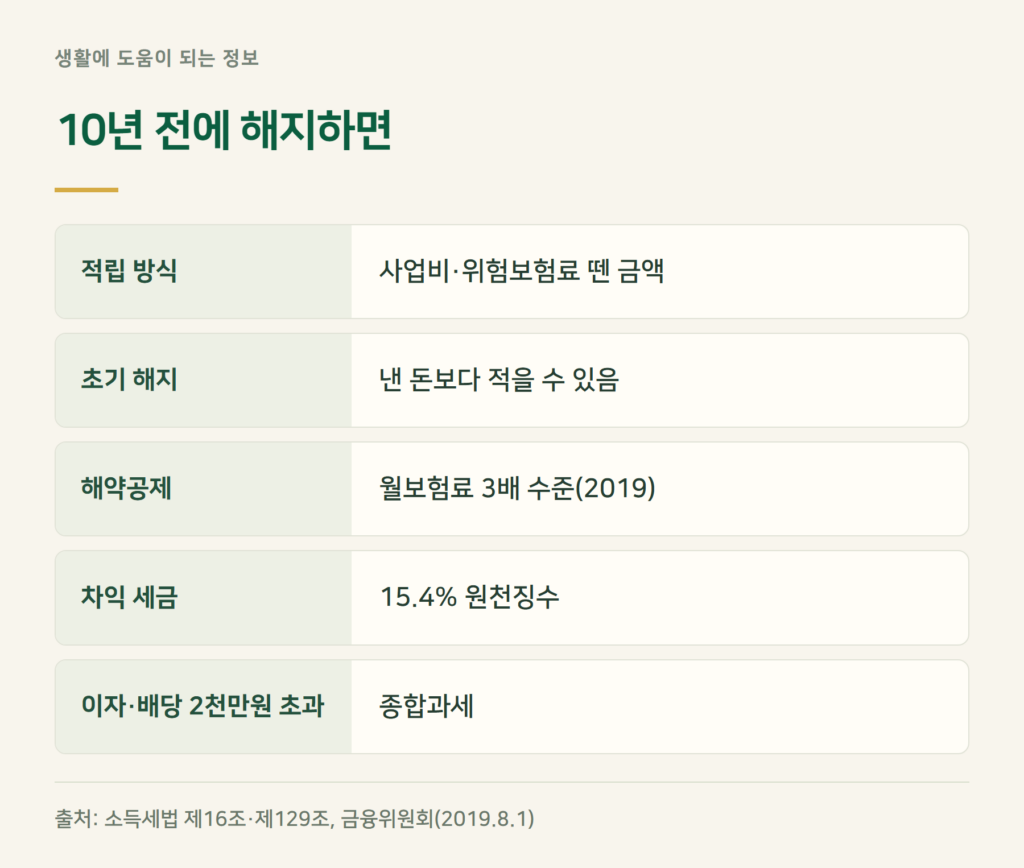
보험료는 전부 쌓이지 않고 사업비(계약체결·관리비용)와 위험보험료를 뗀 금액이 적립됩니다. 그래서 초기에 해지하면 해지환급금이 낸 보험료보다 적을 수 있습니다. 금융위원회는 2019년 저축성보험의 해약공제액이 월보험료의 3배 수준이라고 밝혔습니다.
10년 전에 해지해 낸 돈보다 더 받으면 그 차익에 이자소득세 14%와 지방소득세를 더한 15.4%가 원천징수됩니다. 이자·배당이 연 2천만원을 넘으면 종합과세 대상이 됩니다.
사례 계산 — 월 50만원 5년 납입, 언제 깨면 얼마?
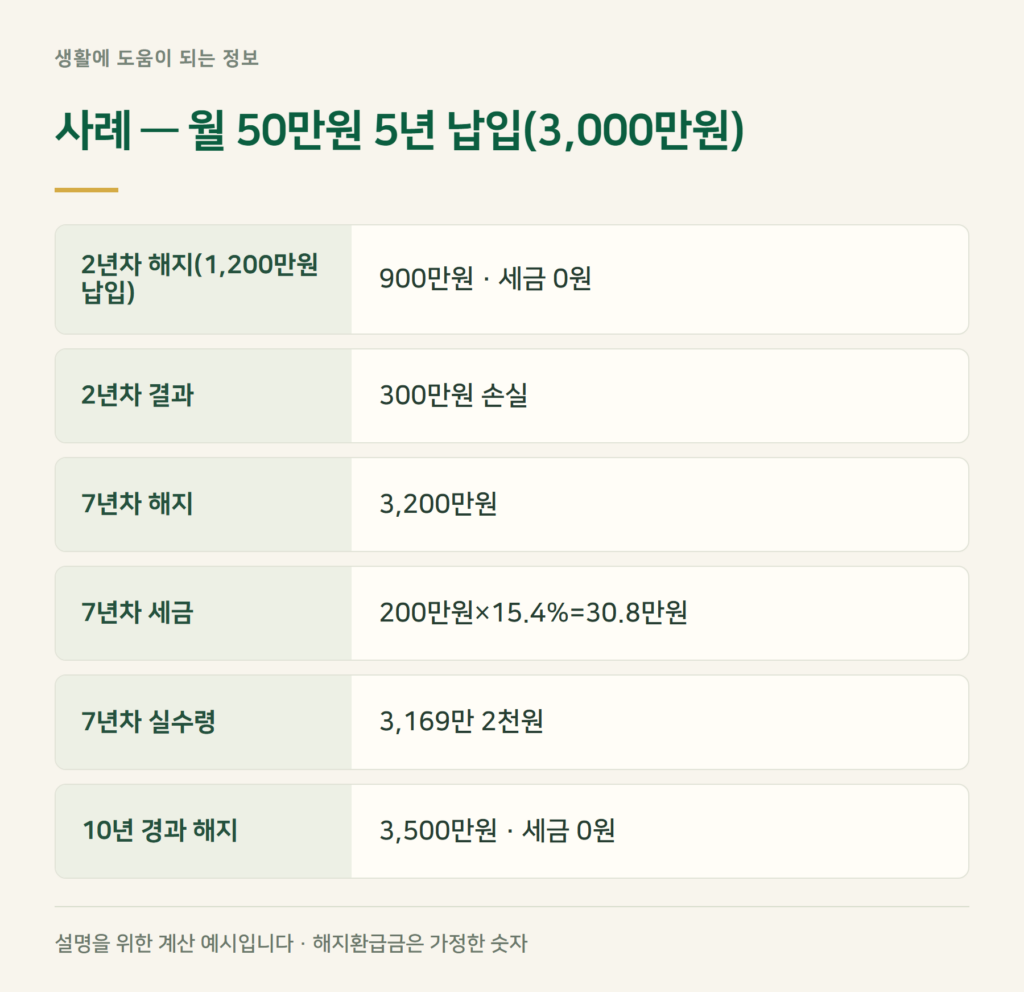
월 50만원씩 5년, 모두 3,000만원을 낸 월적립식 계약을 가정합니다. 해지환급금은 설명을 위해 정한 숫자입니다.
| 해지 시점 | 환급금(가정) | 세금 | 손에 쥐는 돈 |
|---|---|---|---|
| 2년차(1,200만원 납입) | 900만원 | 0원 | 900만원(300만원 손실) |
| 7년차 | 3,200만원 | 30만 8천원 | 3,169만 2천원 |
| 10년 경과 | 3,500만원 | 0원 | 3,500만원 |
7년차는 차익 200만원에 15.4%를 곱해 30만 8천원이 빠집니다. 10년이 지나면 차익 500만원이 비과세입니다. 2년차는 차익이 없어 세금은 없지만 300만원을 잃습니다. 설명을 위한 계산 예시입니다.
연금보험 종류 — 종신형·확정형·상속형 차이
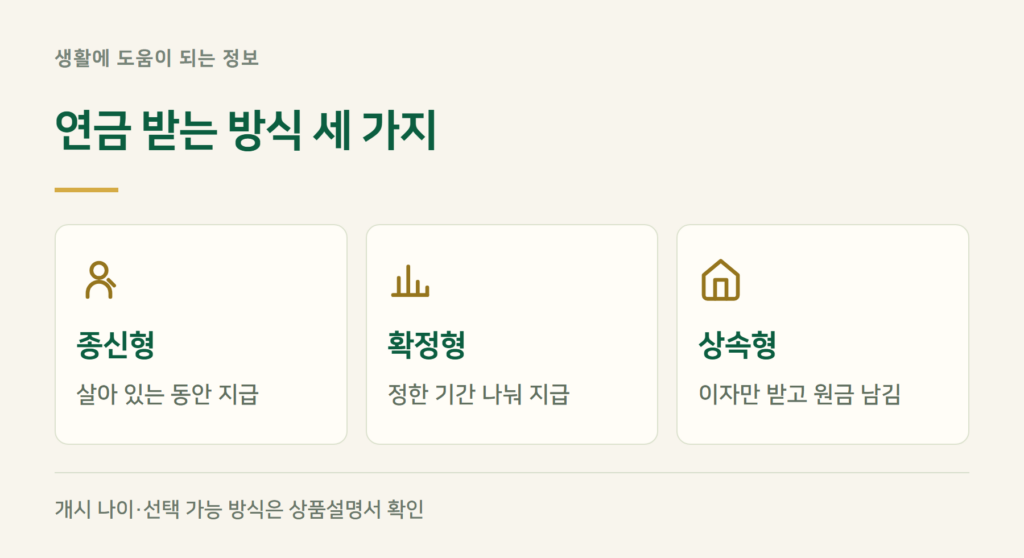
종신형은 살아 있는 동안 받고, 확정형은 10년·20년처럼 정한 기간에 나눠 받으며, 상속형은 원금을 남겨 두고 이자만 받다가 사망 때 남은 돈을 유족이 받는 방식입니다. 연금 개시 나이와 고를 수 있는 방식은 상품마다 달라 상품설명서로 확인해야 합니다.
세금은 방식에 따라 다릅니다. 종신형 5요건을 못 갖춘 확정형·상속형은 일시납 1억원 또는 월적립식 요건으로 비과세를 판단합니다.
연금저축과 연금보험 차이, 소득공제(세액공제) 되나?

이름이 비슷하지만 다른 상품입니다. 연금보험은 낼 때 세액공제가 없는 대신 요건을 채우면 받을 때 차익이 비과세입니다. 연금저축은 연 600만원까지 납입액의 12%(총급여 5,500만원 이하 15%)를 세액공제받고, 받을 때 연금소득세를 내며 연금 외로 찾으면 기타소득세 15%가 붙습니다(지방세 별도). 연금저축 세액공제와 연금소득세는 따로 정리한 글에 있습니다.
연금보험 비과세, 이런 경우는 안 됩니다
· 10년이 되기 전 해지하거나 만기가 10년 미만인 계약
· 일시납을 10년이 지나기 전에 확정 기간 연금으로 나눠 받는 경우
· 월적립식 납입 5년 미만, 선납 6개월 초과, 보험료 합계 월 150만원 초과
· 계약자 명의 변경(사망 제외), 기본보험료를 처음의 1배 넘게 증액, 보장성을 저축성으로 변경 → 변경일부터 10년을 다시 셉니다
· 가입 뒤 요건이 깨지면 비과세에서 빠집니다. 다만 월적립식이 깨져도 1억원 요건을 갖추면 그쪽으로 인정됩니다
연금보험 가입 전·유지 중 확인할 것
· 내가 가진 저축성보험 보험료를 모두 더해 1억원·월 150만원 안인지
· 상품설명서의 경과기간별 해지환급률과 공시이율·최저보증이율
· 10년 안에 쓸 돈이면 넣지 않기, 형편이 어려우면 해지 전에 감액완납·납입유예 확인
연금보험 자주 묻는 질문
연금보험 비과세 한도 축소, 언제부터인가요?
2017년 4월 1일부터 맺은 계약부터 일시납 2억원이 1억원으로 줄고 월 150만원 한도가 생겼습니다.
연금보험 소득공제 되나요?
세제비적격 연금보험은 납입 때 소득공제·세액공제가 없습니다. 공제는 연금저축·IRP 같은 연금계좌만 됩니다.
연금보험 비과세 한도 조회는 어디서 하나요?
계약자별 합계를 한 번에 보여주는 공식 조회 화면은 확인하지 못했습니다. 가입한 보험사에 계약별 납입보험료를 문의하세요.
연금보험 해지시 세액공제 받은 것도 토해내나요?
연금보험은 공제를 받지 않았으니 돌려낼 것이 없습니다. 연금저축보험이면 연금 외 수령으로 기타소득세가 붙습니다.
연금보험 해지 환급률은 어디서 보나요?
가입할 때 받은 상품설명서·요약서의 경과기간별 환급률 표와 보험사 앱에서 확인합니다.
연금보험 비과세가 안 될 때 확인할 제도
· 세액공제를 원하면 → 연금저축·IRP(합산 연 900만원)
· 65세 이상·장애인 등이면 → 비과세종합저축(5천만원)
· 3년 이상 묶을 수 있으면 → ISA 계좌(200만·400만원 비과세)
· 집이 있는 55세 이상이면 → 주택연금
함께 보면 좋은 글
· 연금저축 IRP 차이 2026 — 위험자산 70%·인출 비교
· 보험 해지 전 확인 — 감액완납·납입유예·부활 3년
· 종신보험 2026 — 해지환급금·무해지형·사망보험금 세금
출처
출처: 국가법령정보센터 소득세법 제16조·제59조의3·제129조 · 국가법령정보센터 소득세법 시행령 제25조(2026.10.1 시행) · 금융위원회 보험 사업비·모집수수료 개편(2019.8.1)
확인 기준 2026년 10월 20일. 해약공제액 월보험료 3배는 2019년 금융위원회 자료 기준이며 지금 상품별 수치는 확인하지 못했습니다. 사례 계산의 해지환급금은 가정한 숫자이며 실제 금액은 상품설명서로 확인하세요. 특정 보험회사·상품을 권하지 않습니다. 문의: 금융감독원 1332, 국세청 126.