배우자가 있으면 상속세에서 최소 5억원, 많으면 30억원까지 빠집니다. 그런데 같은 재산이라도 배우자 몫을 어떻게 나누고 언제 등기했느냐에 따라 공제액이 5억원에 묶여 세금이 1억원 넘게 달라질 수 있습니다.
상속세 및 증여세법 제19조와 민법 제1009조 원문으로 한도 계산식과 분할기한을 확인했습니다.
배우자 상속공제 금액, 최소 5억에서 최대 30억까지
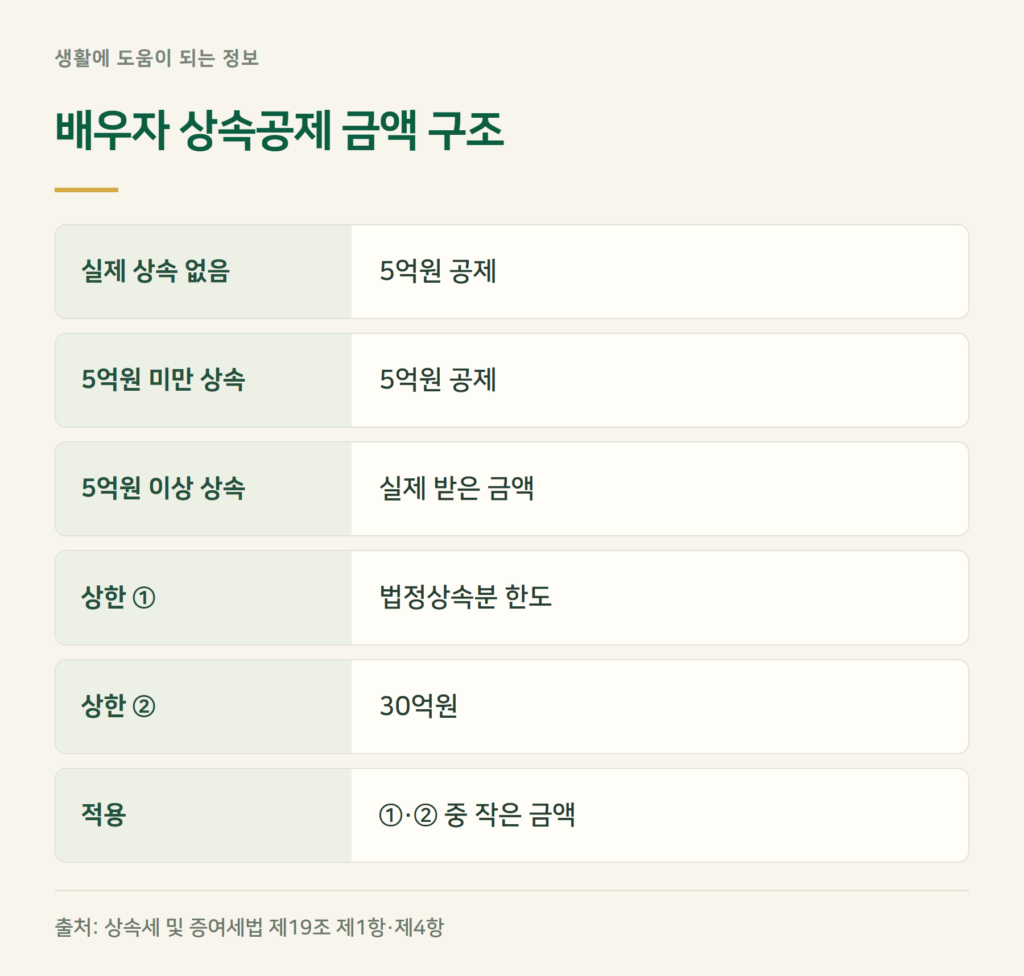
제19조는 배우자가 실제 상속받은 금액을 공제하되, 법정상속분으로 계산한 한도와 30억원 중 작은 금액까지만 인정합니다. 반대로 배우자가 실제로 받은 것이 없거나 5억원 미만이면 5억원을 공제합니다(제19조 제4항).
그래서 배우자가 5억원 미만을 받으면 5억원, 그 이상이면 실제 받은 금액(한도 안), 한도를 넘게 받으면 한도까지입니다.
배우자 상속공제 한도 계산은 어떻게 하나?
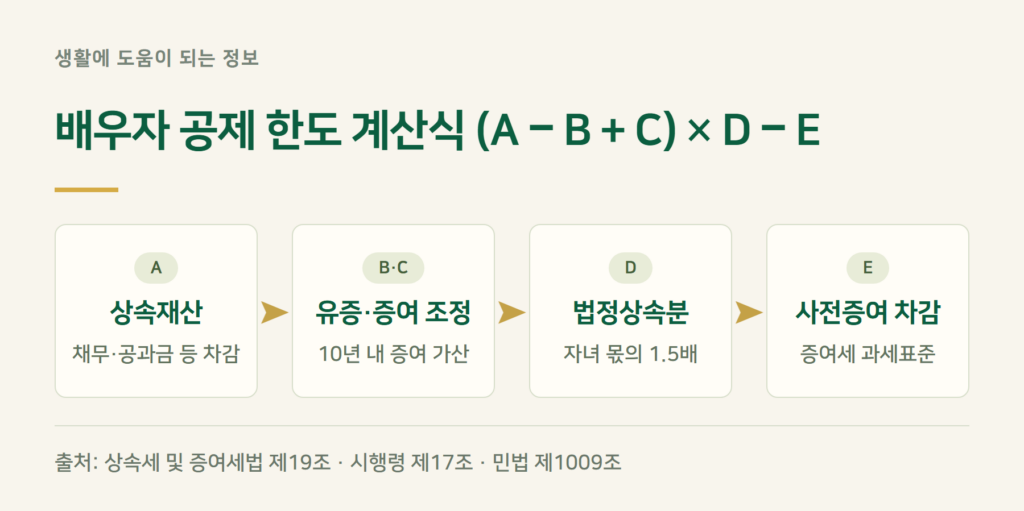
법 원문의 계산식은 (A − B + C) × D − E입니다. A는 채무·공과금 등을 뺀 상속재산, B는 상속인 아닌 사람의 유증 재산, C는 10년 안에 상속인에게 증여한 재산, D는 배우자 법정상속분, E는 배우자 사전증여 재산의 증여세 과세표준입니다.
법정상속분은 민법 제1009조에 따라 배우자가 자녀 몫의 1.5배를 받는 구조입니다. 상속인 구성별 배우자 몫은 다음과 같습니다.
| 함께 상속받는 사람 | 배우자 법정상속분 | 상속재산 21억일 때 한도 |
|---|---|---|
| 자녀 1명 | 1.5/2.5 = 60% | 12억6,000만원 |
| 자녀 2명 | 1.5/3.5 = 약 42.9% | 9억원 |
| 자녀 3명 | 1.5/4.5 = 약 33.3% | 7억원 |
| 자녀 없이 부모 2명 | 1.5/3.5 = 약 42.9% | 9억원 |
자녀 중 누가 상속을 포기해도 D는 포기하지 않았을 때의 배우자 법정상속분으로 계산합니다. 자녀가 포기해 배우자 몫을 키워도 공제 한도는 늘지 않습니다. 표의 한도는 사전증여·유증이 없다고 가정한 계산 예시입니다.
배우자 상속공제와 일괄공제 5억, 둘 다 받나?
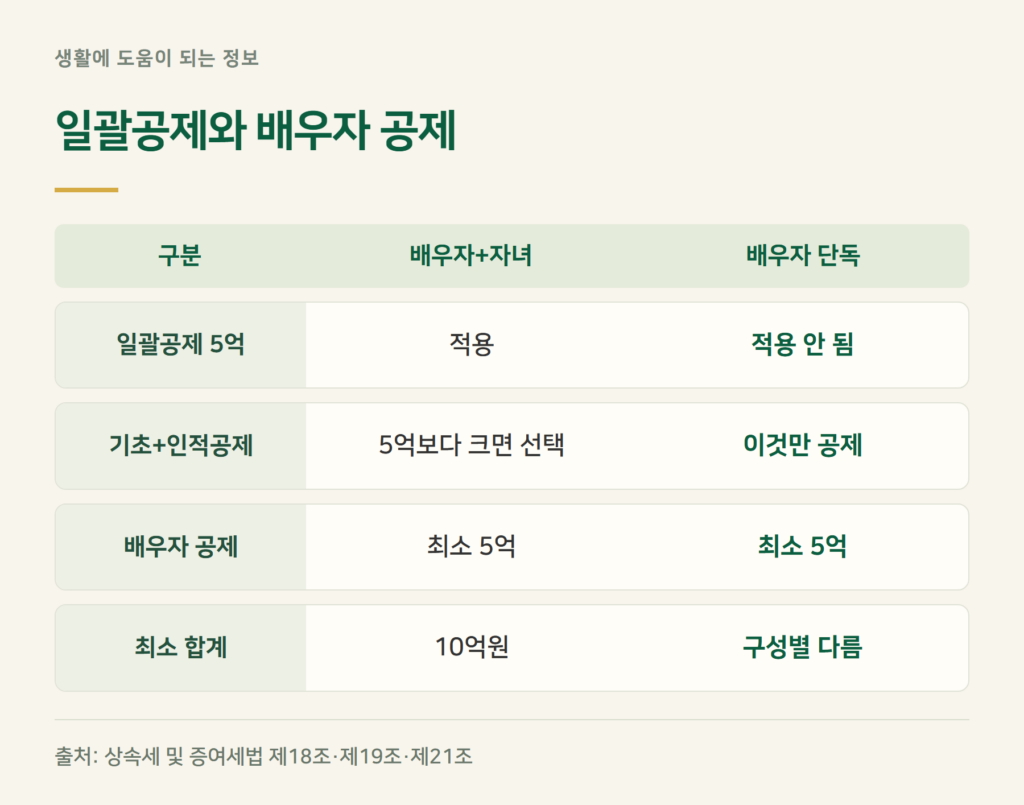
받습니다. 일괄공제(제21조)는 기초공제 2억원과 자녀·미성년자·연로자 등 인적공제를 합친 금액과 5억원 중 큰 쪽이고, 배우자 상속공제는 이와 별도로 더합니다. 그래서 배우자와 자녀가 함께 상속하면 일괄공제 5억원과 배우자 최소 공제 5억원을 합쳐 최소 10억원이 빠집니다.
예외로 배우자가 혼자 상속받으면 일괄공제를 쓸 수 없고 기초공제와 인적공제 합계로만 공제합니다(제21조 제2항).
배우자 상속공제 요건, 9개월 안에 나누고 등기까지
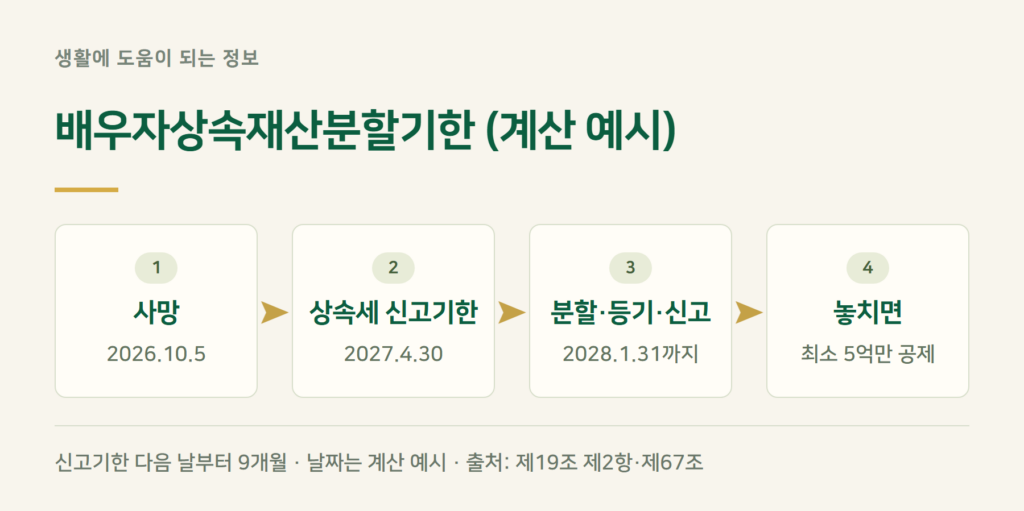
5억원을 넘는 공제를 받으려면 상속세 신고기한 다음 날부터 9개월이 되는 날(배우자상속재산분할기한)까지 배우자 몫을 분할하고, 부동산은 등기까지 마쳐야 합니다. 등기·등록·명의개서가 필요한 재산은 그것까지 된 것만 분할로 봅니다. 분할 사실도 같은 기한까지 관할 세무서에 신고합니다.
예를 들어 2026년 10월 5일에 돌아가셨다면 상속세 신고기한은 그달 말일부터 6개월인 2027년 4월 30일, 분할기한은 그다음 날부터 9개월인 2028년 1월 31일입니다. 날짜는 계산 예시입니다.
상속회복청구 소송이나 분할 심판처럼 부득이한 사유가 있으면 분할기한 안에 그 사유를 신고해야 기한이 6개월 늘어납니다(제19조 제3항, 시행령 제17조).
사례 계산 — 상속재산 21억, 배우자 몫에 따라 세금 1억 차이
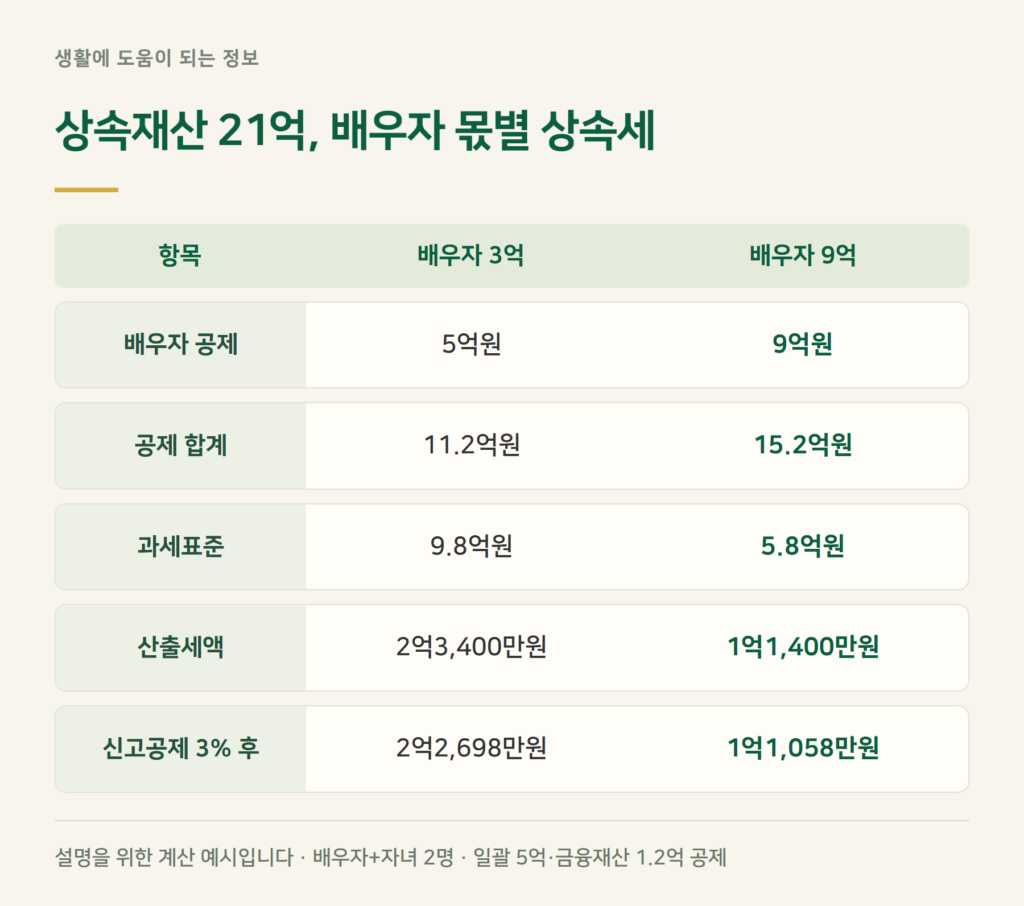
가정: 2026년 사망, 상속인은 배우자와 자녀 2명, 상속재산은 아파트 15억원과 예금 6억원 등 21억원, 채무·장례비·사전증여 없음, 기한 안에 신고해 신고세액공제 3%를 받는다고 봅니다. 일괄공제 5억원, 금융재산 상속공제는 예금 6억원의 20%인 1억2,000만원으로 같습니다.
| 항목 | 배우자 3억 상속 | 배우자 9억 상속·등기 |
|---|---|---|
| 배우자 상속공제 | 5억원(최소) | 9억원(한도) |
| 공제 합계 | 11억2,000만원 | 15억2,000만원 |
| 과세표준 | 9억8,000만원 | 5억8,000만원 |
| 산출세액 | 2억3,400만원 | 1억1,400만원 |
| 신고세액공제 후 | 2억2,698만원 | 1억1,058만원 |
산출세액은 9억8,000만원 구간이 9,000만원 + 4억8,000만원 × 30%, 5억8,000만원 구간이 9,000만원 + 8,000만원 × 30%입니다. 차이는 약 1억1,640만원입니다. 배우자가 12억원을 받아도 공제는 한도 9억원에서 멈춰 세금이 더 줄지 않습니다. 설명을 위한 계산 예시입니다.
배우자 상속공제 30억, 한도까지 몰아주면 끝일까?
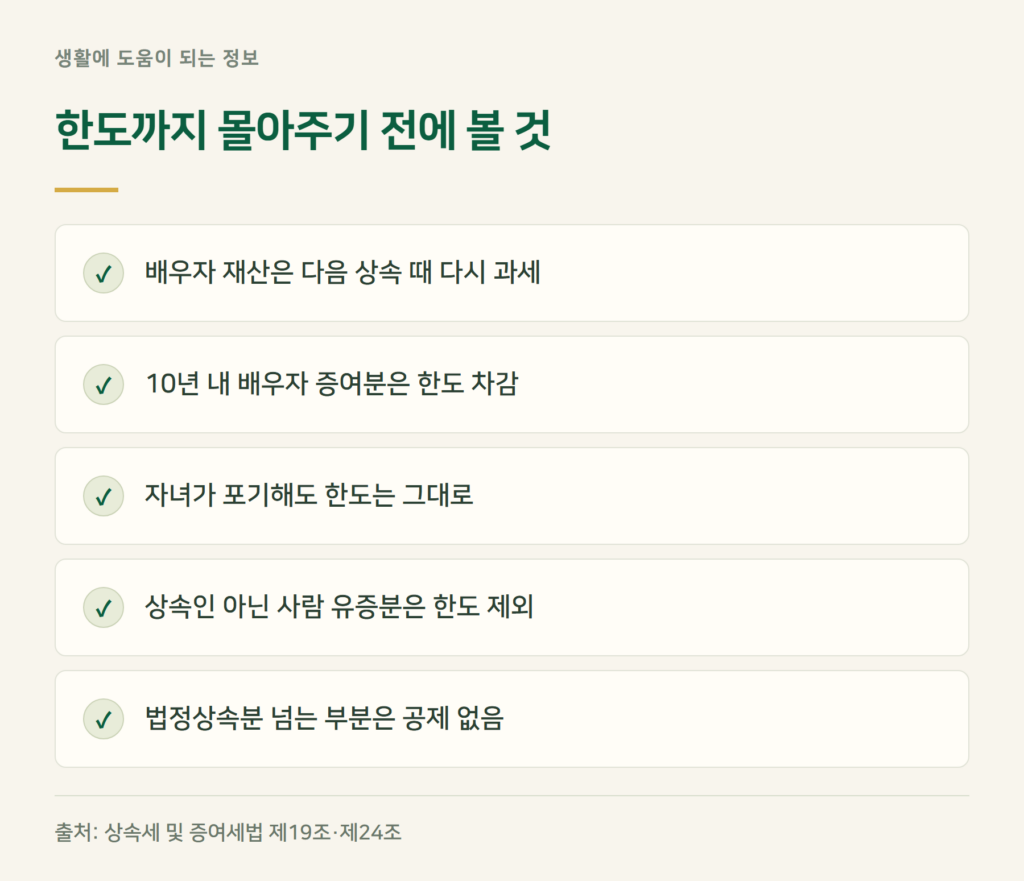
배우자에게 많이 넘기면 이번 상속세는 줄지만, 그 재산은 나중에 배우자가 돌아가실 때 다시 상속재산이 됩니다. 두 번의 상속을 함께 놓고 따져야 하며, 유불리는 재산 규모와 나이에 따라 달라 단정하지 않습니다.
10년 안에 배우자가 증여받은 재산이 있으면 그 증여세 과세표준(E)만큼 한도가 줄고, 제24조에 따라 상속인이 아닌 사람에게 유증한 재산 등은 전체 공제 한도에서 빠집니다.
사망보험금 상속세, 배우자가 받으면 어떻게 되나?
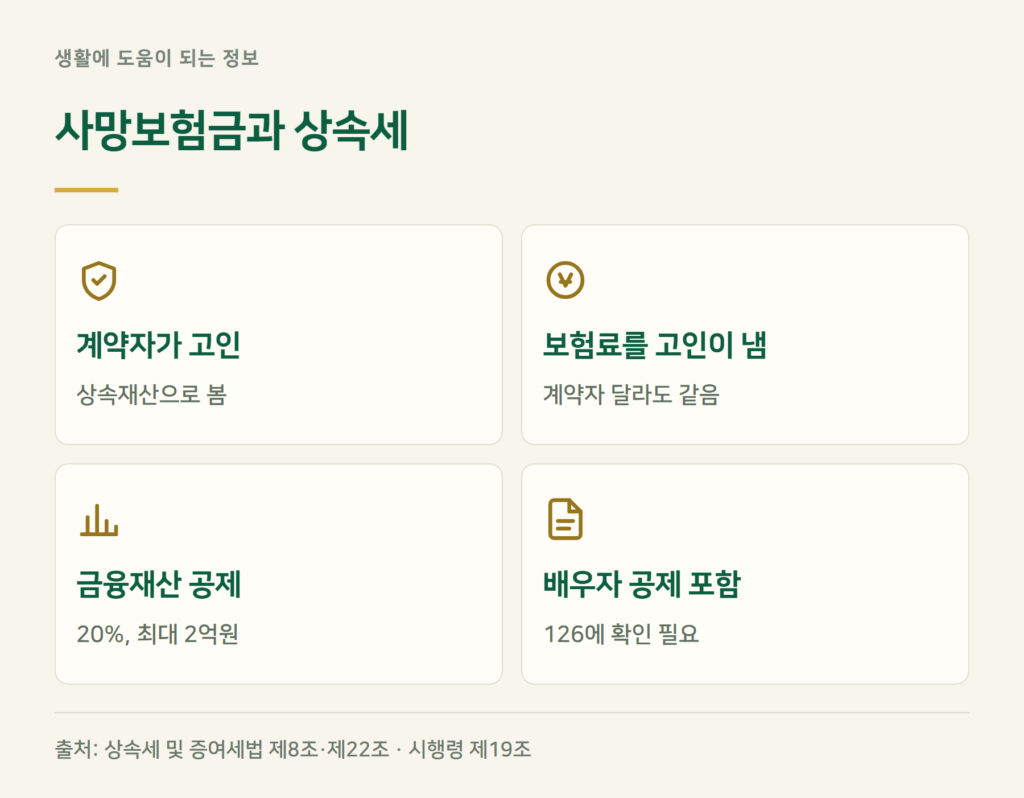
돌아가신 분이 보험계약자였던 사망보험금은 상속재산으로 봅니다(제8조). 실제 보험료를 돌아가신 분이 냈다면 계약자가 달라도 같습니다. 보험금은 금융재산이라 금융재산 상속공제(20%, 최대 2억원) 대상입니다.
배우자가 받은 사망보험금이 배우자 공제의 실제 상속받은 금액에 들어가는지는 법 원문으로 확인하지 못했으니 126에 문의하세요.
배우자 증여공제 6억·법정상속분과 무엇이 다른가?
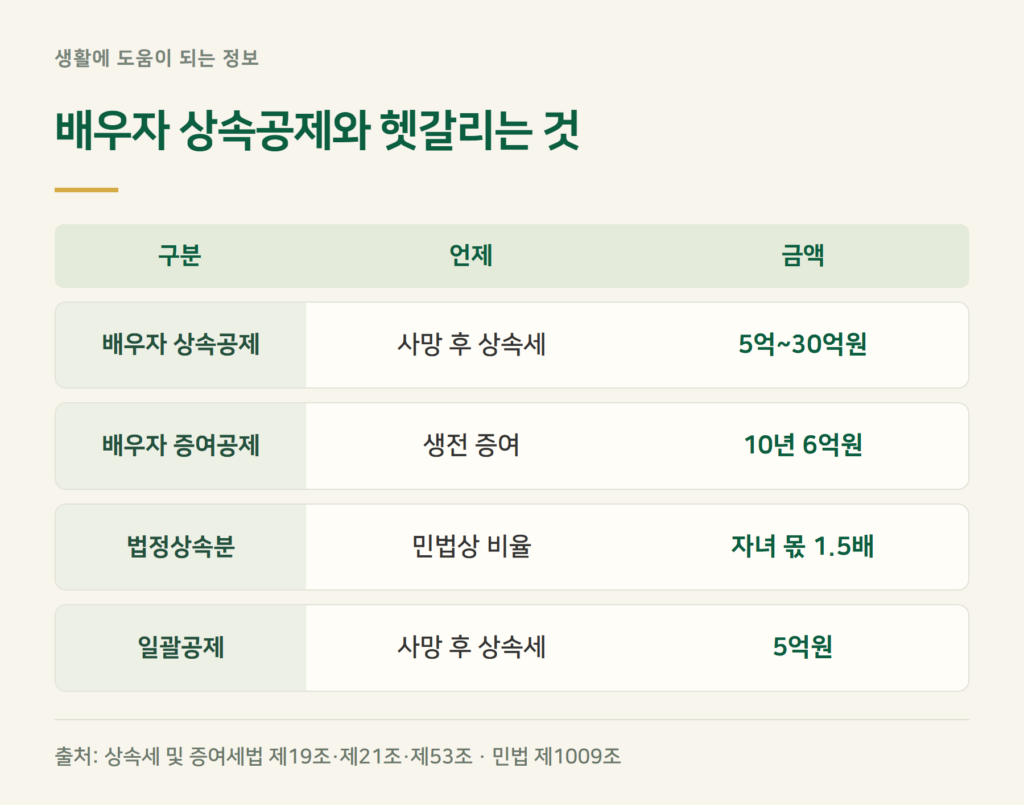
배우자 증여공제 6억원(제53조)은 살아 있을 때 주는 재산에 10년 합산으로 적용하는 증여세 공제이고, 배우자 상속공제는 사망 뒤 상속세 공제입니다. 법정상속분은 민법상 비율일 뿐이고 실제 분할은 협의로 정합니다.
배우자 상속공제, 이런 경우는 5억만 받거나 못 받습니다
· 돌아가신 분이 비거주자 — 제19조는 거주자의 사망에만 적용
· 분할기한까지 분할·등기·신고를 안 한 경우 — 5억원 초과분 공제 불가(최소 5억원은 인정)
· 법정상속분 한도를 넘게 받은 부분, 30억원을 넘는 부분
· 배우자가 10년 안에 사전증여받은 재산 — 그 과세표준만큼 한도 차감
· 상속을 포기한 자녀 몫 — 공제 한도 계산에서는 포기 안 한 것으로 봄
배우자 상속공제 자주 묻는 질문
배우자 상속공제 30억은 누구나 받나요?
아닙니다. 법정상속분 한도와 30억원 중 작은 금액이 상한이라, 상속재산이 70억원 정도는 되어야 30억원에 닿습니다(자녀 2명 기준 계산 예시).
배우자 상속공제 요건을 놓치면 아예 0원인가요?
아닙니다. 기한을 놓쳐도 최소 5억원은 공제됩니다. 5억원을 넘는 부분만 사라집니다.
배우자상속공제 협의분할은 꼭 해야 하나요?
5억원 넘게 공제받으려면 분할기한까지 배우자 몫이 정해지고 등기돼야 합니다. 협의분할이 그 방법입니다.
배우자 상속공제 개정됐나요?
확인 기준일 현재 법 원문은 최소 5억원·최대 30억원 그대로입니다. 2025년 3월 정부가 유산취득세 전환안을 입법예고했고 2028년 시행이 목표라는 보도가 있었지만, 국회 통과 여부는 확인하지 못했습니다.
사망보험금 상속세 공제는 따로 있나요?
사망보험금만을 위한 공제는 없고, 금융재산 상속공제(20%, 최대 2억원)에 함께 들어갑니다.
배우자 상속공제로 부족할 때 확인할 제도
· 함께 살던 자녀가 집을 받는다면 → 동거주택 상속공제(요건 확인)
· 예금·보험금이 많다면 → 금융재산 상속공제 신고서 함께 제출
· 세금을 한 번에 내기 어렵다면 → 연부연납·분납
· 빚이 더 많다면 → 상속포기·한정승인(3개월), 세금 상담 국세상담센터 126, 법률 상담 대한법률구조공단 132
함께 보면 좋은 글
· 상속세 면제한도 2026 — 배우자 있으면 10억·공제·세율
· 상속순위 2026 — 배우자 1.5배·대습상속·손자 상속
· 종신보험 2026 — 해지환급금·무해지형·사망보험금 세금
출처
출처: 상속세 및 증여세법(제8조·제13조·제19조·제21조·제22조·제24조·제26조·제53조·제67조·제69조) · 상속세 및 증여세법 시행령(제17조·제19조) · 민법(제1009조) · 국세청
확인 기준 2026년 10월 20일. 공제 금액·한도 계산식·분할기한·일괄공제·금융재산공제·세율은 법령 원문 기준이며, 유산취득세 전환안과 2028년 시행 목표는 보도 기준입니다. 사례 계산과 기한 날짜는 설명을 위한 예시로 재산 평가·사전증여·채무에 따라 실제 세액이 달라집니다. 배우자가 받은 사망보험금의 배우자 공제 포함 여부는 확인하지 못했습니다. 개별 사안은 국세상담센터 126, 대한법률구조공단 132에 문의하세요.